
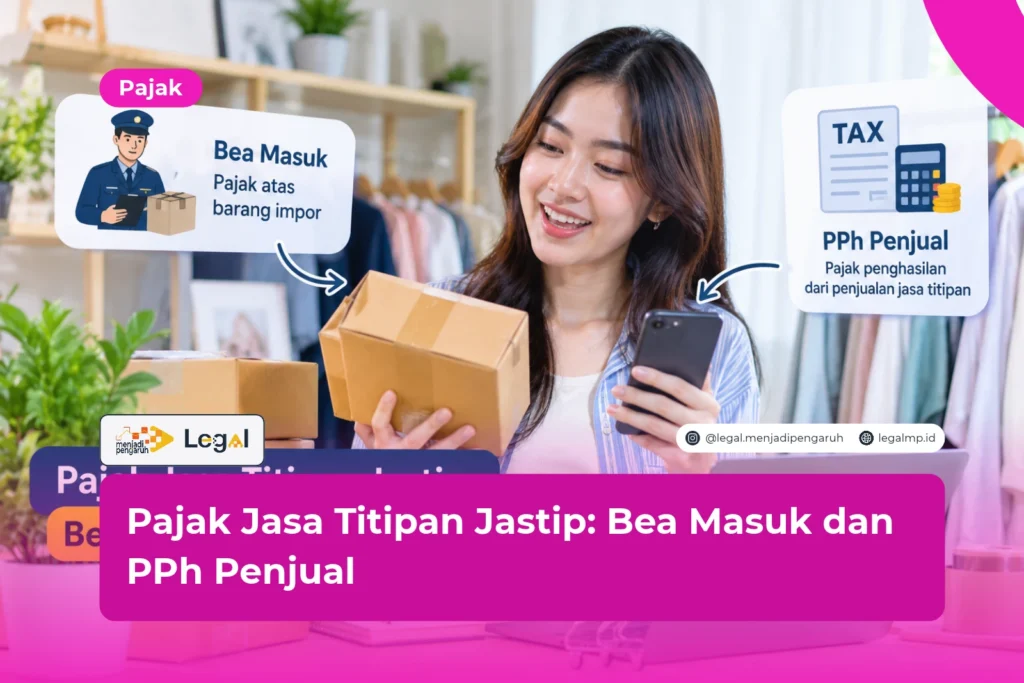
Pajak jasa titipan jastip jarang muncul dalam obrolan grup para penjual. Yang ramai dibahas biasanya harga tiket, tas yang sedang diskon, atau titipan dari Seoul.
Padahal begitu jastip berjalan rutin, kegiatan itu sudah masuk kategori usaha, dan usaha membawa kewajiban kepabeanan serta perpajakan.
Banyak penjual masih mengira batas bebas USD 500 berlaku untuk semua barang di dalam koper. Anggapan itu keliru kalau barangnya dijual lagi.
Intinya begini. Barang jastip yang dijual kembali tidak dihitung sebagai barang pribadi. Jadi, barang itu kena bea masuk 10%, PPN, dan PPh Pasal 22 impor 5%.
Sesudah itu, penjual masih harus menghitung PPh atas omzetnya, biasanya lewat skema PPh final UMKM.
Sebagai praktisi hukum, saya menilai aturan ini cukup adil. Tarifnya jelas. Omzet orang pribadi sampai Rp500 juta setahun juga bebas PPh. Dengan hitungan seperti itu, patuh pajak jauh lebih murah daripada berurusan dengan sanksi.
Baca juga: Pajak Petani: Pahami Kewajiban PPh, PBB, dan Fasilitasnya
Memahami Pajak Jasa Titipan Jastip dan Dasar Hukumnya
Jastip berarti membelikan barang di luar negeri, lalu membawanya pulang untuk pembeli. Otoritas kepabeanan memasukkan layanan ini ke kelompok barang bawaan penumpang.
Aturannya tercantum dalam PMK 203/PMK.04/2017 yang kemudian diubah dengan PMK 34/2025. Di samping itu, UU Kepabeanan mewajibkan setiap barang impor dilaporkan kepada Bea Cukai.
Soal penghasilan, UU PPh menempatkan keuntungan dari penjualan jastip sebagai objek pajak. Karena itu, pajak jasa titipan jastip punya dua lapisan.
Lapisan pertama dipungut saat barang masuk, yaitu bea masuk, PPN, dan PPh Pasal 22 impor. Lapisan kedua adalah PPh atas omzet usaha penjual. Keduanya berdiri sendiri, sehingga membayar yang satu tidak menghapus kewajiban yang lain.

Aturan Bea Masuk Jastip Menurut PMK 34/2025
PMK 34/2025 berlaku sejak 6 Juni 2025 dan menyederhanakan perlakuan pajak atas barang bawaan penumpang. Supaya tidak salah hitung, penjual perlu tahu dulu barangnya masuk kelompok yang mana.
Barang Pribadi dan Barang Bukan Pribadi
Penumpang mendapat pembebasan bea masuk untuk barang pribadi sampai FOB USD 500 per orang setiap kali tiba.
Kalau nilainya melewati batas itu, kelebihannya kena bea masuk 10% dari nilai pabean yang sudah dikurangi USD 500. PPN ikut dipungut, tetapi PPh tidak.
Barang jastip untuk dijual lagi masuk kelompok bukan pribadi. Perlakuannya lain. Bea masuk 10% dihitung dari seluruh nilai pabean, tanpa potongan USD 500.
PPN tetap dipungut, ditambah PPh Pasal 22 impor 5% dari nilai impor. Fasilitas bebas USD 500 pun tidak bisa dipakai pelaku jastip, sebab fasilitas itu hanya milik penumpang untuk keperluan pribadinya.
Simulasi Hitungan Pajak Jasa Titipan Jastip
Supaya lebih kebayang, coba pakai contoh sederhana. Misalkan nilai pabean sebuah tas jastip Rp10.000.000, dan barang itu bukan barang mewah.
- Bea masuk 10%: Rp1.000.000.
- Nilai impor (nilai pabean ditambah bea masuk): Rp11.000.000.
- PPN 12% × 11/12 × Rp11.000.000 (tarif efektif 11%): Rp1.210.000.
- PPh Pasal 22 impor 5% × Rp11.000.000: Rp550.000.
- Total pungutan: Rp2.760.000.
Artinya, beban pungutan mendekati 27,6% dari harga barang. Perhitungan PPN seperti ini berlaku untuk barang non-mewah menurut PMK 131/2024. Barang yang dikenai PPnBM tetap kena PPN 12% penuh atas nilai impor.
Angka di atas hanya ilustrasi, karena pejabat Bea Cukai yang menetapkan hitungan akhir saat pemeriksaan. Jadi, masukkan komponen ini ke harga jual sejak awal, jangan tunggu sampai di bandara.
Kewajiban PPh Penjual Jastip atas Omzet Usaha
Barang sudah lolos pabean? Urusan belum selesai. Penjual masih punya kewajiban PPh atas penghasilan usahanya. Pungutan PPh Pasal 22 saat impor tidak menggantikan kewajiban itu.
PPh Final UMKM 0,5% Setelah PP 20/2026
PPh penjual jastip umumnya memakai skema final UMKM. Wajib pajak orang pribadi dengan omzet sampai Rp4,8 miliar setahun bisa memakai tarif 0,5%.
Sejak PP 20/2026, batas Rp4,8 miliar dihitung dari seluruh peredaran bruto usaha, bukan hanya omzet yang dikenai PPh final.
Sebagian omzet juga dibebaskan: bila omzet setahun tidak melewati Rp500 juta, tidak ada PPh yang harus disetor. Kewajiban setor baru muncul di bulan ketika omzet kumulatif melampaui angka itu.
Ambil contoh omzet jastip Rp800 juta dalam setahun. Bagian kena pajaknya Rp300 juta, sehingga PPh finalnya Rp1,5 juta. Dasarnya adalah peredaran bruto, jadi pencatatan penjualan harus rapi.
Skema jastip murni bisa berbeda, misalnya bila penjual hanya menerima fee. Kalau kamu menjalankan model seperti itu, konsultasikan dulu skema transaksinya.
NPWP, PPN, dan Pelaporan SPT
Selanjutnya, penjual wajib terdaftar sebagai wajib pajak. Untuk orang pribadi, NIK berfungsi sebagai NPWP, jadi pastikan datanya aktif.
Seluruh penghasilan juga harus masuk SPT Tahunan. Sementara itu, penjual dengan omzet di atas Rp4,8 miliar setahun wajib dikukuhkan sebagai Pengusaha Kena Pajak untuk urusan PPN.
Risiko Hukum Jika Mengabaikan Pajak Jasa Titipan Jastip
Sebagian penjual memilih tidak melapor di bandara supaya harga tetap murah. Risikonya besar. Ini yang bisa terjadi:
- Bea Cukai menahan atau menyita barang, sehingga pesanan pembeli gagal.
- Penjual harus melunasi kekurangan bea masuk dan pajak, lengkap dengan sanksi administrasi.
- Tidak melapor, atau melaporkan jenis dan jumlah barang secara keliru, dapat dikategorikan penyelundupan di bidang impor menurut Pasal 102 UU Kepabeanan, dengan ancaman penjara 1 sampai 10 tahun dan denda Rp50 juta sampai Rp5 miliar. Penerapannya tetap bergantung pada fakta dan unsur kasus.
- Penghasilan yang tidak dilaporkan memancing koreksi dan sanksi dari kantor pajak.
Dari sisi hukum, kepatuhan adalah perisai bagi bisnismu sendiri.
Langkah Praktis Menjalankan Jastip Secara Patuh
Kamu bisa mengikuti urutan berikut:
- Pisahkan barang pribadi dan barang titipan sejak belanja, lalu simpan semua struk dan invoice.
- Isi deklarasi kepabeanan elektronik sebelum tiba dan laporkan seluruh barang jastip.
- Hitung pungutan impor, kemudian masukkan ke harga jual.
- Catat omzet tiap bulan dengan pembukuan sederhana.
- Setor PPh final begitu omzet melewati Rp500 juta, lalu laporkan SPT Tahunan tepat waktu.

FAQ (Frequently Asked Questions)
Apakah jastip bisa memakai batas bebas bea masuk USD 500?
Tidak, kalau barangnya dijual lagi. Fasilitas USD 500 hanya berlaku untuk barang pribadi penumpang. Barang jastip kena bea masuk 10% dari seluruh nilai pabean.
Berapa PPh yang harus dibayar penjual jastip?
Penjual orang pribadi umumnya membayar PPh final 0,5% atas omzet di atas Rp500 juta sampai Rp4,8 miliar setahun. Omzet sampai Rp500 juta tidak dikenai PPh.
Apakah penjual jastip wajib punya NPWP?
Wajib. Siapa pun yang menjalankan usaha harus terdaftar sebagai wajib pajak. Untuk orang pribadi, NIK berfungsi sebagai NPWP. Pastikan statusnya aktif, lalu lapor SPT Tahunan.
Kesimpulan
Pajak jasa titipan jastip terdiri dari pungutan impor dan PPh atas omzet. Barang jastip masuk kelompok bukan pribadi, jadi kena bea masuk 10%, PPN, dan PPh Pasal 22 impor 5%.
Setelah itu, penjual membayar PPh final UMKM 0,5% begitu omzetnya melewati Rp500 juta. Langkah yang saya sarankan: deklarasikan semua barang, catat omzet, dan laporkan SPT tepat waktu.
Menurut saya, jastip yang patuh justru lebih gampang tumbuh. Pembeli lebih percaya. Penjual pun terhindar dari sengketa yang menguras tenaga dan biaya. Regulasi juga sering berubah, jadi pendampingan ahli sangat membantu.
Kalau kamu masih ragu menghitung kewajiban pajak jastipmu, jangan menunggu sampai barang ditahan. Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini. Tim kami siap membantu kamu menata bisnis jastip dengan aman.
Baca juga: Pajak Obligasi: Tarif Bunga, Capital Gain, dan Cara Lapor
Ringkasan
- Jastip untuk dijual termasuk barang bukan pribadi, sehingga tidak bisa memakai batas bebas FOB USD 500.
- PMK 34/2025 mengenakan bea masuk 10% atas seluruh nilai pabean barang bukan pribadi.
- Barang bukan pribadi juga kena PPN dan PPh Pasal 22 impor 5%. PPN non-mewah memakai tarif 12% dengan DPP nilai lain 11/12 (efektif 11%).
- Simulasi barang Rp10 juta menghasilkan total pungutan sekitar Rp2,76 juta.
- Penjual orang pribadi bebas PPh untuk omzet sampai Rp500 juta setahun.
- Omzet di atas Rp500 juta hingga Rp4,8 miliar dikenai PPh final 0,5% menurut PP 20/2026.
- Penjual wajib punya NPWP aktif, mencatat omzet, dan melaporkan SPT Tahunan.
- Mengabaikan kewajiban berisiko penyitaan barang, sanksi administrasi, dan pidana kepabeanan.
Referensi
- Peraturan Menteri Keuangan Nomor 34 Tahun 2025 tentang Perubahan atas Peraturan Menteri Keuangan Nomor 203/PMK.04/2017 tentang Ketentuan Ekspor dan Impor Barang yang Dibawa oleh Penumpang dan Awak Sarana Pengangkut. Jaringan Dokumentasi dan Informasi Hukum Kemenkeu (jdih.kemenkeu.go.id).
- Peraturan Menteri Keuangan Nomor 203/PMK.04/2017 tentang Ketentuan Ekspor dan Impor Barang yang Dibawa oleh Penumpang dan Awak Sarana Pengangkut.
- Peraturan Menteri Keuangan Nomor 131 Tahun 2024 tentang Perlakuan Pajak Pertambahan Nilai atas Impor Barang Kena Pajak, Penyerahan Barang Kena Pajak, Penyerahan Jasa Kena Pajak, dan Pemanfaatan Barang Kena Pajak Tidak Berwujud dan/atau Jasa Kena Pajak dari Luar Daerah Pabean.
- Undang-Undang Nomor 17 Tahun 2006 tentang Perubahan atas Undang-Undang Nomor 10 Tahun 1995 tentang Kepabeanan.
- Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Perubahan atas Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
- Direktorat Jenderal Pajak, “PMK 131/2024: Tarif PPN Sebelas-Dua Belas”, pajak.go.id.
- Direktorat Jenderal Pajak, “PP 20/2026: Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya”, pajak.go.id.
- Direktorat Jenderal Bea dan Cukai, Kementerian Keuangan, beacukai.go.id.




