
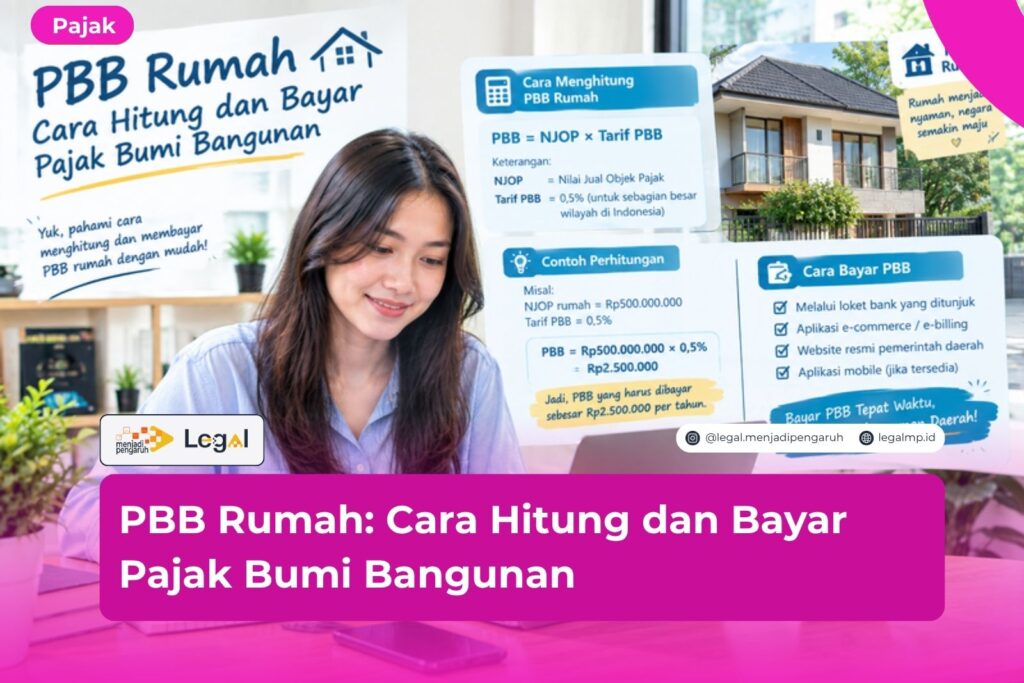




PBB rumah menjadi kewajiban tahunan yang sering membingungkan pemilik properti, terutama saat menerima tagihan dengan nominal yang berbeda dari tahun sebelumnya. Banyak masyarakat belum memahami bagaimana pajak ini sebenarnya dihitung oleh pemerintah daerah.
Padahal, memahami mekanisme perhitungannya penting agar wajib pajak dapat memverifikasi kewajaran tagihan yang diterima. Sebagai penulis yang mendalami regulasi pajak daerah, saya menilai minimnya sosialisasi mengenai perubahan aturan PBB pascareformasi otonomi fiskal menjadi penyebab utama kebingungan masyarakat.
Secara singkat, PBB rumah dihitung berdasarkan Nilai Jual Objek Pajak dikalikan tarif yang ditetapkan pemerintah daerah masing-masing, dengan batas maksimal 0,5 persen sesuai ketentuan terbaru. Aturan ini berbeda dari skema lama yang berlaku sebelum reformasi pajak daerah.
Pada artikel ini, Anda akan memahami pengertian PBB rumah, dasar hukum terbarunya, cara menghitungnya secara mandiri, hingga metode pembayaran yang tersedia saat ini.
Apa Itu PBB Rumah? Ini Pengertian dan Dasar Hukumnya
PBB rumah merupakan bagian dari Pajak Bumi dan Bangunan Perdesaan dan Perkotaan atau PBB-P2, yaitu pajak atas bumi dan bangunan yang dimiliki, dikuasai, atau dimanfaatkan oleh orang pribadi maupun badan. Sejak reformasi pajak daerah, PBB-P2 dikelola sepenuhnya oleh pemerintah kabupaten/kota, berbeda dari PBB sektor perkebunan, kehutanan, dan pertambangan yang masih dipungut pemerintah pusat.
Selanjutnya, dasar hukum PBB rumah kini mengacu pada Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah atau UU HKPD, yang menggantikan ketentuan PBB-P2 dalam Undang-Undang Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah. Perubahan ini membawa penyesuaian signifikan terhadap tarif maupun mekanisme perhitungan pajak.
Sebagai tambahan, Pasal 41 UU HKPD menegaskan bahwa tarif PBB-P2 kini ditetapkan paling tinggi sebesar 0,5 persen, naik dari ketentuan sebelumnya yang berkisar antara 0,1 persen hingga 0,3 persen. Meskipun demikian, besaran tarif final tetap ditentukan melalui peraturan daerah masing-masing wilayah.
Objek yang Dikecualikan dari PBB Rumah
Tidak semua bangunan dikenai PBB-P2. Berikut beberapa objek yang dikecualikan dari pengenaan pajak ini:
- Bangunan yang digunakan untuk kepentingan umum, seperti tempat ibadah dan fasilitas kesehatan.
- Bangunan yang digunakan untuk kepentingan pendidikan dan kebudayaan nasional tanpa mencari keuntungan.
- Kuburan, peninggalan purbakala, serta hutan lindung dan taman nasional.
- Tanah negara yang belum dibebani suatu hak kepemilikan.
Cara Menghitung PBB Rumah Sesuai Aturan Terbaru
Cara menghitung PBB rumah kini menggunakan mekanisme yang lebih sederhana dibandingkan aturan sebelumnya. Oleh karena itu, memahami komponen dasar pengenaan pajak menjadi langkah awal sebelum melakukan perhitungan secara mandiri.
Berikut komponen utama yang digunakan dalam perhitungan PBB rumah:
- Nilai Jual Objek Pajak (NJOP), yaitu harga rata-rata yang diperoleh dari transaksi jual beli secara wajar, atau ditentukan melalui perbandingan harga objek sejenis apabila tidak ada transaksi.
- NJOP Tidak Kena Pajak (NJOPTKP), yaitu batas nilai objek pajak yang dikecualikan dari pengenaan pajak, dengan besaran paling sedikit Rp10.000.000 sesuai UU HKPD.
- Dasar Pengenaan Pajak, yaitu persentase dari NJOP setelah dikurangi NJOPTKP, yang ditetapkan pemerintah daerah antara 20 persen hingga 100 persen.
- Tarif PBB-P2, yaitu persentase yang ditetapkan melalui peraturan daerah, dengan batas maksimal 0,5 persen sesuai Pasal 41 UU HKPD.
Selanjutnya, rumus umum perhitungan PBB rumah dapat disederhanakan sebagai berikut: PBB terutang sama dengan tarif PBB-P2 dikalikan dasar pengenaan pajak yang telah ditetapkan pemerintah daerah.
Contoh Simulasi Perhitungan PBB Rumah
Sebagai ilustrasi, apabila NJOP sebuah rumah setelah dikurangi NJOPTKP adalah Rp200.000.000, dasar pengenaan pajak ditetapkan 40 persen oleh pemerintah daerah, dan tarif PBB-P2 sebesar 0,3 persen, maka perhitungannya adalah Rp200.000.000 dikali 40 persen dikali 0,3 persen, sehingga PBB terutang sebesar Rp240.000.
Cara Membayar PBB Rumah Secara Online dan Offline
Cara membayar PBB rumah kini semakin mudah berkat digitalisasi layanan pajak daerah di berbagai kota besar Indonesia. Selanjutnya, wajib pajak dapat memilih metode pembayaran sesuai kenyamanan masing-masing.
Berikut beberapa metode pembayaran PBB rumah yang umum tersedia:
- Membayar secara daring melalui situs resmi pajak daerah setempat, seperti pajakonline.jakarta.go.id untuk wilayah DKI Jakarta.
- Membayar melalui aplikasi mobile banking maupun internet banking yang telah bekerja sama dengan pemerintah daerah.
- Membayar melalui minimarket atau gerai retail yang menyediakan layanan pembayaran pajak daerah.
- Membayar secara langsung di kantor Badan Pendapatan Daerah maupun unit pelayanan pajak setempat.
Pentingnya Nomor Objek Pajak dalam Pembayaran
Sebagai pakar yang mengamati praktik administrasi pajak daerah, saya berpendapat wajib pajak perlu memastikan Nomor Objek Pajak atau NOP yang tertera pada Surat Pemberitahuan Pajak Terutang sudah sesuai dengan data kepemilikan properti. Kesalahan NOP dapat menyebabkan pembayaran gagal diverifikasi oleh sistem pajak daerah.
Akibat Hukum Jika Terlambat Membayar PBB Rumah
Akibat hukum keterlambatan membayar PBB rumah perlu dipahami agar wajib pajak tidak menanggung beban tambahan yang sebenarnya dapat dihindari. Selanjutnya, setiap daerah memiliki ketentuan sanksi yang diatur melalui peraturan daerah masing-masing, namun umumnya mengacu pada prinsip yang serupa.
Berikut beberapa konsekuensi yang dapat timbul akibat keterlambatan pembayaran:
- Dikenakan sanksi administrasi berupa bunga keterlambatan yang dihitung berdasarkan persentase tertentu dari pokok pajak terutang.
- Berpotensi menghambat proses jual beli maupun balik nama properti apabila tunggakan pajak belum dilunasi.
- Dalam kasus tunggakan yang signifikan, pemerintah daerah dapat menerbitkan surat teguran hingga tindakan penagihan lebih lanjut.
Oleh karena itu, wajib pajak sebaiknya membayar PBB rumah sebelum jatuh tempo yang telah ditetapkan, guna menghindari akumulasi denda yang dapat memberatkan di kemudian hari.
Cara Mengajukan Keberatan Jika Tagihan PBB Dinilai Tidak Wajar
Cara mengajukan keberatan menjadi hak wajib pajak apabila menilai nominal PBB rumah yang ditagihkan tidak sesuai dengan kondisi objek pajak sebenarnya. Selanjutnya, mekanisme keberatan ini penting dipahami agar wajib pajak tidak hanya pasrah membayar tagihan tanpa verifikasi.
Berikut tahapan umum yang dapat ditempuh untuk mengajukan keberatan PBB:
- Menyiapkan bukti pendukung, seperti dokumen kepemilikan, hasil appraisal independen, atau data pembanding NJOP di sekitar lokasi objek pajak.
- Mengajukan surat keberatan secara tertulis kepada Badan Pendapatan Daerah setempat dalam jangka waktu yang ditentukan peraturan daerah.
- Menunggu proses verifikasi dan peninjauan lapangan yang dilakukan petugas pajak daerah terkait objek yang dipermasalahkan.
- Menerima keputusan keberatan, yang dapat berupa penerimaan sebagian, penerimaan seluruhnya, atau penolakan disertai alasan yang jelas.
Apabila keberatan ditolak dan wajib pajak masih merasa dirugikan, langkah selanjutnya dapat ditempuh melalui gugatan ke Pengadilan Pajak sesuai mekanisme yang berlaku dalam peraturan perundang-undangan perpajakan daerah.
FAQ Seputar PBB Rumah
1. Mengapa nominal PBB rumah bisa berubah setiap tahun? Perubahan nominal PBB rumah umumnya disebabkan oleh penyesuaian NJOP yang dilakukan pemerintah daerah, mengingat NJOP dapat ditetapkan ulang setiap tiga tahun sesuai perkembangan wilayah.
2. Apakah rumah dengan nilai kecil tetap dikenai PBB? Rumah dengan nilai di bawah batas NJOPTKP yang ditetapkan pemerintah daerah tidak dikenai PBB, karena nilai tersebut sudah dikecualikan dari dasar pengenaan pajak.
3. Bagaimana jika saya kehilangan Surat Pemberitahuan Pajak Terutang? Wajib pajak dapat mengecek tagihan PBB secara daring melalui situs pajak daerah setempat dengan memasukkan Nomor Objek Pajak, tanpa perlu dokumen fisik SPPT.
Kesimpulan
PBB rumah merupakan kewajiban tahunan yang perhitungannya kini mengacu pada UU HKPD, dengan tarif maksimal 0,5 persen dan fleksibilitas dasar pengenaan pajak yang ditentukan pemerintah daerah masing-masing. Oleh karena itu, langkah paling tepat bagi pemilik properti adalah memahami komponen NJOP dan NJOPTKP agar dapat memverifikasi kewajaran tagihan yang diterima setiap tahunnya.
Sebagai penulis yang mendalami regulasi pajak daerah, saya memandang transparansi perhitungan PBB menjadi kunci utama membangun kepercayaan masyarakat terhadap sistem perpajakan daerah. Semakin masyarakat memahami mekanisme ini, semakin kecil pula potensi sengketa terkait nilai tagihan pajak.
Jika Anda memiliki sengketa terkait nilai PBB, keterlambatan pembayaran, atau permasalahan hukum lain terkait properti, jangan ragu mencari bantuan profesional. Klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website ini untuk mendapatkan penjelasan lebih lanjut dari tim ahli kami.
Ringkasan
- PBB rumah adalah bagian dari PBB-P2 yang dikelola pemerintah kabupaten/kota sejak reformasi pajak daerah.
- Dasar hukum terbaru PBB rumah diatur dalam UU Nomor 1 Tahun 2022 tentang HKPD.
- Tarif PBB-P2 kini ditetapkan paling tinggi 0,5 persen, naik dari ketentuan sebelumnya.
- Perhitungan PBB menggunakan komponen NJOP, NJOPTKP, dan dasar pengenaan pajak 20-100 persen.
- Pembayaran PBB dapat dilakukan secara daring, mobile banking, minimarket, atau kantor pajak daerah.
- Nomor Objek Pajak wajib diverifikasi kesesuaiannya agar pembayaran tidak gagal terverifikasi.
- Keterlambatan pembayaran PBB dapat dikenai sanksi bunga hingga menghambat proses balik nama properti.
- Wajib pajak berhak mengajukan keberatan tertulis jika menilai tagihan PBB tidak sesuai kondisi objek pajak.
Referensi
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
- Undang-Undang Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah.
- Peraturan Menteri Keuangan Nomor 67/PMK.03/2011 tentang Nilai Jual Objek Pajak Tidak Kena Pajak.
- Direktorat Jenderal Perimbangan Keuangan Kementerian Keuangan RI, djpk.kemenkeu.go.id.
- Badan Pendapatan Daerah masing-masing provinsi/kabupaten/kota di Indonesia.


