
Setiap hari, perusahaan dalam satu grup saling bertransaksi. Ada yang jual beli barang, ada yang menyalurkan pinjaman, ada pula yang membayar royalti atau jasa manajemen. Semuanya terlihat biasa sampai harganya dipertanyakan.
Jika harga itu dianggap janggal, petugas pajak bisa mengoreksi laporan pajak perusahaanmu. Nilai koreksinya sering besar.
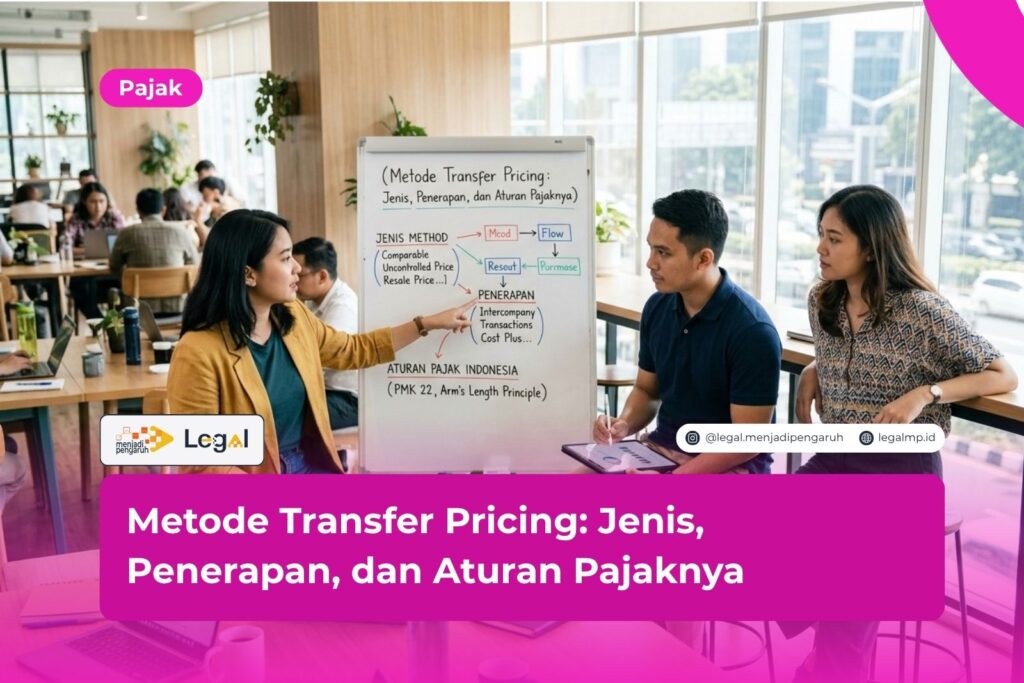
Lalu, apa pegangan yang aman? Metode transfer pricing adalah cara yang diakui hukum untuk menguji apakah harga transaksi afiliasi sudah mengikuti prinsip kewajaran dan kelaziman usaha (arm’s length principle). Di Indonesia, Direktorat Jenderal Pajak (DJP) mengenal lima metode utama, dan kamu perlu memilih satu yang paling cocok lalu mendokumentasikan alasannya.
Sebagai praktisi hukum, saya punya pendapat yang cukup lugas. Banyak pengusaha mengira transfer pricing hanya urusan korporasi raksasa. Anggapan itu keliru, sebab perusahaan menengah dengan satu afiliasi pun bisa masuk daftar pemeriksaan.
Karena itu, mulailah menyiapkan kepatuhan sebelum transaksi berjalan. Menunggu surat pemeriksaan datang adalah langkah yang terlambat.
Apa Itu Transfer Pricing dan Mengapa Pajak Mengaturnya?
Transfer pricing adalah penetapan harga atas transaksi barang, jasa, atau harta tidak berwujud antarpihak yang memiliki hubungan istimewa. Praktik ini sah selama harganya wajar.
Masalah muncul saat perusahaan memakainya untuk memindahkan laba ke negara bertarif pajak rendah. Negara tentu tidak tinggal diam. Karena itu, hukum pajak memasang batasan yang tegas.
Dasar hukumnya ada di Pasal 18 Undang-Undang Pajak Penghasilan. Ayat (3) memberi wewenang kepada Direktur Jenderal Pajak untuk menentukan kembali penghasilan dan pengurangan wajib pajak yang punya hubungan istimewa. Penentuan ulang itu berpedoman pada kewajaran dan kelaziman usaha.
Adapun ayat (4) menjelaskan kapan sebuah hubungan masuk kategori istimewa.
Kapan Hubungan Istimewa Terjadi?
Ada tiga kondisi utama yang membuat dua pihak dianggap punya hubungan istimewa:
- Salah satu pihak memiliki penyertaan modal langsung maupun tidak langsung minimal 25% pada pihak lain.
- Salah satu pihak mengendalikan pihak lain lewat manajemen atau penggunaan teknologi.
- Kedua pihak punya hubungan keluarga sedarah atau semenda, dalam garis keturunan lurus atau ke samping satu derajat.
Jadi, kepemilikan saham bukan satu-satunya pintu masuk. Kendali manajemen dan ikatan keluarga juga dihitung, dan banyak pelaku usaha baru menyadarinya saat diperiksa.
Baca Juga: Transfer Pricing: Pengertian, Metode, dan Aturan Pajaknya
Jenis Transfer Pricing dalam Praktik Bisnis
Sebelum masuk ke metode, kamu perlu paham dulu jenis transfer pricing. Pembagiannya mengikuti wilayah dan objek transaksi, dan tiap jenis membawa risiko pajak yang berbeda.
- Transfer pricing internasional: transaksi antara perusahaan di Indonesia dan afiliasinya di luar negeri. Risiko pergeseran laba lintas negara paling besar ada di sini.
- Transfer pricing domestik: transaksi antarafiliasi di dalam negeri. Risikonya muncul ketika satu pihak menikmati tarif atau fasilitas pajak yang berbeda dari pihak lain.
- Transfer pricing atas barang, jasa, dan aset tidak berwujud: objeknya sangat beragam, misalnya bahan baku, jasa manajemen, royalti merek, dan bunga pinjaman.
Pemerintah juga memasang pengaman tambahan berupa batas utang terhadap modal (thin capitalization). Rasionya 4:1, sehingga pinjaman dari afiliasi tidak bisa dibengkakkan seenaknya.
Lima Metode Transfer Pricing yang Diakui di Indonesia
Peraturan Menteri Keuangan Nomor 172/PMK.03/2023 mengatur penerapan prinsip kewajaran dan kelaziman usaha. Aturan inilah yang menjadi pedoman utama saat kamu memilih metode. Berikut kelima metodenya.
1. Metode Harga Pembanding Tak Terkendali (CUP)
Comparable Uncontrolled Price membandingkan harga transaksi afiliasi dengan harga transaksi sejenis antarpihak independen. Metode ini paling langsung dan paling gampang dipahami.
Kendalanya ada di data. Mencari pembanding yang benar-benar setara sering sulit. Metode CUP paling cocok untuk komoditas, bunga pinjaman, dan royalti.
2. Metode Harga Penjualan Kembali (RPM)
Resale Price Method menilai harga dari margin kotor distributor. Distributor membeli produk dari afiliasi, lalu menjualnya lagi kepada pihak independen.
Margin kotor itu kemudian dibandingkan dengan margin distributor independen. Karena logikanya begitu, metode ini cocok untuk perusahaan distribusi.
3. Metode Biaya Plus (CPM)
Cost Plus Method menambahkan laba kotor yang wajar pada biaya produksi. Pabrik kontrak dan penyedia jasa kerap memakainya. Sebagai pembanding, kamu memakai markup perusahaan independen yang sejenis.
4. Metode Pembagian Laba (PSM)
Profit Split Method membagi laba gabungan dari transaksi afiliasi secara wajar, sesuai kontribusi masing-masing pihak. Metode ini pas untuk transaksi yang saling terintegrasi. Transaksi dengan aset tidak berwujud bernilai tinggi juga cocok memakainya.
5. Metode Laba Bersih Transaksional (TNMM)
Transactional Net Margin Method membandingkan laba bersih operasional dengan perusahaan independen sejenis. Indikatornya bisa berupa marjin operasi atau return on assets.
Dalam praktik, TNMM paling sering dipakai. Alasannya sederhana: laporan keuangan perusahaan independen biasanya sudah tersedia, sehingga data pembandingnya mudah dicari.
Penerapan Transfer Pricing: Langkah dan Dokumentasi
Memilih metode baru separuh jalan. Perusahaan juga harus menerapkannya secara sistematis dan membuktikannya lewat dokumen. Berikut urutan langkah yang saya sarankan:
- Identifikasi semua transaksi afiliasi dan hubungan istimewanya.
- Lakukan analisis fungsi, aset, dan risiko setiap pihak (functional analysis).
- Pilih metode yang paling sesuai dengan karakter transaksi.
- Cari data pembanding dari basis data yang bisa dipertanggungjawabkan.
- Sesuaikan data pembanding bila perlu.
- Susun dokumentasi, lalu simpan sebagai bukti saat pemeriksaan.
Dokumen yang Wajib Disiapkan
Wajib pajak yang melewati batasan tertentu harus menyiapkan tiga dokumen:
- Master File: gambaran umum grup usaha secara global.
- Local File: rincian transaksi afiliasi wajib pajak di Indonesia.
- Country-by-Country Report (CbCR): laporan alokasi penghasilan dan aktivitas usaha per negara untuk grup besar.
Ketentuan umum sebelumnya menetapkan tiga batasan. Peredaran bruto tahun sebelumnya lebih dari Rp50 miliar, transaksi barang afiliasi lebih dari Rp20 miliar, atau transaksi jasa, bunga, dan lainnya lebih dari Rp5 miliar. Cek lagi angka terbaru pada regulasi yang berlaku.
Ada satu opsi lagi yang layak kamu pertimbangkan, yaitu Advance Pricing Agreement (APA). Lewat APA, kamu memperoleh kepastian metode dari DJP sebelum transaksi berjalan.
Aturan Pajak Transfer Pricing dan Risiko Sanksinya
Aturan pajak transfer pricing mewajibkan setiap transaksi afiliasi memenuhi prinsip kewajaran. Kalau tidak, DJP berhak melakukan koreksi. Ada beberapa konsekuensi yang perlu kamu waspadai:
- Koreksi positif atas penghasilan kena pajak, sehingga pajak terutang bertambah.
- Sanksi administrasi berupa bunga atau denda atas kekurangan pembayaran.
- Penolakan biaya yang dibebankan kepada afiliasi sebagai pengurang penghasilan bruto.
- Sengketa pajak berkepanjangan yang menguras waktu dan biaya.
Wajib pajak masih bisa mengajukan keberatan atau banding atas koreksi tersebut. Meski begitu, perusahaan dengan dokumentasi lengkap hampir selalu berada di posisi yang lebih kuat. Dokumen yang rapi menjadi bukti utama bahwa harga transaksinya wajar.
FAQ: Pertanyaan Seputar Metode Transfer Pricing
Metode transfer pricing mana yang paling sering dipakai?
TNMM, tanpa banyak perdebatan. Data laba bersih perusahaan pembanding jauh lebih mudah diperoleh daripada data harga transaksi yang spesifik.
Meski begitu, kamu tetap harus memilih metode berdasarkan karakter transaksi, bukan berdasarkan kemudahan data.
Apakah perusahaan kecil wajib menerapkan transfer pricing?
Prinsip kewajaran berlaku untuk semua wajib pajak yang bertransaksi dengan pihak berhubungan istimewa. Kewajiban dokumentasi formal memang bergantung pada batasan nilai tertentu.
Namun, perusahaan kecil tetap perlu menjaga harga yang wajar dan menyimpan bukti pendukungnya.
Apa akibatnya jika tidak menyiapkan dokumentasi transfer pricing?
DJP dapat menolak kewajaran harga transaksimu dan mengoreksi penghasilan kena pajak. Di sisi lain, kamu kehilangan bukti utama untuk membela diri saat pemeriksaan atau sengketa.
Kesimpulan
Metode transfer pricing membantu perusahaan menetapkan harga transaksi afiliasi secara wajar dan aman secara hukum. Kelima metodenya, yaitu CUP, RPM, CPM, PSM, dan TNMM, cocok untuk jenis transaksi yang berbeda-beda.
Setelah itu, terapkan metode pilihanmu lewat analisis fungsi, data pembanding, dan dokumentasi yang rapi. Jika langkah ini terlewat, risiko koreksi pajak dan sengketa ikut naik.
Langkah yang saya sarankan sederhana. Petakan seluruh transaksi afiliasi, pilih metode yang tepat, lalu siapkan dokumennya sebelum tahun pajak berakhir.
Menurut saya, biaya menyusun dokumen jauh lebih murah daripada biaya sengketa pajak. Perusahaan yang bergerak lebih awal biasanya jauh lebih tenang ketika pemeriksaan datang.
Struktur transaksi tiap bisnis berbeda, jadi strategi transfer pricing pun tidak bisa disamaratakan. Kalau kamu ingin memastikan metode yang dipakai sudah tepat, kamu tidak perlu menanggungnya sendirian. Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini.
Tim kami siap membantu menilai kondisi perusahaanmu dengan santai dan tanpa tekanan.
Baca Juga: Tax Planning: Pengertian, Manfaat, dan Strategi Penerapannya
Ringkasan
- Transfer pricing adalah penetapan harga transaksi antarpihak yang punya hubungan istimewa, dan harganya harus mengikuti prinsip kewajaran dan kelaziman usaha.
- Pasal 18 UU PPh memberi DJP wewenang untuk menentukan kembali penghasilan dan pengurangan wajib pajak yang bertransaksi dengan afiliasi.
- Hubungan istimewa mencakup kepemilikan minimal 25%, penguasaan manajemen atau teknologi, dan hubungan keluarga.
- Lima metode utamanya adalah CUP, RPM, CPM, PSM, dan TNMM.
- TNMM paling sering dipakai karena data pembandingnya mudah dicari, namun pemilihan metode harus mengikuti karakter transaksi.
- Wajib pajak yang melewati batasan tertentu harus menyusun Master File, Local File, dan CbCR.
- Harga yang tidak wajar bisa berujung pada koreksi pajak, sanksi administrasi, dan sengketa.
- APA serta dokumentasi yang lengkap menjadi perlindungan utama bagi perusahaan.
Referensi
- Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, Pasal 18.
- Peraturan Menteri Keuangan Nomor 172/PMK.03/2023 tentang Penerapan Prinsip Kewajaran dan Kelaziman Usaha dalam Transaksi yang Dipengaruhi Hubungan Istimewa.
- Peraturan Menteri Keuangan Nomor 213/PMK.03/2016 tentang Jenis Dokumen dan/atau Informasi Tambahan yang Wajib Disimpan oleh Wajib Pajak yang Melakukan Transaksi dengan Para Pihak yang Mempunyai Hubungan Istimewa (sebagaimana telah diubah/dicabut oleh ketentuan lebih baru).
- Peraturan Menteri Keuangan Nomor 169/PMK.010/2015 tentang Penentuan Besarnya Perbandingan antara Utang dan Modal untuk Penghitungan Pajak Penghasilan.
- Direktorat Jenderal Pajak, Kementerian Keuangan RI: pajak.go.id.
- OECD, Transfer Pricing Guidelines for Multinational Enterprises and Tax Administrations.




