
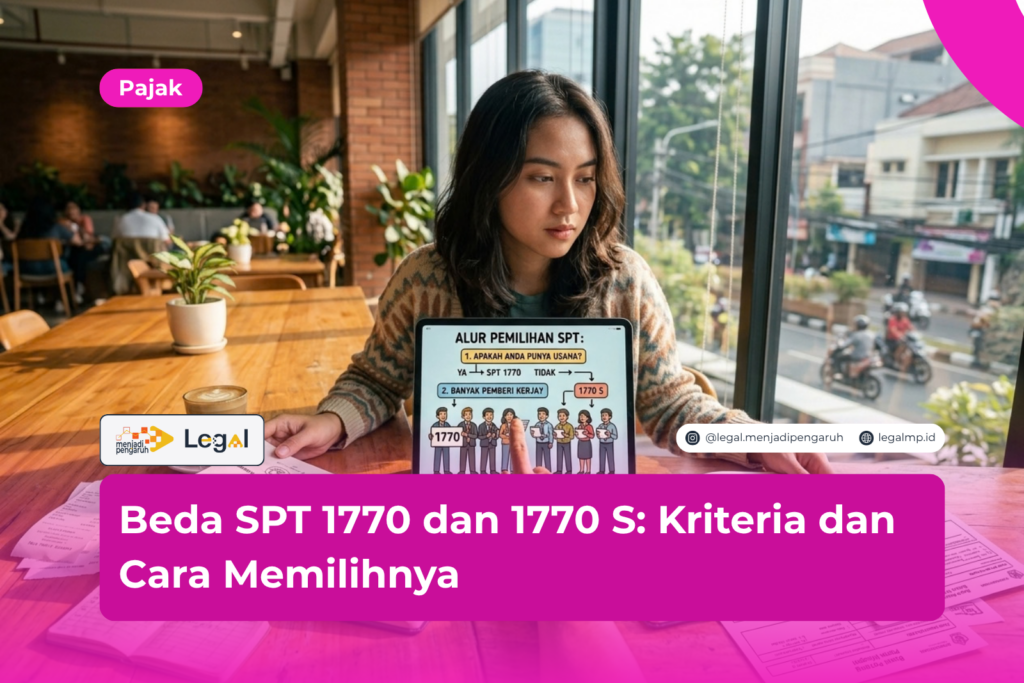




Beda SPT 1770 dan 1770 S selalu jadi bahan obrolan saat musim lapor pajak tiba. Banyak wajib pajak orang pribadi khawatir salah pilih formulir, lalu kerepotan di kemudian hari.
Singkatnya, SPT 1770 dipakai pelaku usaha dan pekerja bebas. Karyawan dengan penghasilan bruto di atas Rp60 juta setahun memakai SPT 1770 S.
Jujur saja, kebingungan ini wajar. Sebagai penulis yang mendalami hukum pajak, saya melihat aturan lama dan sistem baru berjalan bersamaan, jadi wajib pajak perlu paham logikanya agar laporan tetap akurat.
Pengertian SPT Tahunan dan Dasar Hukumnya
SPT Tahunan adalah laporan yang kamu sampaikan untuk menghitung pajak penghasilan selama satu tahun pajak. Dasarnya adalah Undang-Undang Nomor 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan.
Kalau penghasilanmu melewati Penghasilan Tidak Kena Pajak (PTKP), kamu wajib melapor. Untuk wajib pajak lajang tanpa tanggungan, PTKP sebesar Rp54 juta setahun.
Batas waktunya 31 Maret setelah tahun pajak berakhir. Telat lapor? Sanksi administrasinya Rp100.000.
Isi SPT meliputi penghasilan, harta, utang, dan tanggungan keluarga. Data yang keliru bisa mengundang permintaan penjelasan dari DJP.
Perbedaan SPT 1770 dan 1770 S Berdasarkan Jenis Penghasilan
Sebelum Coretax hadir, DJP menyediakan tiga formulir SPT Tahunan orang pribadi dengan peruntukan masing-masing:
- SPT 1770 SS untuk karyawan dengan satu pemberi kerja, penghasilan bruto sampai Rp60 juta setahun, dan tanpa penghasilan lain.
- SPT 1770 S untuk karyawan dengan penghasilan bruto di atas Rp60 juta, lebih dari satu pemberi kerja, atau penghasilan lain di luar usaha.
- SPT 1770 untuk wajib pajak yang menjalankan usaha atau pekerjaan bebas, termasuk penerima penghasilan dari luar negeri.
Jadi, sumber dan besaran penghasilan menjadi pembedanya.
Contohnya begini. Staf administrasi bergaji tetap umumnya memakai 1770 S atau 1770 SS, sedangkan konsultan lepas memakai 1770.
DJP menetapkan pembagian ini lewat peraturan Direktur Jenderal Pajak tentang bentuk formulir SPT Tahunan orang pribadi. Kriterianya tegas, sehingga wajib pajak tidak bisa memilih sesuka hati.
Kriteria SPT 1770 S untuk Karyawan dan Penerima Penghasilan Lain
SPT 1770 S cocok untuk wajib pajak berstatus pekerja yang tidak menjalankan usaha.
Penghasilan Bruto di Atas Rp60 Juta Setahun
Angka Rp60 juta menjadi garis pemisah antara 1770 SS dan 1770 S. Begitu penghasilan brutomu melewatinya, formulir 1770 S berlaku.
Penghasilan bruto mencakup gaji, tunjangan, dan bonus sebelum potongan apa pun. Cek angkanya pada bukti potong BPA1 dari perusahaan.
Lebih dari Satu Pemberi Kerja atau Ada Penghasilan Lain
Bekerja di dua perusahaan dalam setahun? Kamu memakai 1770 S, berapa pun nilai penghasilanmu.
Aturan yang sama berlaku bagi karyawan penerima bunga, sewa, atau honorarium di luar pekerjaan utama. Semua penghasilan itu masuk ke satu laporan.
Kriteria SPT 1770 untuk Pelaku Usaha dan Pekerja Bebas
SPT 1770 berlaku bagi wajib pajak dengan penghasilan dari usaha atau pekerjaan bebas. Dokter, notaris, konsultan, pedagang, hingga freelancer termasuk di dalamnya.
Formulir ini juga berlaku bagi penerima penghasilan dari luar negeri.
Ada dua cara menghitung penghasilan neto bagi pelaku usaha dan pekerja bebas:
- Pembukuan, yaitu pencatatan lengkap pendapatan dan biaya selama setahun.
- Norma Penghitungan Penghasilan Neto (NPPN), yaitu perhitungan dengan persentase tertentu dari peredaran bruto.
Memilih NPPN? Beritahukan paling lama tiga bulan sejak awal tahun pajak, sesuai PER-17/PJ/2015.
Jangan menunda keputusan ini sampai musim lapor tiba. Jika terlewat, DJP dapat menganggap kamu memakai pembukuan.
Perubahan Formulir SPT Orang Pribadi di Coretax
Sejak pelaporan tahun pajak 2025, DJP menerima SPT Tahunan lewat sistem Coretax. Di sana, wajib pajak orang pribadi hanya menemukan satu jenis SPT Tahunan PPh orang pribadi.
Pembeda 1770, 1770 S, dan 1770 SS kini hadir sebagai lampiran yang menyesuaikan karakter penghasilan.
Apa Artinya bagi Wajib Pajak?
Kamu tidak perlu lagi memilih formulir secara manual. Meski begitu, data dan lampiran tetap harus kamu isi dengan benar.
Menurut saya, kriteria lama masih layak dipahami. Alasannya sederhana, kriteria itu menjelaskan kenapa sebuah lampiran muncul atau tidak.
Kamu bisa berlatih dulu lewat Simulator Coretax di spt-simulasi.pajak.go.id. Pengajuan NPPN pun dilakukan lewat menu Layanan Administrasi di akun Coretax.
Cara Memilih Formulir dan Lampiran SPT yang Tepat
Ikuti langkah berikut supaya laporanmu tidak salah isi:
- Tentukan sumber penghasilanmu, entah gaji, usaha, pekerjaan bebas, atau gabungan.
- Hitung total penghasilan bruto selama satu tahun pajak.
- Kumpulkan bukti potong, catatan pembukuan, serta data harta dan utang.
- Cocokkan data dengan kriteria 1770, 1770 S, atau 1770 SS di atas.
- Periksa lampiran yang muncul di Coretax, lalu lengkapi seluruh isiannya.
- Kirim SPT sebelum 31 Maret dan simpan bukti penerimaan elektroniknya.
Dengan langkah ini, risiko salah isi turun jauh.
Contoh Kasus agar Lebih Mudah Dipahami
Tiga contoh berikut membantu kamu membayangkan situasi nyata:
- Rina bekerja di satu perusahaan dengan gaji Rp4 juta per bulan atau Rp48 juta setahun. Ia masuk kategori 1770 SS.
- Bagas bergaji Rp8 juta per bulan dan menerima uang sewa kos. Penghasilannya melewati Rp60 juta dan ada penghasilan lain, jadi ia memakai 1770 S.
- Maya karyawan yang membuka usaha online di waktu luang. Karena ada penghasilan usaha, ia memakai 1770.
Dari ketiganya, terlihat bahwa keberadaan usaha mengubah pilihan formulir. Status pekerjaan utama saja belum cukup untuk menentukan jawabannya.
Kesalahan Umum Saat Memilih SPT dan Risikonya
Kesalahan sering muncul karena wajib pajak tidak mengecek seluruh sumber penghasilannya. Berikut yang paling sering terjadi:
- Karyawan melapor sebagai penghasilan tunggal padahal punya usaha sampingan.
- Wajib pajak lupa melaporkan penghasilan dari pemberi kerja kedua.
- Pelaku usaha terlambat memberitahukan NPPN.
- Data harta dan utang tidak diperbarui dari tahun sebelumnya.
Akibatnya, DJP bisa mengirim surat permintaan penjelasan atau meminta pembetulan. Sanksi administrasi pun mungkin muncul.
Karena itu, cek ulang semuanya sebelum menekan tombol kirim.
FAQ (Pertanyaan yang Sering Diajukan)
Apakah SPT 1770, 1770 S, dan 1770 SS masih berlaku di Coretax?
Ketiga formulir itu tidak lagi muncul sebagai pilihan terpisah. Coretax menyediakan satu SPT Tahunan PPh orang pribadi dengan lampiran yang menyesuaikan jenis penghasilan.
Apa beda utama SPT 1770 dan 1770 S?
SPT 1770 untuk penghasilan dari usaha atau pekerjaan bebas. SPT 1770 S untuk pekerja dengan penghasilan bruto di atas Rp60 juta atau lebih dari satu sumber.
Apakah karyawan yang punya usaha sampingan memakai 1770 S?
Tidak, karyawan tersebut memakai SPT 1770 karena punya penghasilan dari usaha. Gaji dan penghasilan usaha dilaporkan dalam satu SPT, lalu sistem menampilkan lampiran usaha.
Kesimpulan
Beda SPT 1770 dan 1770 S ada pada sumber dan besaran penghasilan. SPT 1770 untuk usaha dan pekerjaan bebas, sedangkan 1770 S untuk pekerja dengan penghasilan bruto di atas Rp60 juta.
Coretax kini menyatukan ketiga formulir dalam satu SPT dengan lampiran otomatis. Langkah terbaiknya, pahami kriteria, kumpulkan bukti potong, lalu periksa lampiran sebelum mengirim.
Menurut saya, kamu sebaiknya tidak menyerahkan semua keputusan kepada sistem. Pemahaman sendiri tetap jadi pegangan paling aman.
Masih ragu soal status penghasilan atau lampiran SPT kamu? Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini, dan tim kami siap membantu.
Ringkasan
- SPT 1770 dipakai wajib pajak dengan penghasilan dari usaha atau pekerjaan bebas.
- SPT 1770 S dipakai pekerja dengan penghasilan bruto di atas Rp60 juta setahun.
- SPT 1770 S juga berlaku bagi pekerja dengan lebih dari satu pemberi kerja atau penghasilan lain.
- SPT 1770 SS berlaku bagi karyawan satu pemberi kerja dengan penghasilan bruto sampai Rp60 juta.
- Coretax menyatukan ketiga formulir menjadi satu SPT Tahunan PPh orang pribadi dengan lampiran otomatis.
- Pelaku usaha yang memilih NPPN wajib memberitahukannya paling lama tiga bulan sejak awal tahun pajak.
- Batas lapor SPT Tahunan orang pribadi jatuh pada 31 Maret, dengan sanksi keterlambatan Rp100.000.
Referensi
- Undang-Undang Nomor 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Undang-Undang KUP.
- Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2015 tentang ketentuan pemberitahuan penggunaan NPPN.
- Direktorat Jenderal Pajak, Kementerian Keuangan RI. Informasi SPT Tahunan dan Coretax DJP (pajak.go.id).
- Direktorat Jenderal Pajak. Simulator Coretax DJP (spt-simulasi.pajak.go.id).




