
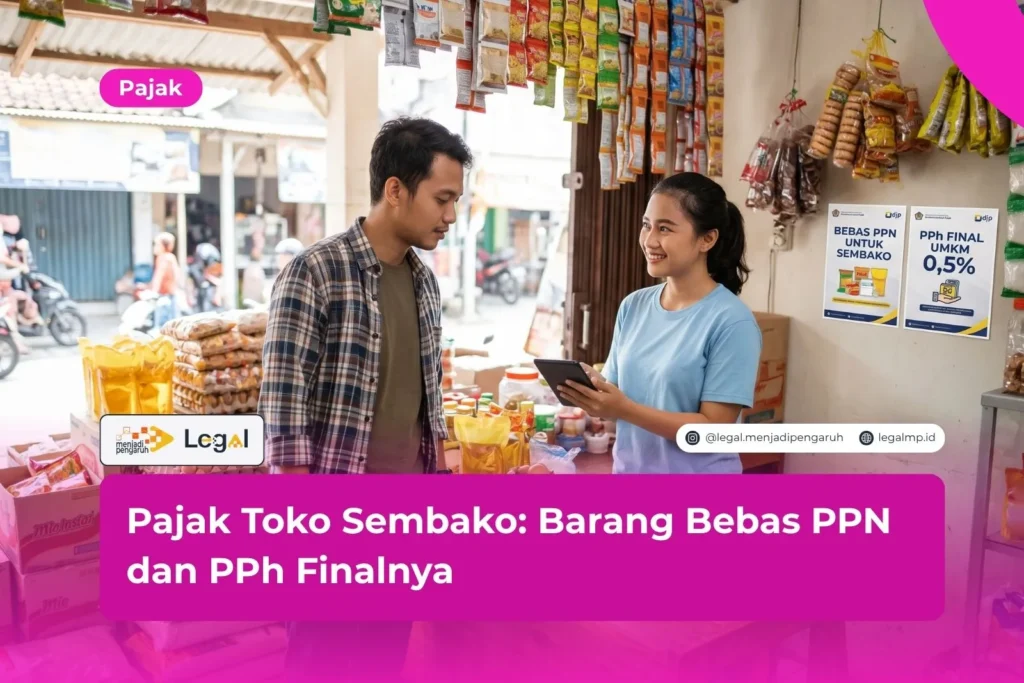
Punya warung atau toko kelontong? Hampir pasti pernah muncul pertanyaan soal pajak toko sembako.
Banyak pedagang mengira semua dagangan di rak mereka kena pajak. Kenyataannya, sebagian besar kebutuhan pokok bebas PPN.
Untuk usaha perorangan, kewajiban utamanya cukup PPh final 0,5 persen dari omzet. Ringan, bukan? Beban pajak toko sembako ternyata jauh di bawah bayangan kebanyakan orang.
Sebagai penulis yang mendalami hukum pajak, saya melihat akar persoalannya ada di kurangnya informasi.
Pedagang kecil jarang melanggar dengan sengaja. Aturannya terasa berbelit, dan penjelasannya sering memakai bahasa yang jauh dari keseharian mereka.
Karena itu, saya rangkum aturan pentingnya dengan urutan yang mudah diikuti.
Pajak Toko Sembako dan Siapa yang Wajib Membayarnya
Ada dua jenis pajak toko sembako yang perlu kamu kenal, yakni PPh final dan PPN. PPh final menyasar penghasilan dari omzet usaha.
PPN dipungut dari penyerahan barang kena pajak oleh pengusaha kena pajak. Pemilik toko perorangan dengan omzet paling banyak Rp4,8 miliar setahun umumnya memakai skema PPh final UMKM.
Dasarnya adalah PP Nomor 55 Tahun 2022, yang kini sudah diubah lewat PP Nomor 20 Tahun 2026. Perubahan itu membatasi penerima fasilitas pada orang pribadi, perseroan perorangan, dan koperasi.
Akibatnya, toko berbentuk CV, firma, atau PT biasa tidak bisa lagi memakai tarif 0,5 persen. Cek dulu bentuk usahamu sebelum menyetor apa pun.
Setelah itu, hitung omzet setahun dengan jujur, sebab angka itulah yang menentukan skema pajak toko sembako milikmu dan menjawab apakah kamu harus memungut PPN.
Satu hal lagi: lapor tetap wajib, meskipun belum ada pajak yang harus dibayar.
Baca Juga: Pajak Online Shop: Kewajiban Pelapak, Skema Pajak, dan Cara Lapornya
Barang Sembako yang Bebas PPN
Soal PPN, pegangannya adalah Pasal 16B Undang-Undang PPN sebagaimana diubah UU HPP. Rinciannya ada di Pasal 7 ayat (2) PP Nomor 49 Tahun 2022.
Barang kebutuhan pokok yang dibebaskan dari PPN adalah:
- beras dan gabah;
- jagung dan sagu;
- kedelai;
- garam;
- daging dan telur;
- susu;
- buah-buahan dan sayur-sayuran.
Pembebasan berlaku untuk impor dan penyerahan, tanpa surat keterangan bebas. Pengusaha kena pajak mencatatnya di faktur pajak dengan kode transaksi 08.
Barang di luar daftar, misalnya minyak goreng atau produk olahan kemasan, harus dicek satu per satu perlakuannya.
Jadi, baca dulu daftar resminya sebelum kamu menentukan harga jual.
Kapan Pemilik Toko Memungut PPN
Pedagang kecil tidak otomatis memungut PPN. Kewajiban itu baru muncul setelah usahamu dikukuhkan sebagai PKP.
Patokannya omzet Rp4,8 miliar dalam satu tahun buku, sesuai PMK Nomor 197/PMK.03/2013. Dengan begitu, sebagian besar toko sembako rumahan sama sekali tidak memungut PPN.
Toko grosir yang omzetnya besar perlu lebih waspada dan memantau angkanya secara rutin.
Kalau sudah menjadi PKP, kamu memungut PPN hanya atas barang yang tidak dibebaskan. Contohnya sabun, deterjen, atau makanan olahan tertentu.
Beras dan telur tetap bebas PPN. Pembukuan pun harus memisahkan dua kelompok barang itu dengan rapi.
PPh Final Toko Sembako 0,5 Persen dari Omzet
Skema PPh final memberi kepastian. Dasar pengenaannya jelas, yaitu peredaran bruto. Pemilik toko tidak perlu pusing menghitung laba rugi yang rumit, dan tarifnya hanya 0,5 persen.
Satu catatan penting: pajak ini mengikuti omzet. Laba tidak ikut dihitung. Toko yang sedang sepi pembeli pun tetap menyetor pajak selama omzet kumulatifnya sudah melewati batas.
Hitung omzet dengan cermat setiap bulan.
Cara Menghitung PPh Final
Rumusnya sederhana: omzet sebulan dikali 0,5 persen. Wajib pajak orang pribadi mendapat omzet tidak kena pajak Rp500 juta setahun.
Ambil contoh toko dengan omzet Rp50 juta per bulan. Sampai bulan kesepuluh, omzet kumulatifnya mencapai Rp500 juta, jadi belum ada pajak terutang.
Mulai bulan kesebelas, kamu menyetor Rp250.000 setiap bulan, yaitu Rp50 juta dikali 0,5 persen. Berlaku juga untuk bulan kedua belas.
Gambaran lain: toko dengan omzet Rp40 juta per bulan, atau Rp480 juta setahun, tidak membayar PPh final sama sekali.
Toko beromzet Rp300 juta per bulan sudah mulai membayar sejak bulan kedua. Besar kecilnya omzet menentukan kapan kewajiban itu mulai berjalan.
Siapkan dana pajak sejak awal tahun supaya arus kas tetap lancar.
Syarat dan Batasan Penggunaan
Perhatikan batasan berikut supaya kamu tidak salah memakai tarif:
- peredaran bruto tidak melebihi Rp4,8 miliar dalam satu tahun pajak;
- wajib pajak berbentuk orang pribadi, perseroan perorangan, atau koperasi;
- wajib pajak tidak memilih tarif umum PPh;
- omzet dari usaha lain ikut dihitung dengan pendekatan substansi ekonomi.
Poin terakhir menutup celah bagi yang memecah usaha demi mempertahankan tarif rendah. Soal jangka waktu pemanfaatan, ketentuannya ikut disesuaikan oleh PP Nomor 20 Tahun 2026.
Cek kembali di kanal resmi DJP untuk kepastiannya.
Kewajiban Administrasi Pajak Toko Sembako
Menyetor dengan jumlah yang benar belum menuntaskan urusan. Kamu juga perlu tertib administrasi. Langkah praktisnya begini:
- Daftarkan usaha dan pastikan kamu memiliki NPWP.
- Catat omzet harian dengan rapi, baik tunai maupun transfer.
- Setor PPh final paling lambat tanggal 15 bulan berikutnya melalui kode billing.
- Laporkan penghasilan dalam SPT Tahunan paling lambat 31 Maret.
Catatan yang rapi melindungimu saat petugas pajak meminta penjelasan. Catatan itu juga membantu kamu memantau batas omzet.
Percayalah, tiga menit mencatat setiap malam jauh lebih ringan daripada mengumpulkan nota setahun penuh di akhir Maret.
Sepele, tapi berguna. Terlambat menyetor atau melapor bisa berujung sanksi administrasi, jadi pasang pengingat setiap bulan. Simpan pula bukti setoran minimal sepuluh tahun.
Kebiasaan kecil ini membuat pengelolaan pajak toko sembako jauh lebih tenang, dan kamu bisa fokus melayani pelanggan.
Kesalahan yang Sering Terjadi pada Pajak Toko Sembako
Banyak pedagang tersandung di lubang yang sama. Hasilnya, mereka membayar kebanyakan atau terlambat melapor. Inilah kesalahan yang paling sering muncul:
- memungut PPN dari pembeli padahal belum menjadi PKP;
- menganggap semua sembako kena PPN sehingga harga jual naik tanpa dasar;
- mencampur uang pribadi dengan uang toko, sehingga omzet sulit dihitung;
- lupa melapor SPT Tahunan karena merasa pajaknya nihil;
- memecah usaha ke beberapa nama agar omzet terlihat kecil.
Kesalahan terakhir paling berisiko. Aturan baru menghitung omzet dengan pendekatan substansi ekonomi, sehingga petugas pajak bisa menggabungkan usaha yang saling berkaitan.
Pedagang yang jujur dan tertib tidak perlu cemas.
FAQ tentang Pajak Toko Sembako
Apakah toko sembako kecil wajib membayar pajak?
Ya. Setiap usaha yang menghasilkan penghasilan wajib melapor dan membayar pajak.
Pemilik toko perorangan mendapat omzet tidak kena pajak Rp500 juta setahun dan tarif final 0,5 persen, sehingga bebannya relatif ringan.
Setoran pun belum dikenakan selama omzet kumulatif belum melewati batas itu.
Apakah semua sembako bebas PPN?
Tidak. Hanya barang kebutuhan pokok yang tercantum dalam PP Nomor 49 Tahun 2022 yang bebas PPN.
Minyak goreng dan produk olahan perlu dicek terpisah. Pantau terus pengumuman resmi DJP.
Bagaimana jika omzet melebihi Rp4,8 miliar?
Fasilitas PPh final tidak bisa dipakai lagi pada tahun berikutnya, jadi kamu beralih ke tarif umum.
Kamu juga wajib mengukuhkan diri sebagai PKP dan memungut PPN atas barang yang tidak dibebaskan.
Kesimpulan
Pajak toko sembako ternyata tidak serumit bayangan banyak pedagang. Barang kebutuhan pokok bebas PPN, dan PPh final hanya 0,5 persen dari omzet.
Saran saya sederhana: pastikan bentuk usaha, catat omzet, lalu setor dan lapor tepat waktu.
Menurut saya, pemerintah sudah memberi ruang yang adil bagi pedagang kecil. Ruang itu baru berguna kalau pelaku usaha memahami aturannya.
Patuh sejak awal jauh lebih murah daripada membayar sanksi belakangan. Dengan memahami pajak toko sembako, usahamu bisa tumbuh dengan aman.
Masih ragu soal status usaha atau cara menghitung pajak tokomu? Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini.
Tim kami siap membantumu dengan ramah.
Baca Juga: Pajak Dividen: Tarif, Pihak yang Dikenai, dan Cara Pelaporannya
Ringkasan
- Pajak toko sembako terdiri dari PPh final dan PPN.
- Beras, jagung, kedelai, garam, daging, telur, susu, buah, dan sayur bebas PPN.
- Pedagang non-PKP tidak memungut PPN.
- PPh final UMKM sebesar 0,5 persen dari omzet.
- Orang pribadi mendapat omzet tidak kena pajak Rp500 juta setahun.
- Batas omzet fasilitas adalah Rp4,8 miliar setahun.
- Setor pajak paling lambat tanggal 15 bulan berikutnya.
Referensi
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan Pemerintah Nomor 49 Tahun 2022 tentang pembebasan PPN atas barang kebutuhan pokok tertentu.
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
- Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Perubahan atas PP Nomor 55 Tahun 2022.
- Peraturan Menteri Keuangan Nomor 197/PMK.03/2013 tentang Batasan Pengusaha Kecil PPN.
- Direktorat Jenderal Pajak, Kementerian Keuangan. www.pajak.go.id.




