

BEPS adalah pajak yang sering disebut dalam diskusi perpajakan internasional, tapi maknanya masih membingungkan banyak orang. Istilah ini bukan jenis pajak baru, melainkan nama sebuah masalah sekaligus program global.
Sebagai praktisi hukum yang kerap mendampingi perusahaan grup lintas negara, saya sering ditanya apa hubungan BEPS dengan kewajiban pajak di Indonesia. Jawabannya cukup luas, karena dampaknya menyentuh pelaporan, dokumentasi, sampai struktur transaksi.
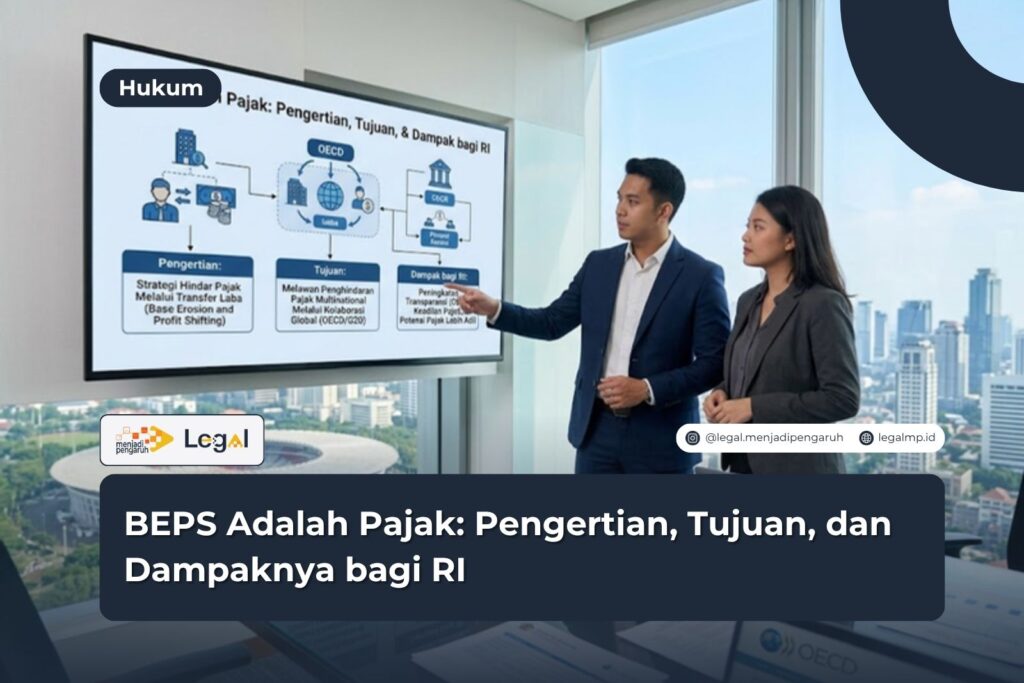
Singkatnya, BEPS adalah singkatan dari Base Erosion and Profit Shifting. Maksudnya, praktik penggerusan basis pajak dan pengalihan laba ke negara bertarif rendah.
Nah, di artikel ini kita bahas pengertian, tujuan, 15 rencana aksinya, dan dampaknya bagi Indonesia. Kamu juga akan tahu langkah yang perlu disiapkan perusahaan.
Pengertian BEPS dan Latar Belakangnya
BEPS adalah strategi perencanaan pajak yang memanfaatkan celah dan ketidaksesuaian aturan antarnegara. Tujuannya membuat laba “hilang” dari negara tempat kegiatan ekonomi berlangsung, atau dipindahkan ke yurisdiksi dengan pajak rendah.
Istilah ini dipopulerkan oleh OECD bersama G20. Mereka meluncurkan proyek BEPS karena banyak perusahaan multinasional membayar pajak sangat kecil, padahal beroperasi dan meraup untung besar di banyak negara.
Praktik ini umumnya masih berada di wilayah abu-abu. Perusahaan memakai aturan yang ada, hanya saja dengan cara yang tidak diinginkan pembuat kebijakan.
Menurut saya, banyak orang mengira BEPS selalu berarti penggelapan pajak. Padahal, sebagian praktik tersebut legal, dan justru itulah yang membuat negara perlu menutup celahnya.
Contoh Praktik yang Memicu BEPS
Agar lebih mudah dibayangkan, berikut beberapa pola yang sering disebut dalam diskusi BEPS:
- Pembayaran royalti atau bunga yang besar kepada afiliasi di negara bertarif rendah.
- Penentuan harga transaksi antargrup yang tidak wajar.
- Penempatan aset tidak berwujud, seperti merek dan teknologi, di negara berpajak ringan.
- Pemanfaatan perbedaan perlakuan pajak atas satu instrumen di dua negara.
Sebagai contoh, anak usaha di Indonesia membayar biaya lisensi mahal kepada perusahaan induk di negara bertarif rendah. Akibatnya, laba di Indonesia menyusut dan pajak yang dibayar ikut mengecil.
Tujuan dan 15 Rencana Aksi BEPS
Tujuan utama proyek BEPS adalah menyelaraskan tempat pembayaran pajak dengan tempat kegiatan ekonomi dan penciptaan nilai. Dengan begitu, laba dikenai pajak di tempat nilai itu benar-benar tercipta.
OECD kemudian menyusun 15 rencana aksi (action plans). Rencana ini dikelompokkan dalam beberapa tema besar.
Tema Utama Rencana Aksi BEPS
Secara garis besar, rencana aksi tersebut mencakup hal berikut:
- Tantangan ekonomi digital dan perpajakannya.
- Penyelarasan perlakuan pajak atas instrumen hibrida.
- Aturan Controlled Foreign Company atau CFC.
- Pembatasan pengurangan beban bunga.
- Pencegahan penyalahgunaan perjanjian penghindaran pajak berganda.
- Penyelarasan transfer pricing dengan penciptaan nilai.
- Peningkatan transparansi lewat dokumentasi dan pelaporan.
- Penyelesaian sengketa yang lebih efektif.
Standar Minimum yang Wajib Dijalankan
Dari 15 aksi itu, ada empat yang dikategorikan sebagai standar minimum. Negara anggota kerangka inklusif diharapkan menjalankannya.
Keempatnya mencakup praktik pajak yang merugikan, pencegahan penyalahgunaan perjanjian pajak, pelaporan per negara (Country-by-Country Reporting), dan penyelesaian sengketa. Indonesia ikut berkomitmen menerapkannya.
Menurut saya, standar minimum inilah yang paling terasa bagi pelaku usaha. Kewajiban dokumentasi dan pelaporan sudah menjadi bagian rutin perusahaan grup.
Dampak BEPS bagi Indonesia
Indonesia ikut berkomitmen dalam kerangka BEPS dan menuangkannya ke dalam aturan domestik. Penerapannya terlihat di beberapa area perpajakan.
Pertama, ketentuan transfer pricing diperketat. Perusahaan yang bertransaksi dengan pihak afiliasi wajib menerapkan prinsip kewajaran dan kelaziman usaha.
Kedua, ada kewajiban dokumentasi bertingkat. Dokumen tersebut lazim dikenal sebagai Master File, Local File, dan Country-by-Country Report.
Ketiga, Indonesia punya pembatasan rasio utang terhadap modal untuk pengurangan beban bunga. Aturan ini mencegah perusahaan menggerus laba lewat pinjaman afiliasi berlebihan.
Selain itu, Indonesia memiliki ketentuan terkait Controlled Foreign Company dan perjanjian penghindaran pajak berganda. Semuanya bertujuan menutup celah pengalihan laba.
Dampak bagi Perusahaan dan Investor
Bagi perusahaan grup, BEPS berarti beban kepatuhan yang lebih tinggi. Mereka perlu menyiapkan data yang konsisten antarnegara.
Selain itu, otoritas pajak kini bisa membandingkan laporan dari berbagai negara. Ketidakkonsistenan data mudah terdeteksi.
Sementara itu, investor perlu menilai struktur investasinya lebih cermat. Struktur yang hanya dirancang demi tarif rendah berisiko dipersoalkan.
Menurut pengalaman saya, risiko terbesar muncul pada transaksi afiliasi yang tidak punya dasar bisnis jelas. Otoritas pajak biasanya mulai bertanya dari titik ini.
Langkah yang Perlu Disiapkan Perusahaan
Menghadapi era BEPS, perusahaan perlu pendekatan yang terencana. Persiapan yang baik mencegah sengketa di kemudian hari.
Berikut langkah praktis yang bisa kamu terapkan:
- Petakan seluruh transaksi dengan pihak afiliasi.
- Pastikan setiap transaksi punya dasar bisnis dan kontrak tertulis.
- Susun dokumentasi transfer pricing secara berkala.
- Tinjau struktur grup dan rasio utang terhadap modal.
- Periksa kewajiban pelaporan, termasuk laporan per negara bila memenuhi kriteria.
- Pantau perkembangan aturan terbaru dari otoritas pajak.
Karena aturan terus berkembang, jangan mengandalkan informasi lama. Cek ketentuan terbaru dari Direktorat Jenderal Pajak sebelum mengambil keputusan.
Peran Penasihat Pajak dan Hukum
Perencanaan pajak lintas negara menyentuh aspek hukum dan perpajakan sekaligus. Kolaborasi dua keahlian ini sangat membantu.
Penasihat hukum menilai keabsahan struktur dan kontrak. Sementara itu, konsultan pajak menghitung dampak dan kepatuhan.
Dengan kerja sama itu, risiko sengketa bisa ditekan sejak awal.
FAQ Seputar BEPS dan Pajak
Apakah BEPS adalah jenis pajak baru?
Bukan. BEPS adalah istilah untuk praktik penggerusan basis pajak dan pengalihan laba, sekaligus nama proyek OECD untuk mengatasinya.
Apakah BEPS sama dengan penggelapan pajak?
Tidak selalu. Banyak praktik BEPS memanfaatkan celah aturan sehingga tergolong penghindaran pajak, sedangkan penggelapan pajak melanggar hukum secara langsung.
Apakah semua perusahaan terdampak BEPS?
Dampak terbesar dirasakan perusahaan grup multinasional dan perusahaan dengan transaksi afiliasi. Meski begitu, prinsip kewajaran berlaku bagi semua yang bertransaksi dengan pihak berelasi.
Kesimpulan
BEPS adalah pajak yang dalam praktiknya merujuk pada upaya global menutup celah penggerusan basis pajak dan pengalihan laba. Indonesia ikut menerapkannya lewat aturan transfer pricing, dokumentasi, pembatasan beban bunga, dan ketentuan terkait CFC.
Dari pengalaman saya, perusahaan yang siap sejak awal jauh lebih tenang ketika menghadapi pemeriksaan. Rapikan transaksi afiliasi dan dokumentasinya sebelum otoritas pajak menanyakannya.
Kalau perusahaanmu punya transaksi lintas negara dan ingin memastikan kepatuhannya, klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website ini. Tim kami siap membantu menilai struktur dan kewajiban pajak grup usahamu.
Ringkasan
- BEPS adalah singkatan dari Base Erosion and Profit Shifting, yaitu penggerusan basis pajak dan pengalihan laba.
- BEPS bukan jenis pajak baru, melainkan masalah sekaligus proyek OECD dan G20.
- Proyek ini terdiri dari 15 rencana aksi dengan empat standar minimum.
- Tujuannya menyelaraskan pembayaran pajak dengan tempat penciptaan nilai.
- Indonesia menerapkannya lewat aturan transfer pricing, dokumentasi, dan pembatasan beban bunga.
- Dokumentasi bertingkat meliputi Master File, Local File, dan laporan per negara.
- Perusahaan perlu memetakan transaksi afiliasi dan menyusun dokumentasi berkala.
- Aturan terus berkembang, jadi pantau ketentuan terbaru DJP.
Referensi
- Undang-Undang tentang Pajak Penghasilan beserta perubahannya.
- Peraturan Menteri Keuangan tentang penerapan prinsip kewajaran dan kelaziman usaha dalam transaksi afiliasi.
- OECD, “Base Erosion and Profit Shifting (BEPS),” oecd.org.
- Direktorat Jenderal Pajak, “Informasi Perpajakan Internasional,” pajak.go.id.




