
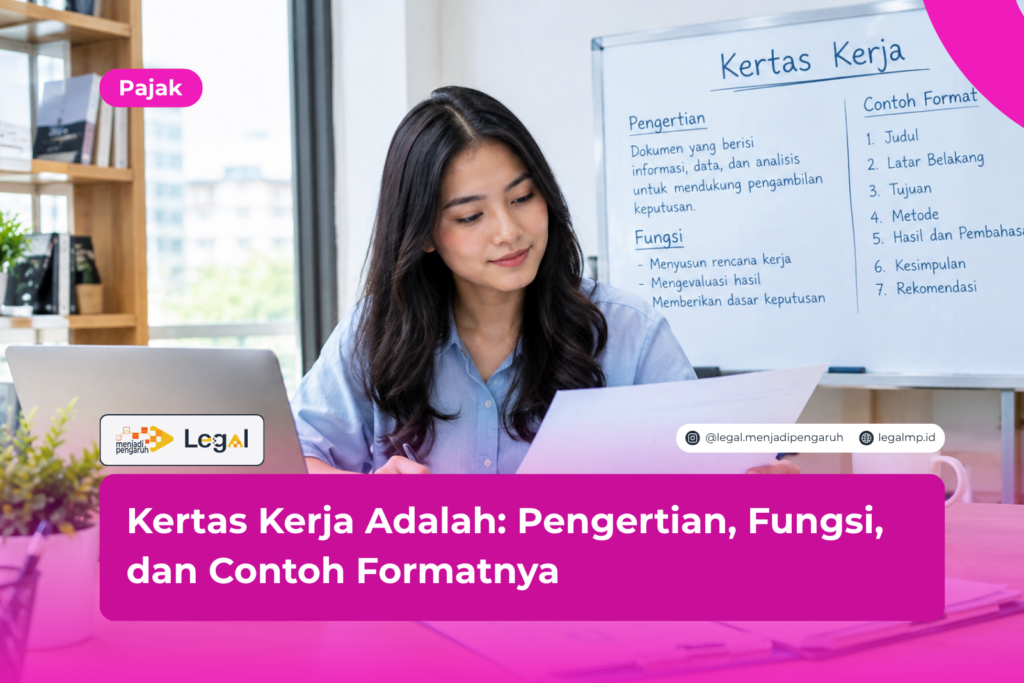


Kertas kerja adalah dokumen yang sering dianggap remeh, padahal posisinya sangat penting dalam dunia audit dan pemeriksaan pajak.
Banyak pelaku usaha, bahkan staf akuntansi sendiri, masih keliru menyamakannya dengan laporan keuangan biasa. Padahal keduanya jauh berbeda.
Tanpa kertas kerja yang tersusun rapi, opini auditor bisa goyah. Hasil pemeriksaan pajak pun rawan digugat keabsahannya.
Sederhananya begini. Kertas kerja adalah kumpulan catatan, bukti, dan simpulan yang disusun sistematis selama proses audit atau pemeriksaan berlangsung. Setiap langkah dicatat.
Setiap bukti disimpan. Bertahun-tahun menangani sengketa pajak dan pendampingan audit membuat saya melihat dokumen ini dengan cara berbeda.
Kertas kerja adalah benteng hukum. Ketika hasil audit atau pemeriksaan digugat di kemudian hari, dokumen inilah yang jadi andalan pertama.
Nah, dalam artikel ini kamu akan diajak memahami pengertian, dasar hukum, fungsi, jenis, sampai contoh format kertas kerja yang bisa langsung dipraktikkan.
Baca juga: Kantor Pelayanan Pajak: Fungsi, Layanan, dan Cara Menghubunginya
Apa Itu Kertas Kerja? Pengertian dan Dasar Hukumnya
Pengertian Kertas Kerja Secara Umum
Secara garis besar, kertas kerja adalah seluruh dokumen yang disusun auditor atau pemeriksa pajak untuk mencatat jejak pekerjaannya.
Di dalamnya termuat prosedur yang dijalankan, bukti yang dikumpulkan, dan simpulan akhir yang diambil. Istilah lain yang sering dipakai adalah audit trail, atau jejak audit.
Bentuknya beragam. Dulu identik dengan tumpukan kertas fisik, kini kertas kerja lebih sering hadir sebagai file elektronik, spreadsheet, bahkan sistem dokumentasi digital terintegrasi.
Meski begitu, satu hal tidak berubah. Isinya harus lengkap, rapi, dan bisa ditelusuri ulang oleh siapa pun yang memeriksanya kemudian.
Dasar Hukum Kertas Kerja di Indonesia
Aturan soal kertas kerja ternyata tidak berdiri sendiri. Payung hukumnya tersebar di beberapa regulasi, tergantung konteks pemakaiannya:
- Standar Audit (SA) 230 Revisi 2021 dari Institut Akuntan Publik Indonesia (IAPI), yang mengatur dokumentasi audit secara spesifik bagi akuntan publik.
- Standar Audit (SA) 500 Revisi 2021 tentang Bukti Audit, yang berkaitan erat dengan penyusunan kertas kerja.
- Undang-Undang Nomor 5 Tahun 2011 tentang Akuntan Publik, payung hukum utama profesi akuntan publik di Indonesia.
- Peraturan Menteri Keuangan Nomor 15 Tahun 2025 tentang Pemeriksaan Pajak, yang kini menjadi aturan tunggal soal tata cara pemeriksaan sekaligus Kertas Kerja Pemeriksaan (KKP). Aturan ini menggantikan PMK 17/PMK.03/2013, PMK 18/PMK.03/2021, dan PMK 256/PMK.03/2014 yang sudah tidak berlaku sejak 14 Februari 2025.
Jadi, konteks kertas kerja audit laporan keuangan dan kertas kerja pemeriksaan pajak memang berbeda. Namun satu prinsip tetap sama di keduanya. Semua proses kerja harus didokumentasikan secara objektif dan bisa dipertanggungjawabkan.
Fungsi Kertas Kerja dalam Audit dan Pemeriksaan Pajak
Fungsi kertas kerja jauh lebih luas ketimbang sekadar arsip yang menumpuk di lemari. Berikut beberapa fungsi utamanya:
- Dasar penyusunan opini atau simpulan. Auditor maupun pemeriksa pajak mengandalkan kertas kerja ini sebagai basis utama sebelum mengambil keputusan akhir.
- Bukti kepatuhan terhadap standar. Dokumen ini membuktikan bahwa proses audit atau pemeriksaan sudah berjalan sesuai standar dan aturan yang berlaku.
- Alat supervisi dan review. Lewat kertas kerja yang rapi, tim senior bisa menelaah pekerjaan tim junior tanpa harus mengulang semuanya dari awal.
- Bahan diskusi saat sengketa. Dalam pemeriksaan pajak, KKP kerap menjadi bahan diskusi antara wajib pajak dan pemeriksa ketika muncul perbedaan pendapat.
- Referensi untuk pekerjaan berikutnya. Kertas kerja tahun ini bisa jadi acuan audit atau pemeriksaan periode selanjutnya.
Karena itulah, kualitas kertas kerja sangat menentukan kekuatan posisi hukum sebuah opini audit atau hasil pemeriksaan pajak. Semakin rapi dokumennya, semakin kuat pula pijakan hukumnya.
Jenis-Jenis Kertas Kerja yang Perlu Kamu Ketahui
Kertas kerja tidak selalu sama. Bentuk dan jenisnya menyesuaikan konteks pemakaiannya. Berikut rinciannya:
- Kertas kerja audit (KKA). Dipakai akuntan publik saat mengaudit laporan keuangan perusahaan, mengacu pada SA 230.
- Kertas kerja pemeriksaan (KKP) umum. Digunakan pemeriksa pajak untuk mendokumentasikan pemeriksaan kepatuhan wajib pajak secara umum.
- Kertas kerja pemeriksaan (KKP) khusus. Tata cara penyusunannya diatur tersendiri di luar SE-08/PJ/2012, biasanya untuk kasus pemeriksaan tertentu.
- Kertas kerja akuntansi internal. Dipakai staf akuntansi perusahaan, misalnya neraca lajur atau worksheet, sebelum laporan keuangan final disusun.
- Kertas kerja audit internal. Digunakan satuan pengawas internal perusahaan untuk mendokumentasikan temuan selama audit internal berlangsung.
Format dan tingkat formalitasnya memang berbeda-beda. Namun fungsinya tetap sama. Semuanya menjadi jejak dokumentasi yang bisa dipertanggungjawabkan.
Contoh Format dan Cara Menyusun Kertas Kerja yang Baik
Sebenarnya format kertas kerja cukup fleksibel, asal memenuhi unsur kelengkapan dan ketelusuran. Meski begitu, ada komponen standar yang sebaiknya selalu hadir di dalamnya.
Komponen Utama Kertas Kerja
Kertas kerja yang baik biasanya memuat unsur-unsur berikut ini:
- Identitas dan referensi. Nomor indeks, nama klien atau wajib pajak, dan periode yang diperiksa.
- Tujuan prosedur. Penjelasan singkat tentang apa yang hendak diuji atau dibuktikan lewat prosedur tersebut.
- Prosedur yang dilakukan. Langkah kerja auditor atau pemeriksa, ditulis rinci dan berurutan.
- Bukti pendukung. Dokumen sumber, hasil konfirmasi, atau data pendukung lain yang relevan.
- Simpulan. Kesimpulan auditor atau pemeriksa setelah seluruh prosedur dijalankan.
- Paraf dan tanggal. Tanda tangan penyusun dan reviewer sebagai bentuk akuntabilitas.
Contoh Sederhana Format Kertas Kerja
Sebagai gambaran, begini contoh struktur kertas kerja audit piutang usaha:
- Nomor indeks: KKA-01
- Akun yang diperiksa: Piutang Usaha
- Tujuan: Menguji keberadaan dan penilaian piutang per 31 Desember
- Prosedur: Kirim surat konfirmasi ke lima debitur terbesar
- Bukti: Jawaban konfirmasi, aging schedule piutang
- Simpulan: Saldo piutang telah disajikan secara wajar
Format itu bisa kamu sesuaikan dengan kebutuhan, baik untuk audit laporan keuangan maupun pemeriksaan pajak internal perusahaan.

FAQ Seputar Kertas Kerja
- Apakah kertas kerja wajib disimpan dan berapa lama? Ya, wajib. Kertas kerja harus disimpan sebagai bukti bahwa audit atau pemeriksaan benar-benar dilakukan. Khusus dokumen yang menjadi dasar pembukuan atau pencatatan, Pasal 28 ayat (11) UU KUP mewajibkan penyimpanan selama 10 tahun di Indonesia, di tempat kegiatan usaha atau tempat kedudukan wajib pajak.
- Apakah wajib pajak berhak meminta salinan kertas kerja pemeriksaan? Wajib pajak berhak tahu dasar koreksi lewat Surat Pemberitahuan Hasil Pemeriksaan. Namun akses penuh ke KKP internal pemeriksa biasanya dibatasi, sesuai ketentuan yang berlaku.
- Apa bedanya kertas kerja audit dan kertas kerja akuntansi biasa? Kertas kerja audit mengacu pada standar profesi, yakni SA 230, dan tujuannya mendukung opini auditor independen. Kertas kerja akuntansi biasa berbeda. Fungsinya sebatas alat bantu internal untuk menyusun laporan keuangan.
Kesimpulan
Kertas kerja adalah fondasi yang menopang kredibilitas sebuah audit maupun pemeriksaan pajak. Tanpa dokumen ini tersusun rapi dan sesuai standar, opini auditor bisa goyah.
Hasil pemeriksaan pun berisiko dipertanyakan keabsahannya di kemudian hari. Langkah praktisnya sederhana. Pastikan setiap kertas kerja memuat prosedur, bukti, dan simpulan yang jelas, lalu didokumentasikan lengkap sejak awal.
Dari pengalaman saya menangani berbagai sengketa pajak, biang keladi paling sering justru kertas kerja yang tidak lengkap. Bukan posisi hukum yang lemah.
Kalau kamu sedang menghadapi pemeriksaan pajak, sengketa hasil audit, atau butuh pendampingan menyusun dokumentasi yang kuat secara hukum, jangan tunggu sampai masalah makin besar.
Klik poster di samping, atau tombol KONSULTASI GRATIS di pojok kanan website, untuk berdiskusi langsung dengan tim kami.
Baca juga: Kode Faktur Pajak: Jenis, Struktur, dan Cara Membacanya
Ringkasan
- Kertas kerja adalah dokumen pencatatan prosedur, bukti, dan simpulan selama proses audit atau pemeriksaan berlangsung.
- Dasar hukumnya berbeda antara audit (SA 230, SA 500, UU No. 5/2011) dan pemeriksaan pajak (PMK 17/2013 jo. PMK 18/2021, SE-08/PJ/2012).
- Fungsi utamanya mencakup dasar opini, bukti kepatuhan standar, alat supervisi, hingga bahan diskusi sengketa.
- Jenisnya meliputi KKA, KKP umum, KKP khusus, kertas kerja akuntansi, dan kertas kerja audit internal.
- Format yang baik memuat identitas, tujuan, prosedur, bukti, simpulan, serta paraf reviewer.
- Kertas kerja dan dokumen dasar pembukuan wajib disimpan selama 10 tahun sesuai Pasal 28 ayat (11) UU KUP, bukan 5 tahun.
- Kelengkapan dokumen ini sering menjadi penentu utama menang atau kalahnya sengketa pajak maupun audit.
Referensi
- Institut Akuntan Publik Indonesia (IAPI). Standar Audit (SA) 230 Revisi 2021 tentang Dokumentasi Audit.
- Republik Indonesia. Undang-Undang Nomor 5 Tahun 2011 tentang Akuntan Publik.
- Kementerian Keuangan Republik Indonesia. Peraturan Menteri Keuangan Nomor 15 Tahun 2025 tentang Pemeriksaan Pajak.
- Direktorat Jenderal Pajak. Surat Edaran Nomor SE-08/PJ/2012 tentang Pedoman Penyusunan Kertas Kerja Pemeriksaan untuk Menguji Kepatuhan Pemenuhan Kewajiban Perpajakan.
- Republik Indonesia. Undang-Undang Nomor 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).




