
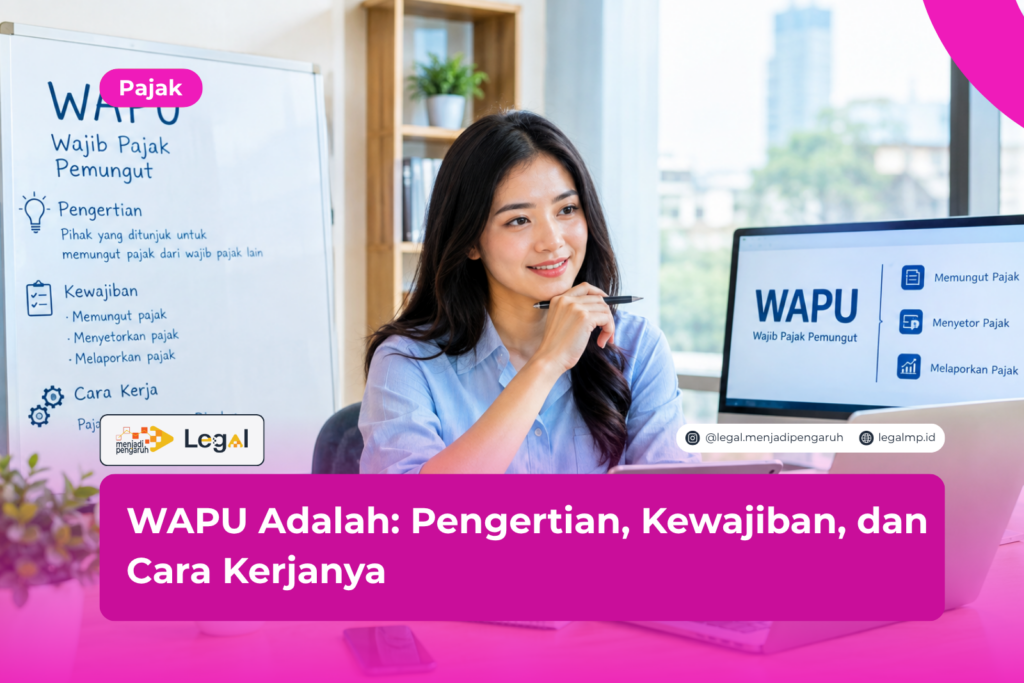


WAPU adalah istilah yang kerap bikin dahi berkerut, terutama bagi orang yang baru terjun ke dunia perpajakan.
Banyak bendahara instansi, staf keuangan, sampai pemilik usaha kecil menengah pernah mengalami kebingungan yang sama saat pertama kali mendengar kata ini. Wajar saja. Aturan pajak memang tidak pernah terasa akrab di telinga orang awam.
Singkatnya begini. WAPU adalah sebutan populer untuk pemungut PPN, yakni pihak yang ditunjuk pemerintah untuk memungut, menyetor, dan melaporkan PPN atas sebuah transaksi.
Uniknya, posisi WAPU sebenarnya adalah pembeli. Tapi karena ada aturan khusus, justru si pembeli inilah yang mengambil alih tugas pemungutan PPN yang biasanya dipegang penjual.
Sebagai orang yang menggeluti regulasi perpajakan Indonesia bertahun-tahun, saya melihat mekanisme WAPU ini sebagai strategi yang cukup cerdik dari pemerintah.
Dengan menaruh kewajiban pemungutan di tangan pihak yang lebih rapi secara administrasi, seperti instansi pemerintah dan BUMN, negara bisa menekan celah kebocoran penerimaan PPN dari sisi penjual.
Maka dari itu, siapa pun yang bertransaksi dengan instansi pemerintah atau BUMN wajib paham betul soal aturan ini. Kalau tidak, risiko salah hitung dan salah lapor bisa mengintai kapan saja.
Baca juga: Pajak Progresif Adalah: Pengertian, Tarif, dan Cara Menghitungnya
Apa Itu WAPU? Pengertian dan Dasar Hukumnya
Anehnya, istilah WAPU sama sekali tidak tercantum secara resmi dalam peraturan perpajakan mana pun. Meski begitu, istilah ini sudah terlanjur lazim dipakai untuk menyebut pemungut PPN sebagaimana diatur dalam Pasal 16A Undang-Undang PPN.
Dalam mekanisme PPN yang umum berlaku, penjual sebagai pihak yang menyerahkan Barang Kena Pajak atau Jasa Kena Pajak seharusnya memungut PPN dari pembeli.
Namun, mekanisme WAPU membalik pola itu sepenuhnya. Pembeli, dalam skema ini, justru diwajibkan memungut, menyetor, dan melaporkan sendiri PPN yang terutang atas transaksi tersebut.
Coba bayangkan sebuah instansi pemerintah membeli alat tulis kantor dari rekanan swasta. Berdasarkan aturan umum, penjual mestinya memungut PPN dari pembeli.
Tapi karena instansi tadi berstatus WAPU, justru instansi itu sendiri yang memungut PPN atas transaksi pembeliannya, bukan si penjual.
Selain Pasal 16A, dasar hukum WAPU juga diperkuat lewat Pasal 32A UU PPN. Pasal ini memberi kewenangan kepada pihak lain untuk ditunjuk sebagai pemungut pajak.
Ketentuan teknisnya kemudian dijabarkan lebih detail melalui berbagai Peraturan Menteri Keuangan yang terus diperbarui seiring berjalannya waktu.
Mengapa Istilah Ini Penting Dipahami
Salah paham soal status WAPU sering berujung pada kesalahan penerbitan faktur pajak. Karena itulah, baik penjual maupun pembeli perlu mengenali lawan transaksinya sejak awal. Terlebih lagi kalau berhubungan dengan instansi pemerintah, BUMN, atau kontraktor migas.
Pihak-Pihak yang Ditetapkan sebagai WAPU
Tidak sembarang pembeli bisa menyandang status WAPU. Penetapan ini hanya berlaku untuk pihak-pihak tertentu yang memang secara khusus ditunjuk lewat peraturan perpajakan.
Berdasarkan aturan yang berlaku saat ini, ada beberapa kelompok pemungut PPN, yaitu:
- Instansi Pemerintah, mencakup instansi pemerintah pusat, daerah, sampai desa, sebagaimana diatur dalam Pasal 16 PMK 231/2019 yang sudah diubah dengan PMK 59/2022.
- Kontraktor Kontrak Kerja Sama (KKS) di sektor minyak dan gas bumi, sesuai Pasal 298 PMK 81/2024.
- Badan Usaha Milik Negara (BUMN), termasuk BUMN hasil restrukturisasi dan perusahaan tertentu yang dimiliki langsung oleh BUMN, berdasarkan Pasal 292 PMK 81/2024.
- Pemegang Izin Usaha Pertambangan Khusus Operasi Produksi (IUPK OP), diatur dalam Pasal 305 PMK 81/2024.
- Pihak lain yang ditunjuk sebagai pemungut pajak, mengacu pada Pasal 32A UU PPN dan PMK 58/2022.
Kalau perusahaanmu bertransaksi dengan salah satu pihak di atas, besar kemungkinan kamu akan langsung berhadapan dengan mekanisme WAPU.
Sebagai langkah jaga-jaga, pastikan tim keuanganmu mengecek status lawan transaksi sebelum faktur pajak diterbitkan.
Kewajiban WAPU dalam Sistem PPN
Begitu ditunjuk sebagai pemungut PPN, WAPU langsung memikul tiga kewajiban utama yang harus dijalankan berurutan dan konsisten.
Pertama, memungut PPN dari rekanan atau penjual pada saat transaksi berlangsung. Kedua, menyetorkan PPN yang sudah dipungut itu ke kas negara. Ketiga, melaporkannya lewat Surat Pemberitahuan Masa PPN. Batas waktunya jelas. Penyetoran dan pelaporan wajib dilakukan paling lambat akhir bulan berikutnya setelah masa pajak pemungutan berlangsung.
Meski begitu, tidak semua transaksi otomatis kena pungutan PPN dari WAPU. Ada sejumlah pengecualian yang patut diperhatikan:
- Transaksi dengan nilai pembayaran maksimal Rp10.000.000, selama bukan hasil pemecahan dari transaksi yang nilai aslinya lebih besar.
- Pembayaran atas BKP/JKP yang mendapat fasilitas tidak dipungut atau dibebaskan dari PPN.
- Pembayaran atas penyerahan bahan bakar oleh Pertamina atau anak usahanya.
- Pembayaran atas jasa telekomunikasi dan jasa angkutan udara oleh perusahaan penerbangan.
Konsekuensi Jika WAPU Lalai
Bagaimana kalau WAPU lalai memungut, menyetor, atau melaporkan PPN? Risiko sanksi administratif siap mengintai.
Mulai dari denda keterlambatan sampai bunga pajak. Karena itu, kepatuhan administratif menjadi kunci utama dalam menjalankan peran sebagai pemungut PPN.
Cara Kerja Pemungutan PPN oleh WAPU
Praktiknya, mekanisme kerja WAPU bisa dipahami lewat beberapa tahapan berikut ini:
- Penjual, yang berstatus PKP rekanan, menyerahkan BKP atau JKP kepada WAPU sambil menerbitkan faktur pajak dengan kode transaksi khusus, yaitu kode 03.
- WAPU membayar harga barang atau jasa kepada penjual. Tanpa komponen PPN. Sebab PPN-nya dipungut secara terpisah oleh WAPU itu sendiri.
- WAPU memungut PPN sesuai tarif yang berlaku dari nilai transaksi tersebut.
- WAPU menyetorkan PPN yang sudah dipungut ke kas negara lewat kode billing yang terbentuk saat pelaporan.
- Faktur pajak berkode 03 yang diterima WAPU lantas dimasukkan ke Lampiran B3 SPT Masa PPN Pemungut PPN. Nilai pemungutannya tercatat di Induk SPT bagian Pemungutan PPN.
Dengan alur seperti ini, penjual tetap menerbitkan faktur pajak seperti biasa. Hanya saja, tanggung jawab penyetoran PPN-nya berpindah sepenuhnya ke tangan WAPU.
Penjual cukup melaporkan faktur itu sebagai pajak keluaran, tanpa perlu repot menyetorkan PPN-nya sendiri. Karena itu sudah jadi tugas WAPU.
Menurut saya pribadi, alur kerja semacam ini sebenarnya cukup menguntungkan kedua pihak, asal dijalankan dengan tertib. Penjual terhindar dari risiko telat setor gara-gara arus kas yang belum cair.
Sementara itu, negara mendapat kepastian penerimaan pajak lebih cepat lewat pihak WAPU yang memang lebih besar dan stabil secara kelembagaan.

FAQ Seputar WAPU
- Apakah semua BUMN otomatis menjadi WAPU? Tidak semua. BUMN berstatus WAPU adalah BUMN yang secara spesifik ditunjuk sesuai ketentuan PMK 81/2024, termasuk BUMN hasil restrukturisasi dan anak perusahaan tertentu yang dimiliki langsung olehnya.
- Bagaimana kalau transaksi dengan WAPU nilainya di bawah Rp10 juta? Transaksi dengan nilai maksimal Rp10.000.000 umumnya dikecualikan dari pemungutan PPN oleh WAPU. Syaratnya, bukan hasil pemecahan dari transaksi yang nilai aslinya lebih besar.
- Apa kode faktur pajak yang dipakai dalam transaksi WAPU? Faktur pajak untuk transaksi dengan pemungut PPN memakai kode transaksi 03. Kode ini menandakan bahwa PPN-nya dipungut oleh pihak pembeli selaku WAPU, bukan oleh penjual.
Kesimpulan
WAPU adalah mekanisme penting dalam sistem PPN Indonesia yang membalik tanggung jawab pemungutan pajak.
Dari yang tadinya di tangan penjual, berpindah ke pembeli tertentu, seperti instansi pemerintah, BUMN, kontraktor KKS, dan pemegang IUPK OP.
Kewajiban utamanya mencakup memungut, menyetor, dan melaporkan PPN sesuai batas waktu yang ditetapkan, dengan sejumlah pengecualian nilai transaksi dan jenis barang atau jasa tertentu.
Sebagai saran dari saya, pelaku usaha yang sering bertransaksi dengan instansi pemerintah atau BUMN sebaiknya memverifikasi status lawan transaksi sejak tahap negosiasi kontrak.
Jangan menunggu sampai faktur pajak terlanjur terbit. Dari pengalaman saya menangani berbagai kasus sengketa pajak, banyak masalah administratif justru muncul karena keterlambatan mengenali status WAPU ini sejak awal.
Masih ragu menentukan kewajiban perpajakan atas transaksi dengan pemungut PPN? Jangan biarkan kebingungan ini berlarut-larut sampai berisiko kena sanksi.
Klik tombol KONSULTASI GRATIS di pojok kanan website ini, atau klik poster yang tersedia, untuk mendapat penjelasan langsung dari tim ahli kami sesuai kondisi bisnismu.
Baca juga: Perbedaan Pajak Progresif dan Proporsional, Ini Contohnya
Ringkasan
- WAPU adalah istilah populer untuk pemungut PPN, bukan istilah resmi dalam undang-undang perpajakan.
- Dasar hukum utama WAPU terdapat pada Pasal 16A dan Pasal 32A UU PPN.
- Pihak yang bisa ditunjuk sebagai WAPU meliputi instansi pemerintah, BUMN, kontraktor KKS, dan pemegang IUPK OP.
- WAPU memiliki tiga kewajiban utama: memungut, menyetor, dan melaporkan PPN.
- Transaksi dengan nilai maksimal Rp10.000.000 umumnya dikecualikan dari pemungutan oleh WAPU.
- Faktur pajak dalam transaksi WAPU memakai kode transaksi 03.
- Pelaporan pemungutan PPN oleh WAPU dilakukan lewat SPT Masa PPN Pemungut PPN paling lambat akhir bulan berikutnya.
Referensi
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, khususnya perubahan atas Pasal 16A dan Pasal 32A UU PPN.
- Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan, khususnya Pasal 291–311 yang mengatur penunjukan BUMN, Kontraktor Kontrak Kerja Sama, dan Pemegang IUPK OP sebagai Pemungut PPN.
- Peraturan Menteri Keuangan Nomor 231/PMK.03/2019 sebagaimana diubah dengan Peraturan Menteri Keuangan Nomor 59/PMK.03/2022 tentang PPN bagi Instansi Pemerintah.
- Direktorat Jenderal Pajak (DJP), Kementerian Keuangan Republik Indonesia – www.pajak.go.id.
- Peraturan Menteri Keuangan Nomor 58/PMK.03/2022 tentang Penunjukan Pihak Lain sebagai Pemungut Pajak.




