


Perhitungan PPh 21 itu memusingkan. Coba tanya karyawan mana pun, atau staf HRD yang baru pindah divisi, hampir pasti mereka pernah salah hitung setidaknya sekali.
Rumusnya berubah sejak 2024, sementara kebiasaan lama sulit dilepas begitu saja. Banyak orang masih memakai cara hitung versi lawas yang sebenarnya sudah tidak sepenuhnya berlaku.
Padahal pemerintah sudah menerbitkan skema baru bernama Tarif Efektif Rata Rata, atau yang biasa disingkat TER, lewat Peraturan Pemerintah Nomor 58 Tahun 2023.
Justru skema ini membuat penghitungan pajak bulanan karyawan jadi lebih ringkas.
Sebagai penulis yang bergelut cukup lama dengan regulasi perpajakan, saya melihat TER sebagai langkah maju karena mengurangi peluang salah hitung akibat rumus manual yang berbelit.
Meski begitu, kesalahan masih kerap terjadi. Alasannya sederhana, banyak pemberi kerja belum benar-benar paham cara menentukan kategori tarif yang tepat.
Nah, di artikel ini kamu akan diajak memahami rumus, tabel tarif, sampai contoh kasus perhitungan PPh 21 secara runtut dan gampang dicerna.
Apa Itu PPh 21 dan Dasar Hukum Terbarunya
PPh 21 pada dasarnya adalah pajak yang dipotong dari penghasilan karyawan atas pekerjaan, jasa, atau kegiatan yang mereka lakukan.
Setiap bulan, sebelum gaji cair ke rekening, pemberi kerja lebih dulu memotong bagian ini.
Mulai 1 Januari 2024, dasar hukumnya berubah total lewat Peraturan Pemerintah Nomor 58 Tahun 2023 tentang Tarif Pemotongan Pajak Penghasilan Pasal 21.
Aturan turunannya kemudian tertuang dalam Peraturan Menteri Keuangan Nomor 168 Tahun 2023.
Karena itulah, setiap perusahaan wajib menyesuaikan sistem penggajiannya dengan skema tarif efektif yang baru ini.
Kalau tidak, risiko salah potong jadi jauh lebih besar.

Rumus dan Skema Tarif Efektif Rata Rata TER
Skema TER membagi penghitungan pajak menjadi dua tahap dalam satu tahun.
Pertama, pada masa pajak Januari hingga November, pemberi kerja memakai tarif efektif bulanan saja.
Lalu, begitu masuk masa pajak Desember atau masa pajak terakhir, perhitungan dikembalikan lagi ke tarif progresif Pasal 17 ayat 1 huruf a.
Berikut rumus dasarnya, supaya lebih mudah diingat:
- PPh 21 bulanan (Januari sampai November) = Tarif Efektif dikali Penghasilan Bruto Bulanan
- PPh 21 masa terakhir (Desember) = Tarif Progresif dikali Penghasilan Kena Pajak Setahun, dikurangi PPh 21 yang sudah dipotong sejak Januari sampai November
Tarif efektif bulanan sendiri dipecah menjadi tiga kategori, berdasarkan status Penghasilan Tidak Kena Pajak atau PTKP milik karyawan.
Kategori A dipakai untuk status TK/0, TK/1, dan K/0. Kategori B untuk status TK/2, TK/3, K/1, dan K/2. Sementara kategori C khusus untuk status K/3.
Pembagian ini penting sekali karena tiap kategori punya lapisan tarif dan ambang batas bebas pajak yang berbeda satu sama lain.
Tabel Kategori Tarif Efektif Bulanan
Setiap kategori TER punya ambang batas penghasilan bruto bulanan yang bebas pajak, sebelum tarifnya mulai jalan.
Biar gampang dipahami, berikut gambaran singkatnya.
- Kategori A: penghasilan bruto sampai Rp5.400.000 kena tarif 0 persen, lalu naik bertahap dari 0,25 persen sampai 34 persen sesuai lapisan penghasilannya
- Kategori B: penghasilan bruto sampai Rp6.200.000 kena tarif 0 persen, dengan tarif tertinggi yang juga menyentuh 34 persen
- Kategori C: penghasilan bruto sampai Rp6.600.000 kena tarif 0 persen, dengan struktur lapisan tarif yang sedikit lebih longgar dibanding dua kategori sebelumnya
Selain itu, ada juga tarif efektif harian yang berlaku bagi pegawai tidak tetap, mereka yang menerima upah harian, mingguan, satuan, atau borongan.
Tabelnya terpisah dan tidak sama dengan tiga kategori di atas.
Contoh Kasus Perhitungan PPh 21 Karyawan
Biar lebih kebayang, mari lihat simulasi sederhananya.
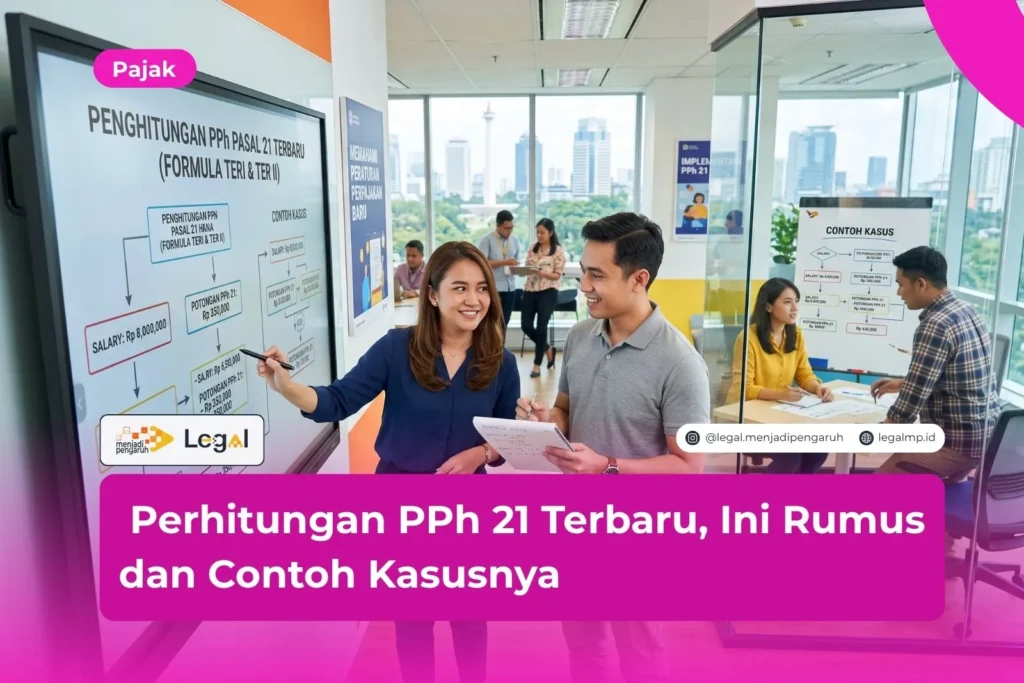
Bayangkan seorang karyawan berstatus TK/0, alias lajang tanpa tanggungan, menerima gaji bruto bulanan sebesar Rp8.000.000. Karena statusnya TK/0, otomatis dia masuk kategori TER A.
- Penghasilan bruto bulanan: Rp8.000.000
- Kategori TER: A
- Lapisan penghasilan Rp7.500.001 sampai Rp8.550.000 dikenakan tarif 1,50 persen
- PPh 21 bulanan = 1,50 persen dikali Rp8.000.000, hasilnya Rp120.000
Angka Rp120.000 itu adalah potongan pajak untuk masa Januari sampai November saja.
Nanti, begitu masuk masa pajak Desember, perusahaan akan menghitung ulang total penghasilan setahun dikurangi PTKP, lalu mengalikannya dengan tarif progresif Pasal 17.
Hasilnya kemudian dikurangi lagi dengan total pemotongan yang sudah berjalan sepanjang tahun.
Dengan cara begini, jumlah pajak yang akhirnya dibayar tetap sama seperti hitungan lama.
Yang berbeda cuma metode pemotongan bulanannya.
Contoh Kedua: Kategori TER C
Sebagai pembanding, coba lihat contoh kedua untuk karyawan berstatus kawin dengan tiga tanggungan, atau biasa ditulis K/3.
Karyawan seperti ini otomatis masuk kategori TER C, sebab ambang batas PTKP-nya paling tinggi di antara semua kategori.
- Penghasilan bruto bulanan: Rp12.000.000
- Kategori TER: C
- Lapisan penghasilan Rp11.200.001 sampai Rp12.050.000 di Kategori C kena tarif 2 persen
- PPh 21 bulanan = 2 persen dikali Rp12.000.000, hasilnya Rp240.000
Sebagai pembanding, karyawan berstatus TK/0 dengan gaji sama justru masuk Kategori A pada lapisan Rp11.600.001 sampai Rp12.500.000, yaitu tarif 4 persen, sehingga PPh 21 bulanannya mencapai Rp480.000.
Dari dua contoh tadi, terlihat jelas bahwa status PTKP sangat memengaruhi besaran pajak bulanan.
Semakin banyak tanggungan yang dimiliki karyawan, semakin rendah pula tarif efektif yang berlaku pada rentang penghasilan serupa.
Karena itu, staf HRD perlu rajin memastikan data status perkawinan dan jumlah tanggungan karyawan selalu diperbarui di setiap awal tahun pajak.
Kesalahan Umum dalam Menghitung PPh 21
Sayangnya, masih banyak pemberi kerja yang keliru saat menerapkan skema TER ini.
Akibatnya bisa macam macam, mulai dari kurang bayar sampai lebih bayar pajak karyawan.
Berikut beberapa kesalahan yang paling sering muncul.
- Salah menentukan kategori TER karena data status PTKP karyawan tidak diperbarui
- Lupa menghitung ulang pajak setahun pada masa pajak Desember memakai tarif progresif
- Keliru memasukkan komponen penghasilan tidak teratur, seperti bonus, ke dalam penghasilan bruto bulanan
- Belum memperbarui sistem penggajian sesuai PMK Nomor 168 Tahun 2023, sehingga masih memakai rumus lama
Makanya, perusahaan sebaiknya rutin mengecek ulang data kepegawaian dan sistem payroll, supaya tetap sejalan dengan aturan terbaru.
Pertanyaan yang Sering Diajukan
Apakah TER menambah beban pajak karyawan?
Tidak. TER cuma menyederhanakan cara pemotongan bulanan saja. Total pajak setahun tetap sama seperti hitungan memakai tarif progresif biasa.
Bagaimana cara mengetahui kategori TER saya?
Kategorinya ditentukan dari status PTKP yang tercatat di data kepegawaian, yakni status perkawinan dan jumlah tanggungan pada awal tahun pajak.
Apakah pegawai lepas juga memakai TER bulanan?
Tidak selalu. Pegawai tidak tetap dengan penghasilan harian biasanya memakai tarif efektif harian, dengan tabel yang berbeda dari TER bulanan.
Kesimpulan
Perhitungan PPh 21 sekarang jadi jauh lebih praktis, berkat skema Tarif Efektif Rata Rata yang diatur dalam PP Nomor 58 Tahun 2023.
Karyawan maupun staf HRD sebaiknya paham betul soal kategori TER, tabel tarif, sampai mekanisme penghitungan ulang di masa pajak Desember.
Menurut saya pribadi, pemahaman yang keliru terhadap skema ini justru sering jadi pemicu sengketa antara karyawan dan perusahaan. Itu sebabnya edukasi soal aturan ini perlu terus digalakkan.
Kalau kamu masih ragu menghitung PPh 21 sendiri, atau butuh pendampingan seputar dokumen perpajakan dan urusan legalitas lainnya, langsung saja klik poster di samping artikel ini.
Bisa juga tekan tombol KONSULTASI GRATIS di pojok kanan website untuk mendapat bantuan langsung dari tim kami.
Ringkasan
- PPh 21 dipotong dari penghasilan karyawan setiap bulan oleh pemberi kerja
- Skema TER berlaku sejak 1 Januari 2024 berdasarkan PP Nomor 58 Tahun 2023
- Ada tiga kategori tarif efektif bulanan, yaitu Kategori A, B, dan C
- Kategori ditentukan berdasarkan status PTKP karyawan
- Masa pajak Desember memakai tarif progresif Pasal 17 ayat 1 huruf a
- Rumus PPh 21 bulanan adalah tarif efektif dikalikan penghasilan bruto bulanan
- Kesalahan kategori TER sering jadi penyebab pajak kurang bayar atau lebih bayar
- Perusahaan wajib menyesuaikan sistem payroll dengan PMK Nomor 168 Tahun 2023
Referensi
- Peraturan Pemerintah Nomor 58 Tahun 2023 tentang Tarif Pemotongan Pajak Penghasilan Pasal 21 atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Wajib Pajak Orang Pribadi
- Peraturan Menteri Keuangan Nomor 168 Tahun 2023 tentang Pedoman Teknis Tata Cara Pemotongan, Penyetoran, dan Pelaporan Pajak Penghasilan Pasal 21 dan/atau Pajak Penghasilan Pasal 26
- Undang Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan
- Direktorat Jenderal Pajak, Kementerian Keuangan Republik Indonesia, pajak.go.id


