
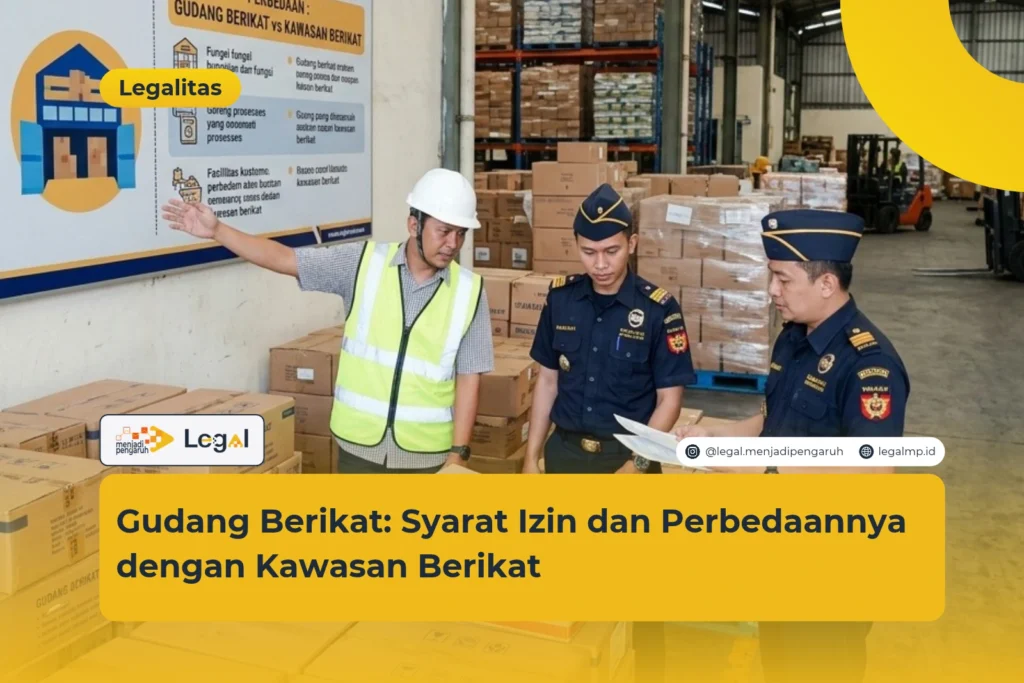




Gudang Berikat menjadi salah satu fasilitas yang penting dalam kegiatan perdagangan dan logistik, terutama bagi perusahaan yang melakukan impor, ekspor, maupun pengelolaan barang dalam jumlah besar.
Melalui fasilitas ini, perusahaan dapat menimbun barang dengan mendapatkan fasilitas kepabeanan sesuai dengan ketentuan yang berlaku.
Berbeda dengan gudang biasa, Gudang Berikat berada dalam lingkup Tempat Penimbunan Berikat (TPB) dan memiliki ketentuan khusus terkait pemasukan, penimbunan, pencatatan, pengeluaran, serta pengawasan barang.
Fasilitas ini dapat membantu perusahaan mengelola rantai pasok dengan lebih efisien. Namun, pemanfaatannya juga disertai dengan kewajiban untuk memenuhi persyaratan dan prosedur kepabeanan.
Lalu, apa itu Gudang Berikat? Apa saja fungsi dan jenisnya? Siapa yang dapat memanfaatkannya dan bagaimana cara kerja fasilitas ini?
Apa Itu Gudang Berikat?
Gudang Berikat adalah salah satu bentuk Tempat Penimbunan Berikat yang digunakan untuk menimbun barang dengan memperoleh fasilitas kepabeanan sesuai dengan peraturan perundang-undangan.
Secara umum, Tempat Penimbunan Berikat adalah bangunan, tempat, atau kawasan yang memenuhi persyaratan tertentu dan digunakan untuk menimbun barang dengan mendapatkan penangguhan bea masuk serta fasilitas di bidang kepabeanan dan perpajakan.
Ketentuan mengenai TPB secara umum diatur dalam PP Nomor 32 Tahun 2009 tentang Tempat Penimbunan Berikat, sebagaimana telah diubah dengan PP Nomor 85 Tahun 2015.
Sementara itu, pengaturan yang secara khusus membahas Gudang Berikat terdapat dalam PMK Nomor 155/PMK.04/2019 tentang Gudang Berikat.
Dengan adanya fasilitas Gudang Berikat, perusahaan dapat menimbun barang terlebih dahulu sebelum barang tersebut dikeluarkan untuk tujuan tertentu yang diperbolehkan.
Hal penting yang perlu dipahami adalah Gudang Berikat bukan sekadar tempat penyimpanan barang.
Di dalamnya terdapat mekanisme kepabeanan yang mengatur bagaimana barang masuk, ditimbun, dicatat, diawasi, dan dikeluarkan. Karena itu, perusahaan yang menggunakan fasilitas ini harus memiliki sistem administrasi dan pengelolaan barang yang sesuai.
Perbedaan Gudang Berikat dan Gudang Biasa
Agar lebih mudah dipahami, perbedaan keduanya dapat dilihat dari beberapa aspek berikut:
| Aspek | Gudang Berikat | Gudang Biasa |
|---|---|---|
| Status | Merupakan fasilitas dalam Tempat Penimbunan Berikat | Tempat penyimpanan barang pada umumnya |
| Pengawasan | Berada dalam pengawasan kepabeanan sesuai ketentuan | Tidak berada dalam skema pengawasan TPB |
| Fasilitas kepabeanan | Mendapatkan fasilitas kepabeanan sesuai ketentuan | Tidak mendapatkan fasilitas TPB |
| Barang | Pengelolaan barang mengikuti ketentuan kepabeanan | Pengelolaan mengikuti ketentuan bisnis dan regulasi umum |
| Pemasukan dan pengeluaran | Mengikuti tata laksana kepabeanan | Mengikuti prosedur logistik perusahaan |
| Pencatatan | Harus mendukung pengawasan barang oleh Bea dan Cukai | Menyesuaikan kebutuhan perusahaan |
| Tujuan penggunaan | Mendukung kegiatan impor, ekspor, distribusi, dan kegiatan lain sesuai ketentuan | Penyimpanan barang untuk kebutuhan operasional |
Jadi, perbedaan utama Gudang Berikat dengan gudang biasa terletak pada fasilitas kepabeanan dan sistem pengawasan terhadap barang.

Fungsi dan Manfaat Gudang Berikat bagi Perusahaan
Gudang Berikat dapat memberikan manfaat bagi perusahaan yang memiliki aktivitas perdagangan internasional. Fasilitas ini tidak hanya digunakan untuk menyimpan barang, tetapi juga dapat menjadi bagian dari pengelolaan rantai pasok.
Beberapa fungsi dan manfaat Gudang Berikat antara lain sebagai berikut.
a. Menunjang kegiatan impor
Perusahaan yang mengimpor barang dari luar negeri dapat memanfaatkan Gudang Berikat untuk menimbun barang sebelum barang tersebut dikeluarkan sesuai dengan kebutuhan dan tujuan penggunaannya.
Dengan adanya fasilitas ini, perusahaan dapat mengatur persediaan barang tanpa harus langsung mengeluarkan seluruh barang dari fasilitas kepabeanan.
b. Mendukung kegiatan ekspor
Gudang Berikat juga dapat digunakan untuk menunjang kegiatan ekspor.
Barang dapat ditimbun terlebih dahulu sebelum dikeluarkan untuk tujuan ekspor sesuai dengan prosedur kepabeanan yang berlaku.
Hal ini dapat membantu perusahaan mengatur waktu penyimpanan dan pengiriman barang secara lebih terencana.
c. Membantu pengelolaan persediaan
Perusahaan yang memiliki volume impor atau distribusi besar membutuhkan sistem pengelolaan persediaan yang baik.
Gudang Berikat memungkinkan barang dikelola dalam suatu sistem yang memperhatikan asal barang, jumlah barang, pemasukan, penimbunan, hingga pengeluaran.
Dengan pencatatan yang tertib, perusahaan dapat lebih mudah memantau posisi persediaannya.
d. Membantu pengelolaan arus kas
Salah satu manfaat fasilitas kepabeanan adalah perusahaan dapat memperoleh perlakuan tertentu terhadap kewajiban kepabeanan dan perpajakan sesuai dengan ketentuan yang berlaku.
Hal ini dapat membantu perusahaan mengatur kebutuhan modal kerja.
Namun, perlu digarisbawahi bahwa fasilitas Gudang Berikat tidak berarti semua bea masuk dan pajak menjadi bebas secara otomatis.
Perlakuan terhadap kewajiban tersebut bergantung pada jenis barang, asal barang, serta tujuan pengeluaran barang.
e. Mendukung efisiensi rantai pasok
Gudang Berikat dapat menjadi bagian dari sistem logistik perusahaan, khususnya perusahaan yang melakukan kegiatan impor dan ekspor.
Dengan pengelolaan yang tepat, perusahaan dapat mengatur aliran barang mulai dari pemasukan hingga pengeluaran berdasarkan kebutuhan operasional.
f. Memberikan kepastian dalam pengelolaan barang
Karena terdapat mekanisme pencatatan dan pengawasan, perusahaan dapat memiliki sistem pengelolaan barang yang lebih terstruktur.
Namun, manfaat tersebut harus diimbangi dengan kepatuhan. Semakin besar fasilitas yang diberikan, semakin penting pula perusahaan menjaga administrasi dan pencatatan barang.
Jenis Barang, Kegiatan, dan Pengeluaran dari Gudang Berikat
Barang yang berada di Gudang Berikat tidak dapat diperlakukan seperti barang yang sudah sepenuhnya berada dalam peredaran bebas di dalam daerah pabean.
Setiap pemasukan, penimbunan, dan pengeluaran barang harus mengikuti ketentuan kepabeanan.
Barang yang dapat ditimbun di Gudang Berikat pada dasarnya berkaitan dengan kegiatan yang diperbolehkan berdasarkan ketentuan fasilitas tersebut.
Untuk memahami alurnya, berikut gambaran sederhana mengenai beberapa tujuan pengeluaran barang:
| Tujuan Pengeluaran | Gambaran Umum |
|---|---|
| Ekspor | Barang dikeluarkan dari Gudang Berikat untuk dikirim ke luar daerah pabean sesuai ketentuan |
| Dipindahkan ke TPB lain | Barang dipindahkan ke Tempat Penimbunan Berikat lain dengan mengikuti prosedur yang berlaku |
| Dikeluarkan ke tempat lain dalam daerah pabean | Barang masuk ke dalam daerah pabean dengan memenuhi ketentuan kepabeanan dan perpajakan |
| Tujuan lain yang diperbolehkan | Pengeluaran dilakukan berdasarkan ketentuan khusus yang berlaku untuk jenis transaksi atau barang tertentu |
Barang dari luar daerah pabean
Barang asal luar daerah pabean merupakan salah satu jenis barang yang dapat berada dalam skema Gudang Berikat sesuai ketentuan.
Barang tersebut mendapatkan perlakuan kepabeanan berdasarkan fasilitas yang diberikan selama berada dalam Gudang Berikat.
Karena itu, status barang harus dapat ditelusuri melalui dokumen dan sistem pencatatan perusahaan.
Barang dari tempat lain dalam daerah pabean
Dalam kondisi tertentu, barang dari tempat lain dalam daerah pabean juga dapat masuk ke TPB sesuai dengan ketentuan yang berlaku.
Namun, perusahaan tetap harus memperhatikan persyaratan dan tata laksana pemasukan barang yang ditetapkan oleh otoritas kepabeanan.
Pengeluaran ke dalam daerah pabean
Hal yang perlu diperhatikan adalah ketika barang dari Gudang Berikat akan dikeluarkan ke tempat lain dalam daerah pabean.
Pengeluaran tersebut dapat menimbulkan kewajiban kepabeanan dan perpajakan sesuai dengan jenis barang dan ketentuan yang berlaku.
Karena itu, perusahaan harus memastikan seluruh kewajiban telah dipenuhi sebelum barang dikeluarkan.
Pengeluaran untuk ekspor
Jika barang akan dikeluarkan untuk ekspor, perusahaan juga harus mengikuti prosedur kepabeanan yang berlaku.
Dokumen dan pemberitahuan yang diperlukan harus disiapkan sesuai dengan jenis kegiatan dan tujuan pengeluaran barang.
Ketentuan mengenai pemasukan dan pengeluaran barang dari TPB diatur dalam PER-7/BC/2021, yang kemudian mengalami perubahan melalui PER-30/BC/2024 dan PER-21/BC/2025.
Dengan adanya perubahan regulasi tersebut, perusahaan perlu menggunakan ketentuan terbaru sebagai dasar pelaksanaan kegiatan.
Syarat dan Ketentuan Pengelolaan Gudang Berikat
Tidak semua gudang dapat digunakan sebagai Gudang Berikat. Perusahaan harus memenuhi persyaratan yang ditetapkan dalam ketentuan kepabeanan.
Persyaratan tersebut bertujuan memastikan fasilitas dapat digunakan untuk menyimpan barang sekaligus memungkinkan pemerintah melakukan pengawasan terhadap barang yang mendapatkan fasilitas.
Beberapa aspek yang perlu diperhatikan antara lain:
a. Memenuhi persyaratan sebagai penyelenggara atau pengusaha
Perusahaan harus memenuhi ketentuan yang ditetapkan untuk mendapatkan fasilitas Gudang Berikat.
Persyaratan tersebut mencakup aspek perusahaan, lokasi, kegiatan, sistem administrasi, serta kesiapan dalam menjalankan kewajiban kepabeanan.
b. Memiliki lokasi yang memenuhi ketentuan
Lokasi Gudang Berikat harus memenuhi persyaratan yang ditentukan oleh otoritas kepabeanan.
Lokasi juga perlu mendukung proses pengawasan terhadap barang yang masuk, ditimbun, dan keluar dari fasilitas.
c. Memiliki sistem pencatatan yang memadai
Sistem pencatatan menjadi bagian penting dalam pengelolaan Gudang Berikat.
Perusahaan harus mampu mengetahui setidaknya informasi yang diperlukan terkait barang, seperti:
a. jenis barang;
b. jumlah barang;
c. asal barang;
d. waktu pemasukan;
e. lokasi penimbunan;
f. pengeluaran barang; dan
g. tujuan pengeluaran.
Sistem tersebut harus dapat membantu perusahaan melakukan penelusuran barang dan mendukung proses pengawasan kepabeanan.
d. Memenuhi prosedur pemasukan barang
Setiap barang yang akan dimasukkan ke Gudang Berikat harus mengikuti prosedur yang telah ditentukan.
Dokumen kepabeanan harus disiapkan sesuai dengan jenis barang dan transaksi.
Kesalahan pada tahap pemasukan dapat berdampak pada pencatatan persediaan dan proses pengeluaran barang di kemudian hari.
e. Memenuhi prosedur pengeluaran barang
Barang yang berada di Gudang Berikat hanya dapat dikeluarkan berdasarkan tujuan yang diperbolehkan.
Perusahaan harus memastikan dokumen dan kewajiban kepabeanan telah dipenuhi sebelum barang keluar.
f. Menjalankan kewajiban pelaporan dan pengawasan
Perusahaan juga perlu memenuhi kewajiban pelaporan serta menyediakan data yang diperlukan untuk proses pengawasan.
Kepatuhan menjadi aspek penting karena fasilitas Gudang Berikat diberikan berdasarkan mekanisme yang berada di bawah pengawasan Direktorat Jenderal Bea dan Cukai.
Bagaimana Cara Kerja Gudang Berikat?
Secara sederhana, cara kerja Gudang Berikat dapat dipahami melalui alur berikut:
Barang masuk → pemeriksaan dan pencatatan → penimbunan → pengelolaan dan pengawasan → penentuan tujuan pengeluaran → pemenuhan kewajiban → barang keluar.
Berikut penjelasan setiap tahapnya.
a. Barang masuk ke Gudang Berikat
Tahap pertama dimulai ketika barang dimasukkan ke Gudang Berikat.
Barang harus memenuhi ketentuan pemasukan dan dilengkapi dengan dokumen yang dipersyaratkan.
Data barang kemudian dicatat dalam sistem administrasi perusahaan.
b. Barang ditimbun
Setelah proses pemasukan terpenuhi, barang dapat ditimbun di dalam Gudang Berikat.
Selama berada di dalam fasilitas, barang tetap harus dikelola sesuai ketentuan kepabeanan.
c. Barang dicatat dan diawasi
Perusahaan wajib menjaga kesesuaian antara data administrasi dengan kondisi barang secara fisik.
Pencatatan harus memungkinkan barang ditelusuri dari saat masuk hingga saat dikeluarkan.
d. Perusahaan menentukan tujuan pengeluaran
Ketika barang akan dikeluarkan, perusahaan harus menentukan tujuan pengeluaran.
Apakah barang akan diekspor, dipindahkan ke TPB lain, atau dikeluarkan ke tempat lain dalam daerah pabean.
Tujuan tersebut akan menentukan prosedur dan kewajiban yang harus dipenuhi.
e. Perusahaan memenuhi ketentuan kepabeanan
Sebelum barang dikeluarkan, perusahaan perlu memenuhi dokumen dan kewajiban yang sesuai dengan tujuan pengeluaran.
Jika barang dikeluarkan ke dalam daerah pabean, misalnya, perusahaan harus memperhatikan ketentuan mengenai bea masuk dan pajak dalam rangka impor.
f. Barang keluar dari Gudang Berikat
Setelah seluruh prosedur terpenuhi, barang dapat dikeluarkan sesuai dengan tujuan yang telah ditetapkan.
Dengan demikian, Gudang Berikat bekerja sebagai suatu sistem yang menghubungkan penyimpanan barang dengan fasilitas dan pengawasan kepabeanan.
Perusahaan tidak hanya perlu menyediakan tempat penyimpanan, tetapi juga harus memiliki sistem administrasi dan operasional yang mampu memenuhi ketentuan kepabeanan.
Syarat, Izin Usaha, dan Ketentuan Gudang Berikat
Untuk menjalankan kegiatan Gudang Berikat, perusahaan tidak cukup hanya memiliki bangunan atau tempat untuk menyimpan barang. Perusahaan perlu memenuhi persyaratan legalitas usaha, persyaratan lokasi dan fasilitas, serta ketentuan kepabeanan.
Hal ini karena Gudang Berikat merupakan fasilitas kepabeanan yang berada dalam pengawasan Direktorat Jenderal Bea dan Cukai. Oleh sebab itu, perusahaan harus memiliki kesiapan dari sisi legalitas, operasional, administrasi, hingga sistem pengelolaan barang.
a. Memiliki Perizinan Berusaha melalui OSS
Secara umum, pelaku usaha wajib memiliki Perizinan Berusaha untuk menjalankan kegiatan usahanya. Ketentuan mengenai Perizinan Berusaha Berbasis Risiko saat ini diatur dalam PP Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko.
Untuk kegiatan Aktivitas Gudang Berikat, KBLI 2025 mencantumkan kode 52103. Klasifikasi ini digunakan untuk kegiatan pergudangan yang merupakan bagian dari wilayah pabean dan mendapatkan perlakuan khusus sesuai dengan ketentuan kepabeanan.
Karena itu, perusahaan yang menjalankan kegiatan Gudang Berikat perlu memastikan kegiatan usahanya telah tercantum secara tepat dalam sistem OSS.
Namun, perlu dibedakan antara Perizinan Berusaha dan izin Gudang Berikat.
NIB dan Perizinan Berusaha melalui OSS merupakan bagian dari legalitas kegiatan usaha. Sementara itu, status sebagai Gudang Berikat tetap mengikuti persyaratan dan mekanisme perizinan atau penetapan berdasarkan ketentuan kepabeanan.
Dengan kata lain, memiliki NIB dan KBLI yang sesuai tidak berarti perusahaan otomatis dapat menjalankan fasilitas Gudang Berikat.
b. Mengajukan izin atau penetapan Gudang Berikat
Selain memiliki legalitas usaha, perusahaan yang ingin memperoleh fasilitas Gudang Berikat harus mengajukan permohonan sesuai dengan ketentuan Direktorat Jenderal Bea dan Cukai.
Dalam ketentuan Gudang Berikat, terdapat beberapa bentuk kegiatan yang berkaitan dengan penyelenggaraan dan pengusahaan fasilitas, yaitu Penyelenggara Gudang Berikat, Pengusaha Gudang Berikat, serta Pengusaha di Gudang Berikat.
Permohonan izin Gudang Berikat dilakukan melalui sistem elektronik yang terintegrasi dengan sistem perizinan berusaha.
Karena itu, perusahaan perlu mempersiapkan data dan dokumen yang dibutuhkan sejak awal agar proses pengajuan dapat dilakukan sesuai ketentuan.
Perbedaan antara legalitas usaha dan fasilitas Gudang Berikat dapat dilihat pada tabel berikut:
| Legalitas atau Persyaratan | Fungsi |
|---|---|
| NIB | Identitas pelaku usaha dalam sistem OSS |
| Perizinan Berusaha | Legalitas untuk menjalankan kegiatan usaha sesuai ketentuan berbasis risiko |
| KBLI 52103 | Klasifikasi kegiatan usaha Aktivitas Gudang Berikat dalam KBLI 2025 |
| Izin atau penetapan Gudang Berikat | Dasar untuk memperoleh dan menjalankan fasilitas Gudang Berikat berdasarkan ketentuan kepabeanan |
| Persyaratan lokasi dan fasilitas | Memastikan tempat yang digunakan memenuhi ketentuan fisik dan mendukung pengawasan kepabeanan |
| Sistem pencatatan dan administrasi | Mendukung pengawasan serta penelusuran barang yang masuk, ditimbun, dan keluar |
c. Memenuhi persyaratan lokasi dan fasilitas
Tempat yang digunakan sebagai Gudang Berikat harus memenuhi persyaratan yang ditetapkan dalam ketentuan kepabeanan.
Persyaratan tersebut antara lain berkaitan dengan batas dan luas lokasi, akses untuk sarana pengangkut, tempat pemeriksaan fisik barang, tempat pemuatan dan pembongkaran, serta pintu pemasukan dan pengeluaran barang.
Ketentuan ini diperlukan agar kegiatan di Gudang Berikat dapat diawasi dengan baik oleh Direktorat Jenderal Bea dan Cukai.
Karena itu, perusahaan tidak dapat sekadar menggunakan gudang biasa lalu menyebutnya sebagai Gudang Berikat. Tempat yang digunakan harus terlebih dahulu memenuhi persyaratan dan memperoleh persetujuan sesuai mekanisme yang berlaku.
d. Memiliki sistem pencatatan barang
Perusahaan harus memiliki sistem pencatatan yang mampu menunjukkan arus barang secara jelas.
Data tersebut setidaknya perlu mendukung penelusuran mengenai barang yang masuk, barang yang masih ditimbun, dan barang yang telah dikeluarkan.
Pencatatan menjadi penting karena barang yang berada di Gudang Berikat mendapatkan fasilitas kepabeanan dan tetap berada dalam pengawasan.
Apabila terdapat perbedaan antara catatan administrasi dan kondisi barang secara fisik, perusahaan dapat menghadapi persoalan dalam proses pengawasan.
e. Memenuhi prosedur pemasukan dan pengeluaran barang
Barang yang masuk dan keluar dari Gudang Berikat harus mengikuti tata laksana kepabeanan yang berlaku.
Dokumen pemberitahuan pabean, data barang, serta dokumen pendukung lainnya harus disiapkan sesuai dengan jenis transaksi dan tujuan pengeluaran.
Tata laksana pemasukan dan pengeluaran barang ke dan dari Tempat Penimbunan Berikat diatur dalam PER-7/BC/2021 dan telah mengalami perubahan melalui PER-30/BC/2024 serta PER-21/BC/2025.
Oleh karena itu, perusahaan perlu memastikan prosedur operasionalnya selalu mengikuti ketentuan terbaru.
f. Memenuhi ketentuan kepatuhan
Selain persyaratan administratif dan teknis, perusahaan juga harus memperhatikan aspek kepatuhan.
Ketentuan Gudang Berikat mengatur persyaratan yang berkaitan dengan pihak yang bertanggung jawab terhadap perusahaan. Dalam kondisi tertentu, permohonan fasilitas dapat tidak diberikan apabila terdapat persoalan kepabeanan, cukai, atau perpajakan yang memenuhi kriteria sebagaimana diatur dalam peraturan.
Artinya, sebelum mengajukan fasilitas Gudang Berikat, perusahaan sebaiknya memastikan kewajiban kepabeanan dan perpajakannya telah dikelola dengan baik.
Secara sederhana, persiapan perusahaan untuk menjalankan Gudang Berikat dapat dirangkum menjadi:
a. memiliki NIB dan Perizinan Berusaha melalui OSS;
b. memastikan KBLI kegiatan usaha sesuai;
c. memenuhi persyaratan dan mengajukan fasilitas Gudang Berikat;
d. menyiapkan lokasi dan fasilitas sesuai ketentuan;
e. memiliki sistem pencatatan barang yang memadai;
f. memahami tata laksana pemasukan dan pengeluaran barang; dan
g. memastikan perusahaan memenuhi ketentuan kepatuhan yang dipersyaratkan.
Kesimpulan
Gudang Berikat merupakan salah satu fasilitas Tempat Penimbunan Berikat yang digunakan untuk menimbun barang dengan memperoleh fasilitas kepabeanan sesuai dengan ketentuan yang berlaku.
Fasilitas ini dapat memberikan manfaat bagi perusahaan yang menjalankan kegiatan impor, ekspor, distribusi, maupun pengelolaan rantai pasok. Gudang Berikat dapat membantu perusahaan mengatur persediaan, mendukung kegiatan logistik, dan mengelola arus barang secara lebih terstruktur.
Namun, Gudang Berikat bukanlah gudang biasa. Perusahaan yang ingin menggunakan fasilitas ini harus memenuhi persyaratan yang ditetapkan, menyediakan sistem pencatatan barang, mengikuti prosedur pemasukan dan pengeluaran, serta menjalankan kewajiban pengawasan dan pelaporan.
Dasar hukum yang perlu diperhatikan antara lain UU Nomor 17 Tahun 2006 tentang Kepabeanan, PP Nomor 32 Tahun 2009 tentang Tempat Penimbunan Berikat sebagaimana diubah dengan PP Nomor 85 Tahun 2015, PMK Nomor 155/PMK.04/2019 tentang Gudang Berikat, serta ketentuan teknis mengenai pemasukan dan pengeluaran barang melalui PER-7/BC/2021 beserta perubahannya.
Karena aturan kepabeanan dapat diperbarui, perusahaan juga perlu memastikan pelaksanaan kegiatan Gudang Berikat selalu mengacu pada regulasi terbaru agar fasilitas dapat dimanfaatkan secara optimal sekaligus mengurangi risiko ketidaksesuaian administrasi dan kepabeanan.
Referensi
a. Pemerintah Republik Indonesia. Undang-Undang Nomor 10 Tahun 1995 tentang Kepabeanan.
b. Pemerintah Republik Indonesia. Undang-Undang Nomor 17 Tahun 2006 tentang Perubahan atas Undang-Undang Nomor 10 Tahun 1995 tentang Kepabeanan.
c. Pemerintah Republik Indonesia. Peraturan Pemerintah Nomor 32 Tahun 2009 tentang Tempat Penimbunan Berikat.
d. Pemerintah Republik Indonesia. Peraturan Pemerintah Nomor 85 Tahun 2015 tentang Perubahan atas Peraturan Pemerintah Nomor 32 Tahun 2009 tentang Tempat Penimbunan Berikat.
e. Kementerian Keuangan Republik Indonesia. Peraturan Menteri Keuangan Nomor 155/PMK.04/2019 tentang Gudang Berikat.
f. Kementerian Keuangan Republik Indonesia. Peraturan Menteri Keuangan Nomor 65/PMK.04/2021 tentang Perubahan atas Peraturan Menteri Keuangan Nomor 131/PMK.04/2018 tentang Kawasan Berikat.
g. Kementerian Keuangan Republik Indonesia. Peraturan Menteri Keuangan Nomor 131/PMK.04/2018 tentang Kawasan Berikat.
h. Direktorat Jenderal Bea dan Cukai. Peraturan Direktur Jenderal Bea dan Cukai Nomor PER-7/BC/2021 tentang Tata Laksana Pemasukan dan Pengeluaran Barang ke dan dari Tempat Penimbunan Berikat.
i. Direktorat Jenderal Bea dan Cukai. Peraturan Direktur Jenderal Bea dan Cukai Nomor PER-30/BC/2024 tentang Perubahan atas Peraturan Direktur Jenderal Bea dan Cukai Nomor PER-7/BC/2021 tentang Tata Laksana Pemasukan dan Pengeluaran Barang ke dan dari Tempat Penimbunan Berikat.
j. Direktorat Jenderal Bea dan Cukai. Peraturan Direktur Jenderal Bea dan Cukai Nomor PER-21/BC/2025 tentang Perubahan Kedua atas Peraturan Direktur Jenderal Bea dan Cukai Nomor PER-7/BC/2021 tentang Tata Laksana Pemasukan dan Pengeluaran Barang ke dan dari Tempat Penimbunan Berikat.
k. Direktorat Jenderal Bea dan Cukai, Kementerian Keuangan Republik Indonesia. Ketentuan mengenai Tempat Penimbunan Berikat (TPB).
l. Direktorat Jenderal Bea dan Cukai, Kementerian Keuangan Republik Indonesia. Ketentuan mengenai Gudang Berikat.
m. Hidayat, S. & Palippui, H. (2020). Analisis Dampak Penerapan Kebijakan Bonded Warehouse (Gudang Berikat) terhadap Biaya Logistik di Pelabuhan. Zona Laut: Jurnal Inovasi Sains dan Teknologi Kelautan, 1(3), 84–91.
n. Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada. Mengkaji Efektivitas Fasilitas Logistik Kepabeanan di Indonesia.




