
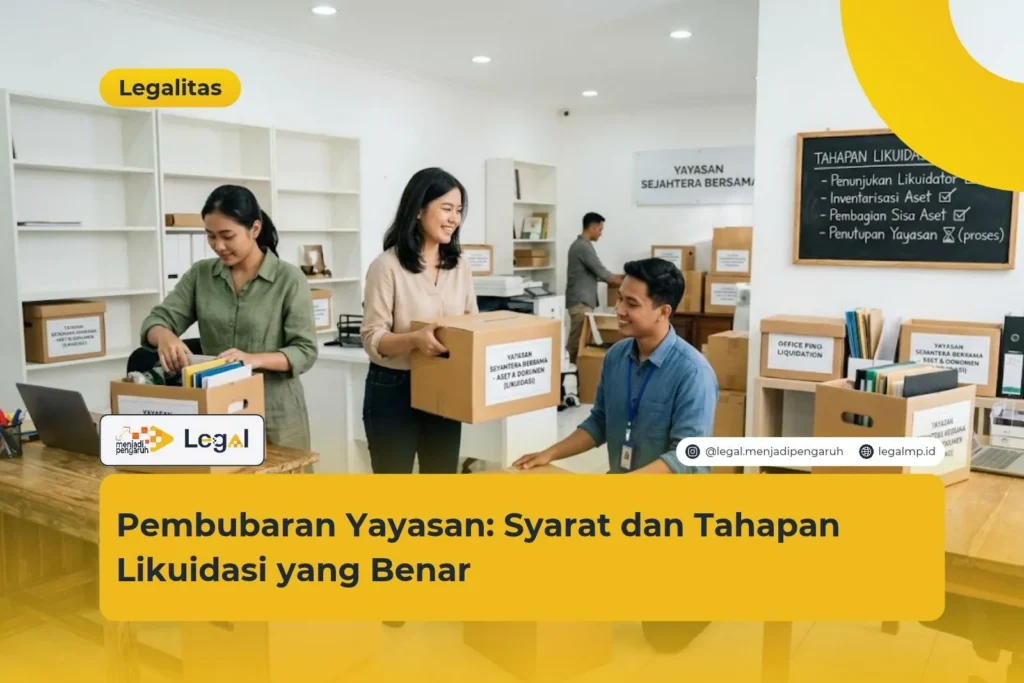
Pembubaran yayasan adalah proses hukum untuk mengakhiri keberadaan yayasan sebagai badan hukum. Banyak pengurus mengira yayasan akan hilang sendiri begitu kegiatannya berhenti. Ternyata tidak.
Yayasan baru benar-benar berakhir setelah melewati mekanisme dalam UU No. 16 Tahun 2001 jo. UU No. 28 Tahun 2004 tentang Yayasan. Ada tiga sebab yang membuat yayasan bubar, yaitu jangka waktunya habis, tujuannya tercapai atau tidak tercapai, atau pengadilan memutuskannya. Sesudah itu likuidator turun tangan membereskan kekayaan, lalu Menteri Hukum mencatat berakhirnya status badan hukum.
Dari pengamatan saya sebagai praktisi hukum, masalah terbesar justru muncul di tahap likuidasi. Banyak yayasan dibiarkan “tidur” bertahun-tahun tanpa penyelesaian. Utang, pajak, dan sengketa aset tetap menempel pada yayasan dan pengurusnya, jadi pembubaran yang tertib jauh lebih aman.
Pengertian dan Dasar Hukum Pembubaran Yayasan
Pembubaran yayasan berarti yayasan berhenti beroperasi dan masuk ke tahap penyelesaian kewajiban. Pada fase ini yayasan masih berstatus badan hukum. Status itu hanya dipakai untuk keperluan likuidasi.
Status badan hukum baru berakhir setelah likuidasi rampung dan Menteri menerima pemberitahuannya. Jadi ada dua peristiwa yang berbeda, yakni yayasan bubar dan status badan hukumnya berakhir. Pengurus sering menyamakan keduanya.
Dasar hukum utamanya terdapat dalam Pasal 62 sampai Pasal 68 UU Yayasan. Aturan pelaksanaannya tertuang dalam PP No. 63 Tahun 2008 yang kemudian diubah dengan PP No. 2 Tahun 2013. Sementara itu, Permenkumham No. 18 Tahun 2017 mengatur cara menyampaikan pemberitahuan berakhirnya status badan hukum yayasan lewat Sistem Administrasi Badan Hukum (SABH).
Pembina memegang peran kunci. Pasal 28 ayat (2) huruf e UU Yayasan memberi Pembina kewenangan menetapkan keputusan soal penggabungan atau pembubaran yayasan. Pengurus tidak bisa jalan sendiri.
Baca Juga: Perkumpulan Adalah: Pengertian dan Bedanya dengan Yayasan
Syarat dan Alasan Pembubaran Yayasan Menurut UU
Syarat pembubaran yayasan tidak bergantung pada keinginan pengurus. Pasal 62 UU Yayasan menyebut tiga sebab yang sah:
- Jangka waktu pendirian dalam anggaran dasar berakhir.
- Tujuan yayasan dalam anggaran dasar sudah tercapai atau ternyata tidak tercapai.
- Pengadilan memutuskan pembubaran berdasarkan alasan tertentu.
Pembubaran karena Anggaran Dasar
Sebab pertama dan kedua berasal dari dalam yayasan sendiri. Contohnya, anggaran dasar menyebut yayasan berdiri selama lima tahun, atau yayasan didirikan khusus untuk membangun satu fasilitas. Begitu masa itu habis atau proyeknya selesai, Pembina menggelar rapat.
Rapat tersebut memutuskan pembubaran dan menunjuk likuidator. Untuk tujuan yang dianggap “tidak tercapai”, buktinya harus jelas. Notulen sebaiknya memuat alasan faktual, dan notaris biasanya menuangkannya ke dalam akta.
Pembubaran karena Putusan Pengadilan
Pengadilan dapat membubarkan yayasan dalam tiga keadaan berikut:
- yayasan melanggar ketertiban umum atau kesusilaan;
- yayasan tidak mampu membayar utang setelah dinyatakan pailit;
- harta yayasan tidak cukup untuk melunasi utang setelah pernyataan pailit dicabut.
Permohonan bisa datang dari kejaksaan atau pihak yang berkepentingan. Pengadilan sekaligus menunjuk likuidator atau kurator. Khusus perkara pailit, berlaku UU No. 37 Tahun 2004 tentang Kepailitan dan PKPU.
Yayasan lama yang belum menyesuaikan anggaran dasarnya dengan UU Yayasan juga berisiko dibubarkan lewat pengadilan. Kalau yayasan kamu termasuk golongan ini, periksa status hukumnya sekarang.
Tahapan Pembubaran Yayasan dan Likuidasinya
Tahapan pembubaran yayasan berjalan berurutan. Setiap tahap punya batas waktu dan dokumen tersendiri. Berikut urutannya.
Langkah 1 sampai 3: Keputusan, Likuidator, dan Pengumuman
- Rapat Pembina. Pembina memutuskan pembubaran sesuai anggaran dasar. Hasilnya dicatat dalam notulen atau akta notaris.
- Penunjukan likuidator. Menurut Pasal 63 UU Yayasan, Pembina menunjuk likuidator. Kalau tidak ada yang ditunjuk, pengurus otomatis bertindak sebagai likuidator.
- Pengumuman pembubaran. Likuidator mengumumkan pembubaran dan proses likuidasi di surat kabar harian berbahasa Indonesia. Batasnya paling lambat 5 hari sejak penunjukan, sesuai Pasal 65.
Pengumuman ini berfungsi memberi tahu kreditor dan pihak ketiga. Simpan bukti terbitnya dengan rapi.
Langkah 4 sampai 7: Pemberesan, Laporan, dan Pemberitahuan ke Menteri
- Pemberesan kekayaan. Likuidator mendata aset, menagih piutang, dan menjual aset bila perlu. Hasilnya dipakai untuk melunasi utang dan pajak.
- Laporan kepada Pembina. Paling lambat 7 hari setelah likuidasi berakhir, likuidator melapor kepada Pembina (Pasal 67). Hasil likuidasi juga diumumkan di surat kabar.
- Pemberitahuan ke Menteri Hukum. Likuidator mengirim pemberitahuan berakhirnya status badan hukum melalui SABH. Dokumennya antara lain notulen rapat Pembina dan bukti pengumuman. Kementerian Hukum kemudian menghapus data yayasan dari daftar badan hukum yayasan.
- Tindak lanjut administrasi. Urus penghapusan NPWP, penutupan rekening, dan pencabutan izin operasional di instansi terkait.
Aturan teknis pengumuman dan layanan SABH bisa berubah sewaktu-waktu. Sebelum mengajukan permohonan, cek ketentuan terbaru di Ditjen AHU.
Peran dan Tanggung Jawab Likuidator Yayasan
Likuidator yayasan adalah pihak yang menyelesaikan seluruh urusan kekayaan yayasan. Ia bisa berasal dari Pembina, pengurus, atau pihak ketiga. Kalau pengadilan yang membubarkan yayasan, pengadilan pula yang menunjuk likuidatornya.
Selama likuidasi, likuidator mengambil alih peran pengurus dalam mengelola kekayaan. Pekerjaannya cukup banyak. Berikut tugas utamanya:
- mencatat dan memeriksa seluruh harta dan kewajiban yayasan;
- menagih piutang dan melunasi utang kepada kreditor;
- menyelesaikan kewajiban pajak dan ketenagakerjaan;
- mengumumkan pembubaran dan hasil likuidasi;
- menyampaikan laporan dan pemberitahuan kepada Pembina dan Menteri.
Karena beban tugasnya besar, likuidator harus bekerja cermat dan jujur. Kelalaian bisa berujung pada gugatan kreditor. Likuidator juga dilarang mengambil keuntungan pribadi dari penjualan aset, dan pencatatan keuangan yang terbuka akan melindungi dirinya sendiri.
Nasib Harta Kekayaan Yayasan setelah Pembubaran
Pertanyaan yang paling sering muncul adalah ke mana sisa harta yayasan setelah likuidasi. Jawabannya ada di Pasal 68 UU Yayasan. Sisa kekayaan tidak boleh dibagikan kepada Pembina, pengurus, maupun pengawas.
Penerimanya adalah yayasan lain yang kegiatannya serupa dengan yayasan yang bubar. Kalau tidak ada, sisa harta diserahkan kepada negara. Penggunaannya mengikuti ketentuan peraturan perundang-undangan.
Aturan ini lahir dari sifat yayasan sebagai badan nirlaba. Sejak yayasan memperoleh status badan hukum, harta yang dipisahkan menjadi milik yayasan itu sendiri. Pendiri tidak bisa menarik kembali hartanya setelah yayasan bubar, sehingga pengurus perlu membaca anggaran dasar dengan teliti karena penerima sisa harta sering sudah ditentukan di sana.
Membagikan sisa harta kepada pengurus adalah pelanggaran serius. Perbuatan itu dapat berujung pada gugatan perdata dan bahkan proses pidana. Catat setiap penyerahan aset dalam berita acara resmi.
FAQ (Pertanyaan yang Sering Diajukan)
Apakah yayasan yang sudah tidak punya aset dan utang bisa langsung dibubarkan?
Tidak bisa. Walau yayasan tidak memiliki aset dan utang, pembubaran yayasan tetap harus mengikuti mekanisme UU Yayasan. Pembina memutuskan pembubaran, likuidator ditunjuk, lalu pemberitahuan disampaikan ke Menteri Hukum.
Siapa yang berwenang menjadi likuidator yayasan?
Pembina menunjuk likuidator ketika yayasan bubar karena alasan anggaran dasar. Kalau tidak ada penunjukan, pengurus bertindak sebagai likuidator. Dalam pembubaran lewat pengadilan, pengadilan yang menunjuk likuidator atau kurator.
Berapa lama proses pembubaran yayasan?
Undang-undang hanya menetapkan batas waktu tertentu, misalnya pengumuman 5 hari dan laporan 7 hari. Total waktunya tergantung pada jumlah aset, utang, dan kelengkapan dokumen. Yayasan kecil dengan administrasi rapi biasanya selesai lebih cepat.
Kesimpulan
Pembubaran yayasan melewati beberapa tahap yang saling berkaitan. Dimulai dari keputusan Pembina, lalu penunjukan likuidator, pengumuman, pemberesan kekayaan, dan terakhir pemberitahuan berakhirnya status badan hukum kepada Menteri Hukum. Satu tahap yang terlewat bisa menimbulkan konsekuensi hukum.
Saran saya, mulailah dari anggaran dasar. Setelah itu kumpulkan data aset dan utang, siapkan rapat Pembina bersama notaris, dan libatkan konsultan pajak supaya kewajiban fiskal ikut tuntas. Langkah ini terlihat panjang, tetapi hasilnya rapi.
Menurut saya, yayasan yang dibubarkan secara tertib melindungi banyak pihak sekaligus. Pengurus terhindar dari tanggung jawab pribadi, kreditor mendapat kepastian, dan aset sosial sampai ke tujuan yang tepat. Jangan menunda likuidasi sampai masalahnya membesar.
Kondisi tiap yayasan berbeda, jadi langkah yang tepat juga perlu disesuaikan. Kalau kamu ingin memastikan proses pembubaran berjalan benar, klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini. Tim kami siap mendampingi kamu dengan tenang dan terarah.
Baca Juga: Perubahan Anggaran Dasar Yayasan: Syarat dan Prosesnya
Ringkasan
- Pembubaran yayasan harus mengikuti UU No. 16 Tahun 2001 jo. UU No. 28 Tahun 2004, tidak cukup dengan menghentikan kegiatan.
- Yayasan bubar karena jangka waktu berakhir, tujuan tercapai atau tidak tercapai, atau putusan pengadilan.
- Pembina berwenang memutuskan pembubaran dan menunjuk likuidator, dan pengurus bertindak sebagai likuidator bila tidak ada penunjukan.
- Likuidator mengumumkan pembubaran paling lambat 5 hari sejak penunjukan.
- Likuidator melaporkan hasil likuidasi kepada Pembina paling lambat 7 hari setelah proses berakhir.
- Pemberitahuan berakhirnya status badan hukum yayasan disampaikan kepada Menteri Hukum melalui SABH.
- Sisa harta tidak boleh dibagikan kepada Pembina, pengurus, atau pengawas, dan diserahkan kepada yayasan sejenis atau negara.
- Administrasi dan pajak yang tertib melindungi pengurus dari risiko hukum di kemudian hari.
Referensi
- Undang-Undang Nomor 16 Tahun 2001 tentang Yayasan.
- Undang-Undang Nomor 28 Tahun 2004 tentang Perubahan atas UU Nomor 16 Tahun 2001 tentang Yayasan.
- Peraturan Pemerintah Nomor 63 Tahun 2008 tentang Pelaksanaan UU Yayasan, sebagaimana diubah dengan PP Nomor 2 Tahun 2013.
- Peraturan Menteri Hukum dan HAM Nomor 18 Tahun 2017 tentang Tata Cara Pengajuan Permohonan Penggabungan dan Pemberitahuan Berakhirnya Status Badan Hukum Yayasan.
- Peraturan Menteri Hukum Nomor 14 Tahun 2026 tentang pengumuman PT dan Yayasan dalam Tambahan Berita Negara Republik Indonesia.
- Undang-Undang Nomor 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang.
- Direktorat Jenderal Administrasi Hukum Umum, Kementerian Hukum Republik Indonesia: ahu.go.id.




