
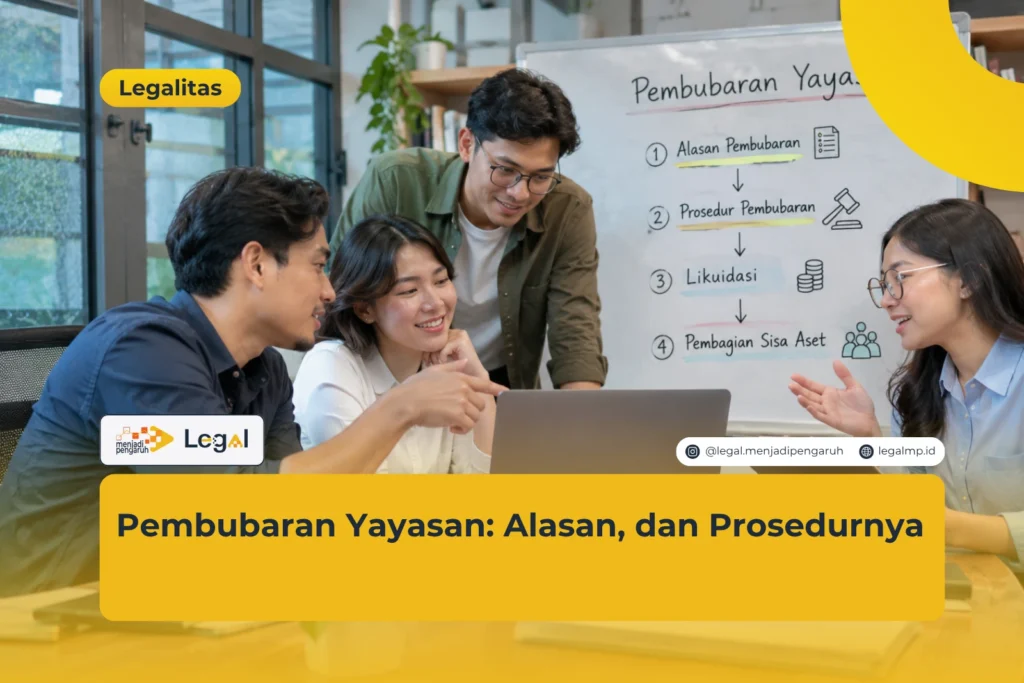
Pembubaran yayasan merupakan proses hukum untuk mengakhiri keberadaan sebuah yayasan sebagai badan hukum.
Proses ini tidak hanya berarti menghentikan kegiatan yayasan, tetapi juga menyelesaikan seluruh kewajiban, membereskan aset, dan mengurus dokumen administrasi sampai status badan hukumnya berakhir.
Yayasan merupakan badan hukum yang dibentuk dengan memisahkan sebagian kekayaan pendiri untuk menjalankan kegiatan sosial, keagamaan, atau kemanusiaan.
Contohnya adalah yayasan yang bergerak di bidang pendidikan, panti asuhan, kegiatan keagamaan, dan bantuan sosial.
Dalam menjalankan kegiatannya, yayasan memiliki tiga organ utama, yaitu:
- Pembina: Pihak yang memiliki kewenangan untuk menetapkan kebijakan dan mengambil keputusan penting bagi yayasan.
- Pengurus: Pihak yang bertanggung jawab menjalankan kegiatan dan mengelola yayasan sehari-hari.
- Pengawas: Pihak yang bertugas mengawasi pekerjaan Pengurus dan memberikan nasihat apabila diperlukan.
Berbeda dengan Perseroan Terbatas (PT), yayasan tidak memiliki pemegang saham atau anggota.
Karena itu, kekayaan yayasan tidak boleh dianggap sebagai milik pribadi pendiri maupun pengurus.
Prinsip tersebut juga berlaku ketika yayasan dibubarkan.
Artinya, apabila masih terdapat sisa kekayaan setelah seluruh kewajiban diselesaikan, kekayaan tersebut tidak boleh dibagikan kepada pendiri, Pembina, Pengurus, maupun Pengawas.
Menurut pendapat saya, pembubaran yayasan tidak selalu berarti organisasi tersebut gagal menjalankan kegiatannya.
Dalam kondisi tertentu, pembubaran justru menjadi keputusan yang tepat apabila tujuan pendirian sudah tercapai atau kegiatan yayasan tidak memungkinkan untuk dilanjutkan.
Dengan mengikuti prosedur hukum, pengurus dapat mengakhiri kegiatan yayasan secara tertib sekaligus melindungi kepentingan pihak-pihak yang berkaitan dengan yayasan.
Apa Saja Dasar Hukum dan Alasan Pembubaran Yayasan?
Pembubaran yayasan diatur dalam Undang-Undang Nomor 16 Tahun 2001 tentang Yayasan sebagaimana telah diubah dengan Undang-Undang Nomor 28 Tahun 2004.
Secara khusus, Pasal 62 sampai dengan Pasal 68 mengatur alasan pembubaran, penunjukan likuidator, penyelesaian kekayaan, dan kewajiban pengumuman hasil likuidasi.
Selain itu, terdapat beberapa peraturan lain yang menjadi dasar pelaksanaan pembubaran yayasan, yaitu:
- UU No. 16 Tahun 2001 jo. UU No. 28 Tahun 2004 tentang Yayasan, yang mengatur alasan pembubaran dan kewajiban penyelesaian kekayaan yayasan.
- PP No. 63 Tahun 2008 jo. PP No. 2 Tahun 2013, yang mengatur pelaksanaan Undang-Undang tentang Yayasan.
- Permenkumham No. 18 Tahun 2017, yang mengatur tata cara pemberitahuan berakhirnya status badan hukum yayasan melalui Sistem Administrasi Badan Hukum (SABH).
Berdasarkan Pasal 62 UU Yayasan, terdapat tiga alasan yang dapat menyebabkan sebuah yayasan dibubarkan.
1. Jangka Waktu Pendirian Yayasan Telah Berakhir
Yayasan dapat dibubarkan apabila pendiriannya memiliki batas waktu tertentu dan masa tersebut sudah berakhir.
Sebagai contoh, sebuah yayasan didirikan untuk menjalankan program pendidikan selama 20 tahun.
Apabila masa pendirian tersebut telah selesai, Pembina dapat mengambil keputusan pembubaran sesuai dengan ketentuan Anggaran Dasar.
2. Tujuan Yayasan Sudah Tercapai atau Tidak Dapat Tercapai
Yayasan juga dapat dibubarkan apabila tujuan yang tercantum dalam Anggaran Dasar sudah tercapai atau tidak mungkin lagi diwujudkan.
Contohnya, sebuah yayasan didirikan khusus untuk memberikan bantuan pendidikan kepada masyarakat di wilayah tertentu selama masa pemulihan setelah bencana.
Apabila tujuan tersebut sudah tercapai dan tidak ada rencana untuk melanjutkan kegiatan, Pembina dapat memutuskan pembubaran yayasan.
Sebaliknya, apabila kondisi keuangan atau keadaan lainnya membuat yayasan tidak mampu lagi menjalankan tujuan pendiriannya, pembubaran juga dapat menjadi pilihan.
3. Berdasarkan Putusan Pengadilan
Pembubaran yayasan juga dapat terjadi karena putusan pengadilan yang telah berkekuatan hukum tetap.
UU Yayasan mengatur beberapa keadaan yang dapat menjadi dasar pembubaran melalui pengadilan, yaitu:
- Yayasan melakukan kegiatan yang melanggar ketertiban umum dan kesusilaan.
- Yayasan tidak mampu membayar utang setelah dinyatakan pailit.
- Kekayaan yayasan tidak cukup untuk membayar utang setelah pernyataan pailit dicabut.
Dengan demikian, pembubaran yayasan tidak selalu berasal dari keputusan internal Pembina.
Dalam keadaan tertentu, pembubaran dapat terjadi karena adanya putusan pengadilan.

Layanan Pendirian PT Umum dan CV dengan Skema Bayar Setelah Jadi, Bonus Gabung Komunitas Pengusaha. KLIK DI SINI untuk KONSULTASI GRATIS!
Bagaimana Prosedur Pembubaran Yayasan dan Siapa yang Bertugas Menyelesaikan Asetnya?
Pembubaran yayasan harus melalui beberapa tahapan, mulai dari pengambilan keputusan, penunjukan likuidator, penyelesaian utang, hingga pelaporan berakhirnya status badan hukum.
Pihak yang bertanggung jawab menyelesaikan seluruh proses tersebut disebut likuidator.
Likuidator adalah orang yang ditunjuk untuk mengurus pemberesan kekayaan dan kewajiban yayasan setelah keputusan pembubaran diambil.
Berikut tahapan pembubaran yayasan yang perlu dipahami.
1. Mengambil Keputusan Pembubaran dan Menunjuk Likuidator
Tahap pertama adalah menentukan alasan dan mengambil keputusan pembubaran yayasan.
Apabila pembubaran terjadi karena jangka waktu pendirian berakhir atau tujuan yayasan sudah tercapai maupun tidak tercapai, Pembina berwenang menunjuk likuidator.
Keputusan tersebut perlu dituangkan dalam dokumen rapat dan dibuatkan akta sesuai ketentuan yang berlaku.
Apabila Pembina tidak menunjuk likuidator, Pengurus secara otomatis bertindak sebagai likuidator.
Sementara itu, apabila pembubaran terjadi berdasarkan putusan pengadilan, pengadilan yang berwenang menunjuk likuidator.
Khusus untuk yayasan yang dinyatakan pailit, penyelesaian kekayaan mengikuti ketentuan hukum kepailitan dan dilakukan oleh kurator sesuai kewenangannya.
2. Mengumumkan Pembubaran Yayasan
Setelah likuidator ditunjuk, terdapat kewajiban untuk mengumumkan pembubaran yayasan kepada masyarakat.
Pengumuman tersebut dilakukan melalui surat kabar harian berbahasa Indonesia paling lambat 5 hari sejak tanggal penunjukan likuidator.
Tujuannya adalah memberikan informasi kepada pihak yang memiliki hubungan dengan yayasan, terutama kreditur atau pihak yang masih memiliki tagihan.
Selain itu, selama proses pemberesan berlangsung, nama yayasan harus mencantumkan keterangan “dalam likuidasi” pada seluruh surat keluar.
Yayasan juga tidak boleh melakukan kegiatan hukum baru di luar keperluan penyelesaian kekayaan dan kewajibannya.
3. Menyelesaikan Utang dan Seluruh Kewajiban Yayasan
Setelah pengumuman dilakukan, likuidator mulai memeriksa seluruh kekayaan dan kewajiban yayasan.
Pemeriksaan ini diperlukan agar tidak ada utang atau hak pihak lain yang terlewat sebelum yayasan benar-benar dibubarkan.
Beberapa hal yang perlu diselesaikan oleh likuidator meliputi:
- Utang kepada kreditur: Memeriksa dan membayar kewajiban yayasan kepada pihak yang memberikan pinjaman atau memiliki tagihan.
- Kewajiban perpajakan: Memastikan seluruh kewajiban pajak yayasan telah diperiksa dan diselesaikan sesuai ketentuan.
- Hak karyawan: Menyelesaikan gaji, kompensasi, dan hak lainnya sesuai peraturan ketenagakerjaan.
- Kewajiban kepada pihak ketiga: Menyelesaikan kontrak atau perjanjian yang masih berjalan.
- Pemberesan aset: Mendata, mengelola, dan apabila diperlukan menjual aset untuk memenuhi kewajiban yayasan.
Setelah semua kewajiban diselesaikan, likuidator dapat menghitung jumlah kekayaan yang masih tersisa.
4. Menentukan Nasib Sisa Aset Yayasan
Salah satu hal yang sering menjadi pertanyaan ketika yayasan dibubarkan adalah ke mana sisa kekayaannya akan diberikan.
Berdasarkan Pasal 68 UU Yayasan, sisa kekayaan setelah proses likuidasi harus diserahkan kepada yayasan lain yang memiliki maksud dan tujuan yang sama.
Apabila sisa kekayaan tidak diserahkan kepada yayasan lain yang memenuhi ketentuan tersebut, kekayaan harus diserahkan kepada negara.
Contohnya, sebuah yayasan pendidikan memiliki sisa kekayaan berupa uang tunai dan bangunan sekolah setelah seluruh utangnya diselesaikan.
Sisa kekayaan tersebut dapat diserahkan kepada yayasan pendidikan lain yang memiliki tujuan sama.
Namun, apabila tidak diserahkan kepada yayasan lain yang memenuhi ketentuan, sisa kekayaan tersebut menjadi milik negara untuk digunakan sesuai dengan tujuan yayasan yang dibubarkan.
Dengan demikian, pendiri maupun pengurus tidak diperbolehkan mengambil sisa kekayaan yayasan untuk kepentingan pribadi.
5. Mengumumkan Hasil Likuidasi dan Melaporkan Pembubaran
Setelah seluruh kekayaan dan kewajiban selesai dibereskan, likuidator masih memiliki kewajiban untuk mengumumkan hasil akhir likuidasi.
Berdasarkan Pasal 66 UU Yayasan, pengumuman hasil likuidasi wajib dilakukan melalui surat kabar harian berbahasa Indonesia paling lambat 30 hari sejak tanggal proses likuidasi berakhir.
Selain itu, Pasal 67 UU Yayasan mewajibkan likuidator menyampaikan laporan pembubaran kepada Pembina paling lambat 7 hari sejak proses likuidasi berakhir.
Kedua kewajiban tersebut penting karena apabila laporan kepada Pembina dan pengumuman hasil likuidasi tidak dilakukan, pembubaran yayasan tidak berlaku terhadap pihak ketiga.
Setelah itu, Notaris mengajukan pemberitahuan berakhirnya status badan hukum yayasan melalui SABH Kementerian Hukum.
Apa Saja Dokumen yang Dibutuhkan untuk Membubarkan Yayasan?
Dokumen pembubaran yayasan diperlukan untuk membuktikan bahwa seluruh tahapan pembubaran dan penyelesaian kekayaan sudah dilakukan sesuai ketentuan hukum.
Berdasarkan Permenkumham No. 18 Tahun 2017, pemberitahuan berakhirnya status badan hukum diajukan secara elektronik melalui SABH oleh Notaris.
Berikut dokumen yang perlu dipersiapkan.
| No. | Dokumen | Keterangan |
|---|---|---|
| 1 | Notulen rapat Pembina | Berisi keputusan rapat mengenai pembubaran yayasan. |
| 2 | Akta pembubaran yayasan | Akta yang memuat pembubaran yayasan dan dibuat oleh Notaris. |
| 3 | Bukti pengumuman pembubaran | Bukti bahwa pembubaran dan proses likuidasi sudah diumumkan melalui surat kabar berbahasa Indonesia. |
| 4 | Bukti pengumuman hasil likuidasi | Bukti bahwa hasil akhir likuidasi sudah diumumkan melalui surat kabar berbahasa Indonesia. |
| 5 | Akta atau dokumen pendukung sesuai alasan pembubaran | Dokumen rapat Pembina, pernyataan likuidator beserta putusan pengadilan, atau pernyataan kurator beserta putusan pengadilan niaga sesuai kondisi pembubaran. |
Dokumen tambahan perlu disiapkan sesuai dengan alasan pembubaran yayasan.
Sebagai contoh, pembubaran karena tujuan yayasan sudah tercapai atau tidak tercapai memerlukan akta rapat Pembina yang menyetujui pembubaran.
Sementara itu, pembubaran berdasarkan putusan pengadilan memerlukan akta pernyataan likuidator dan salinan putusan pengadilan yang sesuai dengan aslinya.
Khusus yayasan yang dibubarkan karena kepailitan dalam keadaan insolvensi, diperlukan akta pernyataan kurator beserta salinan putusan pengadilan niaga.
Seluruh dokumen tersebut menjadi tanggung jawab Notaris sebagai pihak yang mengajukan pemberitahuan melalui SABH.
Oleh karena itu, sebelum pengajuan dilakukan, pastikan seluruh dokumen sudah lengkap dan informasi di dalamnya sesuai dengan data yayasan yang tercatat di Kementerian Hukum.

Kesimpulan
Pembubaran yayasan merupakan proses hukum untuk mengakhiri keberadaan badan hukum yayasan yang harus dilakukan sesuai ketentuan perundang-undangan.
Proses tersebut tidak cukup hanya dengan keputusan Pembina atau penghentian kegiatan operasional.
Ada beberapa tahapan yang harus diselesaikan, mulai dari penunjukan likuidator, pengumuman pembubaran, penyelesaian utang, pengalihan sisa kekayaan, hingga pemberitahuan berakhirnya status badan hukum melalui SABH.
Hal yang paling penting untuk diperhatikan adalah bahwa sisa kekayaan yayasan tidak boleh dibagikan kepada pendiri maupun organ yayasan.
Kekayaan tersebut harus diserahkan kepada yayasan lain yang memiliki tujuan sama atau kepada negara sesuai ketentuan Pasal 68 UU Yayasan.
Menurut pendapat saya, proses pembubaran yang baik harus mengutamakan keterbukaan dan tanggung jawab dalam menyelesaikan seluruh kewajiban organisasi.
Selain melindungi pihak yang memiliki hubungan dengan yayasan, kelengkapan dokumen dan kepatuhan terhadap prosedur juga dapat membantu mengurangi risiko masalah hukum di kemudian hari.
Ringkasan Pembubaran Yayasan
Berikut hal-hal penting yang perlu diketahui sebelum melakukan pembubaran yayasan:
- Dasar hukum: UU No. 16 Tahun 2001 jo. UU No. 28 Tahun 2004 tentang Yayasan.
- Alasan pembubaran: Jangka waktu pendirian berakhir, tujuan yayasan tercapai atau tidak tercapai, dan putusan pengadilan berkekuatan hukum tetap.
- Likuidator: Pihak yang bertanggung jawab menyelesaikan kekayaan dan kewajiban yayasan.
- Pengumuman awal: Maksimal 5 hari sejak likuidator ditunjuk.
- Pengumuman akhir: Maksimal 30 hari sejak proses likuidasi berakhir.
- Laporan kepada Pembina: Maksimal 7 hari sejak proses likuidasi berakhir.
- Sisa kekayaan: Diserahkan kepada yayasan lain dengan tujuan sama atau kepada negara.
- Pengajuan administrasi: Dilakukan melalui SABH Kementerian Hukum oleh Notaris.
Referensi
- Republik Indonesia. (2001). Undang-Undang Nomor 16 Tahun 2001 tentang Yayasan.
- Republik Indonesia. (2004). Undang-Undang Nomor 28 Tahun 2004 tentang Perubahan atas Undang-Undang Nomor 16 Tahun 2001 tentang Yayasan.
- Republik Indonesia. (2008). Peraturan Pemerintah Nomor 63 Tahun 2008 tentang Pelaksanaan Undang-Undang tentang Yayasan.
- Republik Indonesia. (2013). Peraturan Pemerintah Nomor 2 Tahun 2013 tentang Perubahan atas Peraturan Pemerintah Nomor 63 Tahun 2008 tentang Pelaksanaan Undang-Undang tentang Yayasan.
- Kementerian Hukum dan Hak Asasi Manusia Republik Indonesia. (2017). Peraturan Menteri Hukum dan Hak Asasi Manusia Nomor 18 Tahun 2017 tentang Tata Cara Pengajuan Permohonan Penggabungan dan Pemberitahuan Berakhirnya Status Badan Hukum Yayasan




