Pajak YouTuber hampir selalu bikin kreator pemula garuk-garuk kepala. Uang AdSense datang dari Google, transfernya dari luar negeri, sehingga banyak orang mengira urusannya selesai begitu saldo masuk.
Salah besar. Penghasilan dari YouTube tetap menjadi objek Pajak Penghasilan (PPh), dan Direktorat Jenderal Pajak (DJP) punya banyak cara untuk melacaknya, mulai dari data rekening sampai SPT.
Inti jawabannya sebenarnya sederhana. Hitung penghasilan bruto AdSense kamu, pilih metode NPPN atau pembukuan, lalu laporkan di SPT Tahunan.
Sebagai penulis berlatar hukum, saya melihat kepatuhan sejak awal selalu jauh lebih murah daripada menghadapi pemeriksaan pajak. Kreator dengan administrasi rapi juga lebih mudah mengurus kredit, visa, dan kerja sama dengan brand.
Baca juga: Pajak Kos-Kosan: Tarif, Aturan, dan Cara Menghitungnya
Dasar Hukum Pajak YouTuber dan Objek Pajaknya
Undang-Undang PPh menyebut setiap tambahan kemampuan ekonomis sebagai penghasilan. Dari sinilah semuanya bermula.
Uang AdSense, bayaran sponsor, fee endorsement, dan donasi saat live streaming sama-sama masuk objek pajak.
DJP menggolongkan penghasilan kreator konten sebagai penghasilan dari pekerjaan bebas, karena sumbernya jasa dan keahlian pribadi.
Kegiatan usaha yang berdiri terpisah, seperti agensi dengan karyawan atau penjualan merchandise, bisa masuk kategori penghasilan usaha. Karena itu, pisahkan dulu jenis penghasilanmu sebelum mulai menghitung.
Soal pengawasan, DJP bisa mengakses informasi keuangan berdasarkan Undang-Undang Nomor 9 Tahun 2017. Aliran dana ke rekeningmu jadi sulit disembunyikan.
Kamu juga wajib punya NPWP, dan sekarang nomornya memakai NIK. Kewajiban itu berlaku sejak penghasilanmu melewati batas Penghasilan Tidak Kena Pajak (PTKP).
Tarif Pajak YouTuber yang Berlaku
Besarnya tarif pajak YouTuber ikut ditentukan oleh metode yang kamu pilih. Untuk penghasilan pekerjaan bebas, ada dua jalur. Masing-masing membawa konsekuensi sendiri.
Tarif Umum Pasal 17 UU PPh
Jalur ini untuk kreator yang menyelenggarakan pembukuan. Tarifnya progresif, dihitung dari Penghasilan Kena Pajak (PKP) setahun:
- Sampai Rp60 juta: 5%
- Di atas Rp60 juta sampai Rp250 juta: 15%
- Di atas Rp250 juta sampai Rp500 juta: 25%
- Di atas Rp500 juta sampai Rp5 miliar: 30%
- Di atas Rp5 miliar: 35%
Norma Penghitungan Penghasilan Neto (NPPN)
Peredaran bruto di bawah Rp4,8 miliar setahun membuka pintu ke NPPN. Peraturan DJP Nomor PER-17/PJ/2015 mengatur persentasenya.
Untuk kategori pekerja seni, termasuk pembuat konten, normanya 50% dari penghasilan bruto. Kamu tetap wajib melakukan pencatatan.
Pemberitahuan penggunaan NPPN juga harus masuk lewat Coretax paling lambat tiga bulan sejak awal tahun pajak, sehingga untuk tahun pajak berjalan batasnya jatuh pada 31 Maret.
Tanpa pemberitahuan itu, kamu tidak bisa memilih NPPN saat mengisi SPT.
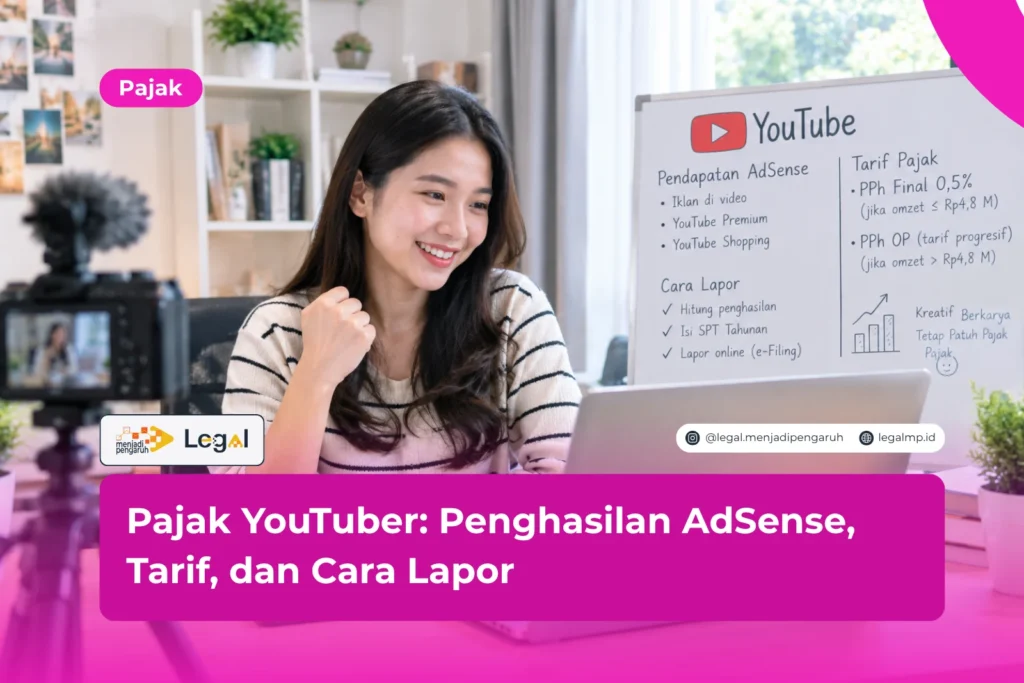
Mengapa PPh Final UMKM 0,5% Tidak Bisa Dipakai
Banyak kreator tergoda memakai tarif final 0,5% karena terlihat murah. Aturan terbaru menutup pintu itu.
PP Nomor 20 Tahun 2026, yang mengubah PP Nomor 55 Tahun 2022, menegaskan bahwa penghasilan dari jasa sehubungan dengan pekerjaan bebas tidak termasuk penghasilan usaha yang dikenai PPh final.
DJP secara khusus menyebut influencer, selebgram, blogger, dan content creator masuk kelompok ini. Karena itu, penghasilan YouTube-mu mengikuti aturan PPh umum.
Cara Menghitung Pajak Penghasilan AdSense
Menghitungnya jadi gampang kalau urutannya benar. Mulai dengan mengonversi seluruh pendapatan AdSense setahun ke rupiah.
Setelah itu, kumpulkan penghasilan lain seperti sponsor dan donasi. Terakhir, terapkan rumus sesuai metode yang kamu pakai.
Mari lihat contoh dengan NPPN. Anggap total penghasilan brutomu Rp300 juta setahun dan statusmu TK/0.
- Penghasilan neto: 50% dikalikan Rp300 juta, hasilnya Rp150 juta.
- PTKP untuk TK/0 sebesar Rp54 juta.
- PKP: Rp150 juta dikurangi Rp54 juta, jadi Rp96 juta.
- Pajak: 5% dari Rp60 juta (Rp3 juta) ditambah 15% dari Rp36 juta (Rp5,4 juta), totalnya Rp8,4 juta.
Dengan pembukuan, hitungannya berbeda. Kamu mengurangi biaya yang benar-benar kamu keluarkan, seperti peralatan, internet, dan jasa editor, dari penghasilan bruto.
Karena itu, kreator dengan biaya besar kadang lebih hemat lewat pembukuan, sedangkan kreator dengan biaya kecil biasanya terbantu oleh NPPN. Bandingkan kedua metode sebelum tahun pajak berjalan.
Cara Lapor Pajak YouTuber di Coretax
Pelaporan sekarang berjalan lewat sistem Coretax DJP. Ikuti langkah berikut supaya prosesnya mulus:
- Aktifkan akun Coretax dengan NIK, lalu buat kode otorisasi.
- Kalau memilih NPPN, ajukan pemberitahuan penggunaannya lewat Coretax sebelum batas tiga bulan pertama tahun pajak.
- Siapkan rekap penghasilan AdSense, sponsor, dan bukti potong dari pihak ketiga.
- Isi SPT Tahunan PPh Orang Pribadi sesuai metode pilihanmu.
- Lampirkan bukti pembayaran pajak serta daftar harta dan utang.
- Kirim SPT sebelum 31 Maret tahun berikutnya.
Ada dua hal lagi yang perlu kamu perhatikan. Pertama, isi informasi pajak di akun AdSense dengan formulir W-8BEN.
Langkah ini membuka peluang memakai tarif pemotongan pajak Amerika Serikat sesuai perjanjian penghindaran pajak berganda, yang bisa lebih rendah.
Kedua, jika brand atau pihak lain memotong pajak atas pembayaranmu, minta dan simpan bukti potongnya, karena kamu bisa mengkreditkannya di SPT.
Telat lapor? Denda untuk SPT Tahunan orang pribadi sebesar Rp100.000 berdasarkan Pasal 7 ayat (1) UU KUP. Pembayaran kekurangan pajak yang lewat jatuh tempo juga dikenai bunga.
FAQ
Apakah penghasilan AdSense yang belum dicairkan kena pajak?
Umumnya, penghasilan menjadi objek pajak ketika kamu menerima atau memperolehnya. Catat tanggal pencairan dan nilai kurs dengan rapi. Setelah itu, laporkan jumlah yang sudah kamu terima dalam tahun pajak berjalan.
Apakah YouTuber berpenghasilan kecil tetap wajib lapor SPT?
Ya. Kalau kamu sudah memiliki NPWP, SPT Tahunan wajib dilaporkan meski pajak terutangnya nol. Penghasilan yang masih di bawah PTKP biasanya menghasilkan pajak nihil, tetapi pelaporannya tetap berjalan.
Bolehkah YouTuber memakai PPh final 0,5% seperti UMKM?
Tidak. Penghasilan kreator konten tergolong pekerjaan bebas, sehingga tidak termasuk fasilitas PPh final UMKM menurut PP 20/2026. Pilihanmu hanya pembukuan atau NPPN, selama syaratnya terpenuhi.
Kesimpulan
Pajak YouTuber pada dasarnya mengikuti aturan PPh umum, dan metode yang kamu pilih menentukan besar tagihanmu.
Langkah yang saya sarankan cukup lugas. Catat semua penghasilan tiap bulan, pilih antara NPPN dan pembukuan sebelum tenggat tiga bulan pertama tahun pajak, lalu lapor SPT tepat waktu di Coretax.
Menurut saya, menunda adalah risiko terbesar. Data rekening dan data platform makin mudah dicocokkan oleh otoritas pajak.
Masih ragu soal klasifikasi penghasilan, pilihan NPPN, atau cara mengisi SPT? Jangan menebak sendiri. Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini. Tim kami siap membantumu menyusun strategi pajak yang aman dan sesuai aturan.
Baca juga: Pajak Toko Sembako: Barang Bebas PPN dan PPh Finalnya
Ringkasan
- Penghasilan AdSense, sponsor, dan donasi live streaming termasuk objek PPh.
- Penghasilan kreator konten tergolong pekerjaan bebas menurut DJP.
- Tarif Pasal 17 bersifat progresif, mulai 5% sampai 35%.
- NPPN memakai norma 50% dengan batas peredaran bruto di bawah Rp4,8 miliar, wajib pencatatan, dan pemberitahuan lewat Coretax dalam tiga bulan pertama tahun pajak.
- PPh final UMKM 0,5% tidak berlaku bagi pekerjaan bebas, termasuk content creator.
- Isi formulir W-8BEN di AdSense agar pemotongan pajak luar negeri lebih rendah.
- Laporkan SPT Tahunan lewat Coretax paling lambat 31 Maret.
Referensi
- Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan, sebagaimana diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan, sebagaimana diubah dengan Undang-Undang Nomor 7 Tahun 2021 (Pasal 3, 7, dan 9).
- Undang-Undang Nomor 9 Tahun 2017 tentang Penetapan Perppu Nomor 1 Tahun 2017 tentang Akses Informasi Keuangan untuk Kepentingan Perpajakan.
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, sebagaimana diubah dengan Peraturan Pemerintah Nomor 20 Tahun 2026 (Pasal 56).
- Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2015 tentang Norma Penghitungan Penghasilan Neto.
- Peraturan Direktur Jenderal Pajak Nomor PER-4/PJ/2009 tentang Pencatatan.
- Peraturan Menteri Keuangan Nomor 101/PMK.010/2016 tentang Penyesuaian Besarnya PTKP.
- Direktorat Jenderal Pajak, pajak.go.id, “Pekerja Bebas Sudah Tidak Bisa Lagi Pakai PPh Final, Benarkah?”.