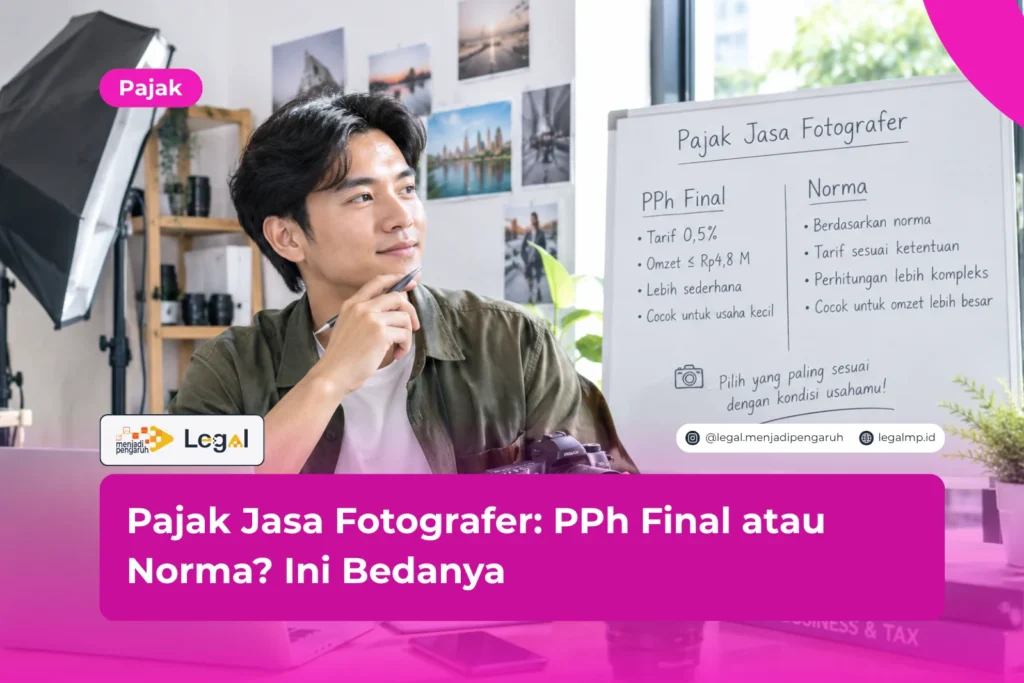
Pajak jasa fotografer sering bikin pusing, karena ada dua jalur hitung yang berbeda: PPh final 0,5% dan Norma Penghitungan Penghasilan Neto (NPPN).
Banyak fotografer langsung melirik tarif 0,5%. Angkanya memang kecil. Sayangnya, aturan memberi syarat yang cukup ketat.
PP 20/2026 mengeluarkan pekerjaan bebas dari skema PPh final 0,5%, dan aturan itu tidak menyebut fotografer secara eksplisit.
Studio foto yang mempekerjakan orang lain umumnya masuk kategori usaha, sehingga boleh memakai PPh final 0,5% selama omzet setahun tidak melebihi Rp4,8 miliar.
Fotografer yang bekerja sendirian berada di wilayah abu-abu. Sebagai praktisi hukum, saya menilai fotografer yang menjual karya atas nama pribadi punya alasan kuat masuk kelompok seniman atau profesi sejenis.
Kalau begitu, jalurnya adalah Norma atau pembukuan. Salah memilih skema bisa berujung koreksi SPT dan sanksi administrasi dari DJP. Karena itu, kenali dulu posisi usahamu sebelum mulai menghitung.
Baca juga: Pajak Jasa Konsultan IT: Tarif, PPh 23, PPN, dan Hitungannya
Pajak Jasa Fotografer: Pekerjaan Bebas atau Usaha?
Mulailah dari pertanyaan paling dasar: penghasilanmu masuk golongan apa? PP 20/2026, yang mengubah PP 55/2022, mengeluarkan penghasilan pekerjaan bebas dari PPh final 0,5%.
Pasal 56 ayat (4) memuat daftar profesinya. Isinya mencakup tenaga ahli seperti pengacara dan dokter, pelaku seni seperti pemain musik, pelukis, dan foto model, lalu seniman lainnya dan profesi sejenis.
Kata “fotografer” tidak tercantum dengan nama. Akibatnya, penafsiran bisa berbeda. Sebagian praktisi menilai profesi di luar daftar boleh memakai tarif 0,5%.
Sebagian lain memasukkan fotografer ke kelompok seniman atau profesi sejenis. Penjelasan aturan memberi contoh pembeda yang membantu.
Seorang musisi yang mengajar piano sendirian menjalankan pekerjaan bebas. Kalau ia membuka lembaga kursus dan merekrut pengajar lain, kegiatannya masuk kategori usaha. Pola yang sama bisa kamu pakai untuk menilai usaha fotografimu.
Ciri yang condong ke pekerjaan bebas
- Kamu menerima order foto atas namamu sendiri.
- Kamu memotret, menyunting, dan mengirim hasilnya tanpa bantuan tim tetap.
- Kamu tidak memiliki karyawan yang menjalankan jasa inti.
Ciri yang condong ke usaha
- Kamu mengelola studio yang memiliki beberapa fotografer atau editor.
- Kamu menjual produk, misalnya cetak foto, album, atau sewa studio.
- Kegiatan studio tetap berjalan meski kamu tidak turun langsung ke lapangan.
Saya sering melihat fotografer lepas menyebut dirinya “pelaku UMKM” hanya karena sudah mengantongi NIB.
Padahal kunci penentunya ada pada sifat penghasilan. Izin usaha tidak mengubah apa pun di situ. Kalau posisimu masih ragu, minta konfirmasi tertulis ke KPP tempat kamu terdaftar.
Cara Kerja PPh Final 0,5% untuk Fotografer
PPh final fotografer mengikuti PP 55/2022 sebagaimana diubah PP 20/2026. Rumusnya sederhana.
Pajak dihitung langsung dari omzet bruto, tanpa perlu menghitung laba. Kamu juga tidak perlu membuat pembukuan yang rumit. Berikut ketentuan pokoknya:
- Tarifnya 0,5% dari peredaran bruto.
- Peredaran bruto maksimal Rp4,8 miliar dalam satu tahun pajak.
- Wajib pajak orang pribadi mendapat bebas pajak untuk omzet Rp500 juta pertama.
- Orang pribadi dan PT Perorangan bisa terus memakai skema ini tanpa batas waktu, selama syaratnya terpenuhi.
- CV, firma, dan PT biasa yang baru terdaftar sudah tidak bisa memakainya.
Ada satu catatan tambahan. Kalau pendiri PT Perorangan memiliki keahlian khusus dan perusahaannya menjual jasa sejenis pekerjaan bebas, skema ini tertutup baginya.
Pemerintah menambahkan aturan itu supaya para profesional tidak mendirikan badan hanya demi mengejar tarif rendah. Fotografer yang tergolong pekerja bebas harus berpindah ke jalur Norma atau pembukuan.
Norma Penghitungan Penghasilan Neto untuk Fotografer
Norma Penghitungan Penghasilan Neto adalah pedoman untuk menentukan penghasilan neto lewat persentase tetap.
Dasar hukumnya Pasal 14 ayat (2) UU Pajak Penghasilan, sedangkan daftar persentasenya tercantum dalam Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2015.
Norma terbuka bagi orang pribadi yang menjalankan usaha maupun pekerjaan bebas dan tidak dikenai PPh final. Untuk jasa fotografi dengan KLU 74201, persentasenya 50% dari peredaran bruto. Cocokkan KLU di data NPWP-mu dengan Lampiran I PER-17/PJ/2015 untuk memastikan persentase yang berlaku di wilayahmu.
Agar bisa memakai Norma, kamu harus memenuhi empat syarat ini:
- Kamu berstatus wajib pajak orang pribadi.
- Peredaran brutomu kurang dari Rp4,8 miliar per tahun.
- Kamu memberitahukan pemakaian Norma kepada DJP dalam tiga bulan pertama tahun pajak.
- Kamu menyelenggarakan pencatatan atas peredaran bruto.
Telat memberitahu punya akibat nyata. DJP akan menganggap kamu memilih pembukuan. Jadi, urus pemberitahuannya di awal tahun, jangan menunggu.
Setelah itu, penghasilan neto dari Norma masih dikurangi PTKP dan dikenai tarif progresif Pasal 17 UU PPh.
Contoh Perhitungan Pajak Fotografer: PPh Final vs Norma
Contoh berikut hanya ilustrasi, supaya kamu melihat bagaimana mekanismenya bekerja. Anggap omzet setahun Rp600 juta, dan statusmu lajang tanpa tanggungan (TK/0).
Skema PPh final 0,5% (jika kegiatanmu tergolong usaha yang memenuhi syarat):
- Omzet kena pajak: Rp600 juta dikurangi Rp500 juta, hasilnya Rp100 juta.
- PPh final: 0,5% × Rp100 juta = Rp500.000.
Skema Norma 50% (jika kegiatanmu tergolong pekerjaan bebas):
- Penghasilan neto: 50% × Rp600 juta = Rp300 juta.
- PTKP TK/0 sebesar Rp54 juta, sehingga PKP menjadi Rp246 juta.
- Pajak lapis 5%: Rp60 juta × 5% = Rp3 juta.
- Pajak lapis 15%: Rp186 juta × 15% = Rp27,9 juta.
- Total PPh terutang: Rp30,9 juta.
Selisihnya jauh. Meski begitu, kamu tidak bisa memilih skema sesuka hati. Jenis penghasilanlah yang menentukan jalurmu. Jadi, jangan jadikan angka di atas alasan untuk memaksakan diri masuk skema final.
Kesalahan Umum Fotografer dalam Memilih Skema Pajak
Banyak fotografer terjatuh di lubang yang sama. Inilah yang paling sering saya temui:
- Memakai PPh final 0,5% tanpa menilai dulu apakah jasa pemotretanmu tergolong pekerjaan bebas.
- Lupa memberitahukan pemakaian Norma dalam tiga bulan pertama tahun pajak.
- Tidak mencatat peredaran bruto secara rutin.
- Mengira NIB atau badan usaha otomatis membuka pintu ke tarif 0,5%.
- Menggabungkan penghasilan jasa foto dan penjualan produk dalam satu laporan tanpa pemisahan.
Satu kebiasaan kecil sangat membantu: simpan bukti pembayaran klien, kontrak, dan invoice dengan rapi. Kalau DJP meminta klarifikasi, dokumen itu jadi pegangan utamamu.
FAQ: Pertanyaan Seputar Pajak Jasa Fotografer
Apakah fotografer freelance boleh memakai PPh final 0,5%?
Belum tentu. PP 20/2026 mengecualikan pekerjaan bebas dari skema ini, dan aturan tidak menyebut fotografer secara eksplisit.
Fotografer yang bekerja sendirian atas nama pribadi punya risiko dinilai sebagai seniman atau profesi sejenis.
Studio dengan tim dan produk lebih mudah dikategorikan sebagai usaha. Minta konfirmasi tertulis ke KPP atau konsultan pajak sebelum menentukan skema.
Apakah omzet Rp500 juta pertama bebas pajak untuk fotografer?
Fasilitas itu melekat pada wajib pajak orang pribadi yang memakai skema PPh final UMKM. Fotografer yang memakai Norma tidak otomatis menikmatinya. Mereka tetap menghitung pajak dari penghasilan neto setelah dikurangi PTKP.
Kapan fotografer wajib menyelenggarakan pembukuan?
Kewajiban itu muncul saat peredaran brutomu mencapai atau melebihi Rp4,8 miliar per tahun, karena Norma hanya terbuka bagi omzet di bawah angka tersebut.
Selain itu, DJP juga menganggap kamu memilih pembukuan kalau kamu tidak memberitahukan pemakaian Norma tepat waktu.
Kesimpulan
Semua bermuara pada satu pertanyaan kunci: penghasilanmu berasal dari pekerjaan bebas atau dari usaha?
Studio foto dengan karyawan dan produk bisa memakai PPh final 0,5% selama omzetnya masih dalam batas Rp4,8 miliar.
Fotografer yang bekerja sendirian perlu menimbang kemungkinan masuk kelompok pekerjaan bebas, yang memakai Norma 50% dan tarif Pasal 17.
Langkah yang saya sarankan cukup jelas. Tentukan jenis penghasilanmu, minta konfirmasi ke KPP, catat peredaran bruto tiap bulan, lalu ajukan pemberitahuan
Norma sebelum kuartal pertama berakhir. Pendapat saya, patuh sejak awal jauh lebih murah daripada memperbaiki SPT setelah pemeriksaan datang.
Masih ragu skema mana yang cocok untuk usaha fotografimu? Klik poster yang tersedia atau tekan tombol “KONSULTASI GRATIS” di pojok kanan website ini. Tim kami siap membantu kamu memetakan kewajiban pajak dengan tenang dan tepat.
Baca juga: Pajak Jual Beli Mobil Bekas: Aturan BBNKB dan PPh
Ringkasan
- Pajak jasa fotografer mengikuti dua jalur: PPh final 0,5% atau Norma Penghitungan Penghasilan Neto.
- PP 20/2026 mengeluarkan pekerjaan bebas dari PPh final 0,5%, dan aturan itu tidak menyebut fotografer secara eksplisit.
- Studio foto dengan karyawan dan produk umumnya tergolong usaha dan boleh memakai PPh final 0,5%.
- Fotografer yang bekerja sendirian perlu menimbang kemungkinan masuk kelompok seniman atau profesi sejenis, lalu meminta konfirmasi ke KPP.
- PPh final 0,5% berlaku untuk omzet maksimal Rp4,8 miliar, dengan omzet Rp500 juta pertama bebas pajak bagi orang pribadi.
- Norma terbuka bagi omzet kurang dari Rp4,8 miliar, dengan persentase 50% untuk jasa fotografi (KLU 74201), dan pemberitahuan ke DJP harus masuk dalam tiga bulan pertama tahun pajak.
- Penghasilan neto hasil Norma dikurangi PTKP, lalu dikenai tarif progresif Pasal 17 UU PPh.
Referensi
- Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Perubahan atas Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. Direktorat Jenderal Pajak: https://www.pajak.go.id/sites/default/files/2026-06/Peraturan%20Pemerintah%20nomor%2020%20Tahun%202026.pdf
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
- Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (Pasal 14 ayat (2) dan Pasal 17).
- Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2015 tentang Norma Penghitungan Penghasilan Neto: https://www.pajak.go.id/sites/default/files/2019-03/PER%20-%2017.PJ_.2015.pdf
- Peraturan Menteri Keuangan Nomor 101/PMK.010/2016 tentang Penyesuaian Besarnya PTKP.
- Direktorat Jenderal Pajak, “Norma Penghitungan Penghasilan Neto”: https://pajak.go.id/id/norma-penghitungan-penghasilan-neto