
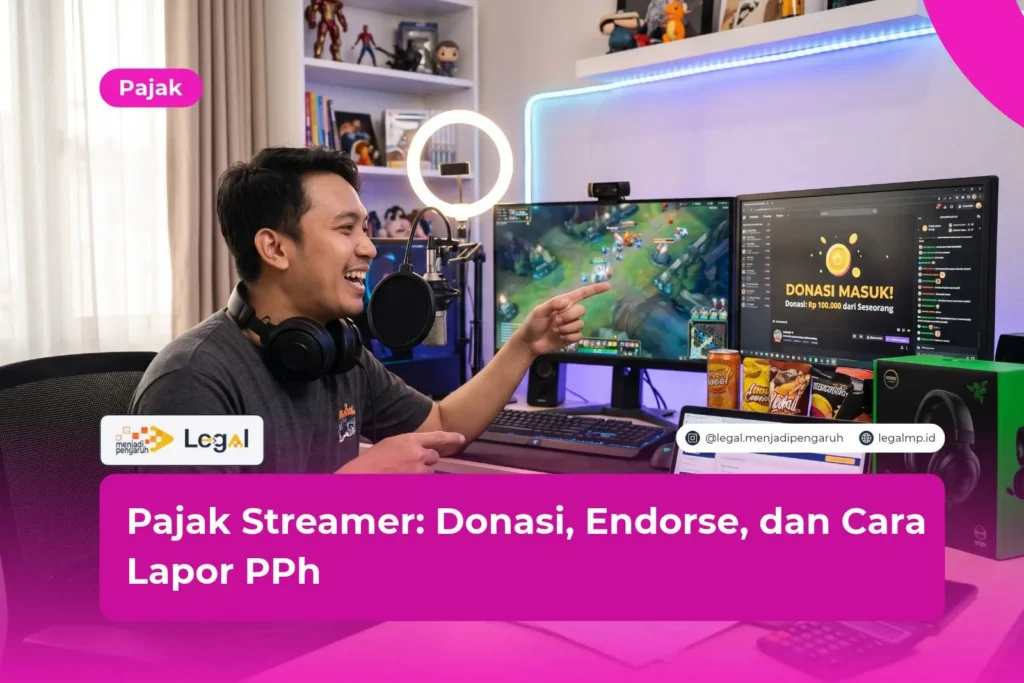
Mendapatkan uang dari siaran langsung kini menjadi sumber penghasilan bagi banyak kreator konten.
Ada yang menerima tip dari penonton, memperoleh pendapatan iklan, atau bekerja sama dengan merek untuk mempromosikan produk.
Namun, ketika penghasilan mulai rutin masuk, muncul pertanyaan yang sering terlewat: apakah streamer harus membayar pajak?
Jawabannya bergantung pada jenis penghasilan dan ketentuan perpajakan yang berlaku.
Penghasilan dari aktivitas streaming dapat dikenai Pajak Penghasilan (PPh), sehingga kreator perlu memahami cara menghitung dan melaporkannya.
Menurut saya, urusan pajak sebaiknya mulai diperhatikan sejak penghasilan pertama diterima.
Dengan begitu, pencatatan keuangan lebih tertib dan risiko kesalahan pelaporan bisa dikurangi.
1. Mengenal Pajak Streamer dan Sumber Penghasilannya
Pajak streamer berkaitan dengan penghasilan yang diperoleh seseorang melalui kegiatan siaran langsung di platform digital.
Sebut saja YouTube, Twitch, TikTok, dan layanan serupa yang menyediakan fitur monetisasi.
Sumber uangnya beragam. Sebagian streamer mengandalkan dukungan penonton, sedangkan yang lain memperoleh pemasukan dari iklan atau kerja sama komersial.
Berikut beberapa sumber penghasilan yang perlu dicatat:
- Donasi dan tip: uang yang diberikan penonton ketika siaran berlangsung.
- Pendapatan iklan: pembayaran dari program monetisasi platform.
- Langganan: biaya yang dibayarkan penonton untuk menikmati fitur khusus.
- Endorsement: imbalan dari merek untuk mempromosikan produk atau jasa.
- Afiliasi: komisi yang diterima ketika promosi menghasilkan transaksi.
Masing-masing sumber tersebut perlu diperiksa sesuai karakteristiknya.
Bentuk pembayaran dan hubungan antara pemberi dengan penerima dapat memengaruhi perlakuan pajaknya.
PP Nomor 20 Tahun 2026 juga mengatur pekerjaan bebas, termasuk pembuat konten daring, dalam konteks perlakuan PPh.
Karena itu, streamer perlu memahami kategori penghasilannya sebelum menentukan metode penghitungan pajak.
Baca Juga: Pajak Online Shop: Kewajiban Pelapak, Skema Pajak, dan Cara Lapornya
2. Apakah Donasi Streamer Dikenai Pajak?
Kata donasi sering membuat streamer menganggap uang dari penonton selalu bebas pajak. Padahal, penamaannya saja tidak cukup untuk menentukan perlakuan perpajakannya.
Perhatikan tujuan pemberian uang tersebut. Jika penonton mengirimkan tip sebagai apresiasi atas siaran, penerimaan itu dapat berkaitan langsung dengan aktivitas streaming dan perlu diperhitungkan sebagai penghasilan.
Sementara itu, sumbangan yang memenuhi persyaratan pengecualian berdasarkan peraturan perpajakan bisa mendapatkan perlakuan berbeda.
Oleh sebab itu, streamer perlu melihat sifat transaksi, bukan hanya istilah yang digunakan platform.
Beberapa hal yang sebaiknya diperhatikan meliputi:
- Tip selama siaran: catat sebagai penerimaan yang berkaitan dengan aktivitas streaming.
- Pembayaran melalui platform: simpan laporan transaksi dan rincian biaya layanan.
- Sumbangan pribadi: periksa hubungan pemberi dan penerima serta persyaratan pengecualiannya.
- Pemberian barang: periksa apakah barang tersebut merupakan hadiah pribadi atau imbalan atas kegiatan promosi.
Sebagai contoh, seorang streamer memperoleh tip sebesar Rp3.000.000 dalam sebulan.
Apabila uang tersebut merupakan penghasilan dari kegiatan streaming, jumlahnya perlu masuk dalam catatan keuangan.
Namun, bukan berarti streamer harus langsung membayar pajak sebesar persentase tertentu dari Rp3.000.000.
Penghitungan PPh perlu mempertimbangkan seluruh penghasilan selama setahun, biaya yang diperbolehkan, PTKP, serta metode penghitungan yang digunakan.
Layanan Pendirian PT Umum dan CV dengan Skema Bayar Setelah Jadi, Bonus Gabung Komunitas Pengusaha. KLIK DI SINI untuk KONSULTASI GRATIS!
3. Bagaimana Pajak Endorsement Streamer Dihitung?
Kerja sama dengan merek dapat menjadi sumber pendapatan yang cukup besar bagi streamer.
Perusahaan mungkin membayar kreator untuk mengulas produk, menyebutkan merek selama siaran, atau membuat konten promosi khusus.
Imbalannya pun tidak selalu berupa uang tunai. Ada perusahaan yang memberikan produk, fasilitas, atau bentuk kompensasi lain yang memiliki nilai ekonomi.
Dalam kondisi tertentu, perusahaan yang membayar jasa promosi kepada streamer orang pribadi dapat memiliki kewajiban memotong PPh Pasal 21 sesuai aturan yang berlaku.
Perlakuannya tetap bergantung pada karakter transaksi dan status penerima penghasilan.
Agar administrasinya rapi, lakukan beberapa hal berikut:
- Endorsement tunai: catat nilai bruto pembayaran dan biaya terkait.
- Endorsement berupa barang: dokumentasikan jenis barang, nilai, dan tujuan pemberiannya.
- Perjanjian kerja sama: simpan kontrak atau kesepakatan dengan merek.
- Bukti potong: minta dan simpan dokumen pajak dari pihak yang melakukan pemotongan.
Misalnya, sebuah perusahaan membayar Rp10.000.000 kepada streamer untuk mempromosikan produknya.
Pembayaran tersebut perlu dicatat sebagai penghasilan. Jika perusahaan memotong PPh, streamer sebaiknya menyimpan bukti potong untuk keperluan pelaporan SPT Tahunan.
Jangan langsung menganggap urusan pajak selesai setelah pemotongan dilakukan.
Streamer tetap perlu memeriksa seluruh penghasilan selama setahun dan menghitung kewajiban pajaknya sesuai ketentuan.
4. Tarif PPh Streamer dan Contoh Penghitungannya
Berapa pajak yang harus dibayar streamer? Tidak ada satu angka yang berlaku untuk semua orang.
Besarnya PPh bergantung pada penghasilan kena pajak dan ketentuan yang sesuai dengan kondisi wajib pajak.
Untuk wajib pajak orang pribadi dalam negeri, Pasal 17 UU PPh sebagaimana diubah melalui UU Nomor 7 Tahun 2021 mengatur tarif progresif berikut.
| Penghasilan Kena Pajak per Tahun | Tarif PPh |
|---|---|
| Sampai dengan Rp60 juta | 5% |
| Di atas Rp60 juta sampai Rp250 juta | 15% |
| Di atas Rp250 juta sampai Rp500 juta | 25% |
| Di atas Rp500 juta sampai Rp5 miliar | 30% |
| Di atas Rp5 miliar | 35% |
Tarif tersebut berlaku secara bertingkat. Artinya, setiap lapisan penghasilan kena pajak dikenai tarif yang sesuai, bukan seluruh penghasilan langsung dikalikan tarif tertinggi.
Contoh sederhana penghitungan PPh
Misalnya, penghasilan neto seorang streamer selama setahun mencapai Rp100.000.000. Anggap streamer tersebut memiliki status PTKP TK/0 sebesar Rp54.000.000.
Penghasilan kena pajaknya menjadi Rp46.000.000. Dengan tarif lapisan pertama sebesar 5%, ilustrasi PPh terutangnya adalah Rp2.300.000.
Perhitungan tersebut merupakan contoh sederhana. Dalam praktiknya, penghitungan harus mengikuti ketentuan pembulatan penghasilan kena pajak, status wajib pajak, dan kredit pajak yang tersedia.
Streamer juga perlu berhati-hati ketika memilih PPh final UMKM sebesar 0,5%. Skema ini tidak otomatis berlaku bagi setiap orang yang memperoleh uang dari internet.
PP Nomor 20 Tahun 2026 mengatur pengecualian pekerjaan bebas, termasuk pembuat konten daring, dari skema PPh final berdasarkan peredaran bruto tertentu.
Karena itu, periksa kategori kegiatan dan ketentuan yang berlaku sebelum menentukan metode penghitungan pajak.
5. Cara Melaporkan PPh Streamer melalui SPT Tahunan
Setelah mengetahui sumber penghasilan dan metode penghitungan pajaknya, langkah berikutnya adalah menyiapkan SPT Tahunan.
Jangan menunggu sampai mendekati batas waktu pelaporan untuk mengumpulkan seluruh dokumen.
Mulailah dengan langkah berikut.
- Rekap seluruh pemasukan. Gabungkan penghasilan dari donasi, iklan, langganan, endorsement, dan afiliasi.
- Kumpulkan bukti transaksi. Simpan mutasi rekening, laporan platform, kontrak, serta bukti potong.
- Hitung penghasilan neto. Gunakan pembukuan atau NPPN apabila memenuhi persyaratan dan ketentuan pemberitahuannya.
- Hitung PPh terutang. Perhitungkan penghasilan neto, PTKP, dan tarif yang berlaku.
- Masukkan kredit pajak. Periksa pajak yang telah dipotong pihak lain berdasarkan bukti potong yang sah.
- Sampaikan SPT Tahunan. Gunakan layanan DJP yang berlaku dan periksa kembali data sebelum mengirimkannya.
Untuk wajib pajak orang pribadi, batas waktu normal pelaporan SPT Tahunan adalah tiga bulan setelah akhir tahun pajak.
Dengan demikian, SPT Tahun Pajak 2026 pada umumnya perlu disampaikan paling lambat 31 Maret 2027.
Streamer dengan peredaran bruto di bawah Rp4,8 miliar setahun dapat mempertimbangkan NPPN jika memenuhi syarat.
Namun, metode ini memiliki ketentuan tersendiri, termasuk pemberitahuan dalam batas waktu yang ditentukan.
Jika tidak memenuhi persyaratan, streamer perlu menggunakan metode penghitungan yang diwajibkan, termasuk pembukuan apabila berlaku.
6. FAQ tentang Pajak Streamer
Apakah streamer dengan penghasilan kecil tetap harus melapor pajak?
Kewajiban pelaporan bergantung pada status wajib pajak dan ketentuan yang berlaku.
Penghasilan kecil atau tidak tetap tidak otomatis menghapus seluruh kewajiban administrasi.
Periksa pula penghasilan neto, PTKP, dan kondisi yang menentukan kewajiban penyampaian SPT.
Apakah semua donasi streamer dikenai pajak?
Tidak selalu. Tip yang berkaitan dengan kegiatan streaming dapat menjadi penghasilan.
Sementara itu, sumbangan yang memenuhi persyaratan pengecualian dalam peraturan perpajakan dapat memperoleh perlakuan berbeda.
Apakah pajak endorsement selesai setelah dipotong perusahaan?
Belum tentu. Streamer perlu mencatat pemotongan tersebut, menyimpan bukti potong, dan menghitung seluruh penghasilan tahunan.
Pajak yang dipotong dapat diperhitungkan sebagai kredit pajak sesuai ketentuan.
Layanan Pendirian PT Umum dan CV dengan Skema Bayar Setelah Jadi, Bonus Gabung Komunitas Pengusaha. KLIK DI SINI untuk KONSULTASI GRATIS!
8. Kesimpulan
Penghasilan streamer bisa berasal dari berbagai sumber, mulai dari tip penonton hingga kontrak endorsement. Setiap penerimaan perlu dicatat dan diperiksa perlakuan pajaknya.
Setelah itu, streamer dapat menghitung PPh berdasarkan metode yang sesuai dan melaporkan penghasilan melalui SPT Tahunan.
Menurut saya, kebiasaan mencatat pemasukan sejak awal akan sangat membantu ketika jumlah transaksi semakin banyak.
Bukti pembayaran yang tersimpan rapi juga memudahkan pemeriksaan kembali jika ada perbedaan data.
Jika kamu masih bingung menentukan pajak atas donasi, endorsement, atau pendapatan dari platform luar negeri, klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website.
Dengan pendampingan yang tepat, kamu dapat memahami kewajiban pajak dan menyiapkan pelaporan dengan lebih terarah.
Baca Juga: Pajak Dividen: Tarif, Pihak yang Dikenai, dan Cara Pelaporannya
Ringkasan
- Penghasilan streamer dapat berasal dari donasi, iklan, langganan, endorsement, dan afiliasi.
- Tip penonton tidak otomatis bebas pajak karena perlakuannya bergantung pada sifat penerimaan.
- Imbalan endorsement berupa uang atau barang perlu dicatat dan diperiksa ketentuan pajaknya.
- PPh orang pribadi menggunakan tarif progresif sesuai Penghasilan Kena Pajak apabila ketentuan tersebut berlaku.
- PPh final UMKM tidak otomatis berlaku bagi streamer yang masuk kategori pekerjaan bebas.
- Simpan laporan platform, kontrak, bukti transaksi, dan bukti potong untuk mendukung pelaporan.
- Periksa ketentuan penghitungan dan laporkan SPT Tahunan sesuai tenggat yang berlaku.
Referensi
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan. Baca regulasi di BPK.
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, sebagaimana diubah dengan PP Nomor 20 Tahun 2026. Periksa regulasi melalui DJP.
- Direktorat Jenderal Pajak. “IShowSpeed Sambangi Indonesia, Yuks Kenali Aspek Pajak Streamer.” Baca artikel DJP.
- Direktorat Jenderal Pajak. “Pekerja Bebas Sudah Tidak Bisa Lagi Pakai PPh Final, Benarkah?” Baca artikel DJP.
- Peraturan Menteri Keuangan Nomor 168 Tahun 2023 tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Orang Pribadi. Baca regulasi di BPK.




