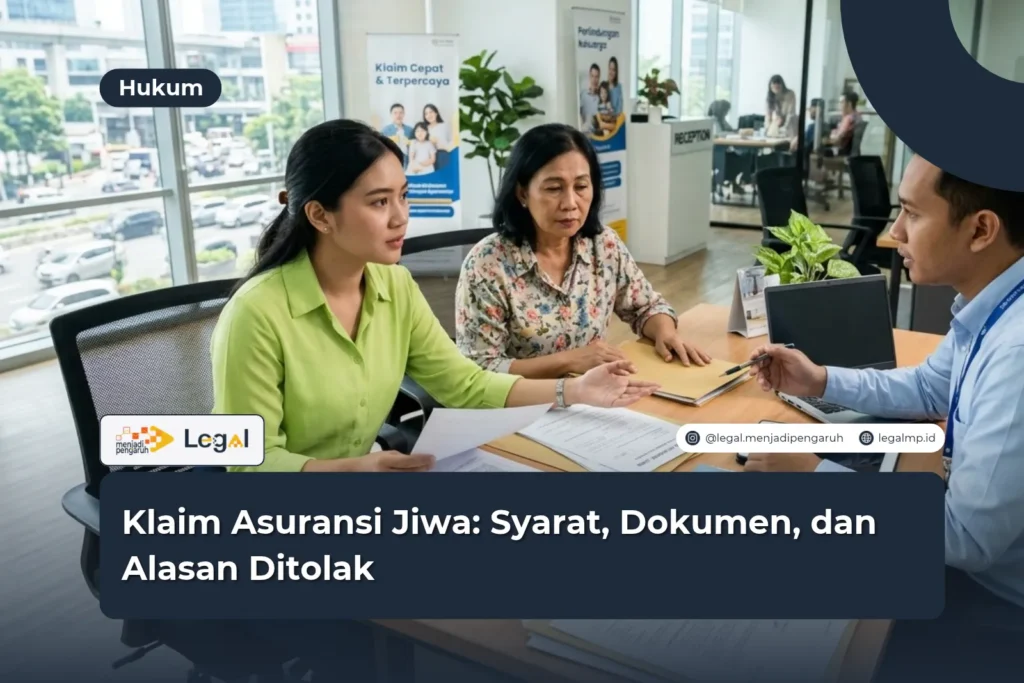
Saat tertanggung meninggal dunia, keluarga berhak mengajukan klaim asuransi jiwa untuk mencairkan uang pertanggungan. Sayangnya, banyak orang baru belajar prosesnya ketika hati masih penuh duka.
Intinya begini. Klaim cair bila polis masih aktif, penyebab meninggal masuk dalam risiko yang dijamin, dan berkas lengkap. Klaim ditolak kalau datanya tidak jujur, kasusnya terkena pengecualian, atau premi sempat macet.
Dari pengalaman saya menekuni hukum, sengketa klaim lebih sering muncul karena informasi yang tidak jelas ketimbang niat curang. Karena itu, baca polismu sejak hari pertama.
Pengertian Klaim Asuransi Jiwa dan Dasar Hukumnya
Klaim asuransi jiwa adalah hak ahli waris atau penerima manfaat atas uang pertanggungan. Hak itu bersumber dari perjanjian antara nasabah dan perusahaan asuransi.
Sejumlah aturan menopangnya:
- Pasal 246 KUHD menjelaskan asuransi sebagai perjanjian pengalihan risiko dengan imbalan premi.
- Pasal 1320 dan Pasal 1338 KUHPerdata mengatur syarat sah perjanjian serta kekuatan mengikat polis.
- UU Nomor 40 Tahun 2014 tentang Perasuransian mengatur kegiatan usaha perusahaan asuransi.
- UU Nomor 4 Tahun 2023 tentang P2SK memperkuat pelindungan konsumen di sektor jasa keuangan.
- POJK Nomor 22 Tahun 2023 mengatur pelindungan konsumen dan cara penanganan pengaduan.
Hasilnya jelas. Polis menjadi pegangan yang mengikat kedua pihak, sehingga setiap klausulnya layak kamu pahami sebelum tanda tangan.
Jasa Pendampingan dan Konsultan Hukum Profesional, Didampingi Advokat Resmi. KLIK DI SINI!
Syarat Klaim Asuransi Jiwa yang Wajib Dipenuhi
Aturan tiap perusahaan memang berbeda. Meski begitu, syarat klaim asuransi jiwa pada umumnya berpola sama.
Berikut yang biasanya diminta:
- Polis berstatus aktif saat kejadian dan premi dibayar sesuai jadwal.
- Penyebab meninggal termasuk risiko yang dijamin polis.
- Kejadian berlangsung di luar masa pengecualian, termasuk masa tunggu pada produk tertentu.
- Pengaju klaim tercatat sebagai penerima manfaat dalam polis.
- Klaim masuk sebelum batas waktu yang tertulis pada polis.
Setelah itu, perusahaan akan mencocokkan data saat pembelian polis dengan fakta kejadian. Pemeriksaan semacam ini wajar dan sah menurut hukum.
Di titik ini, Pasal 251 KUHD berperan besar. Pasal tersebut menyebut keterangan keliru atau fakta yang disembunyikan bisa membuat pertanggungan batal.
Peran Penerima Manfaat dan Ahli Waris
Penerima manfaat adalah orang yang ditunjuk nasabah dalam polis. Perusahaan biasanya membayar uang pertanggungan kepada pihak ini lebih dulu.
Bagaimana kalau polis tidak menyebut siapa pun? Ahli waris yang sah berhak mengajukan klaim, dan perusahaan umumnya meminta surat keterangan ahli waris.
Perselisihan keluarga sering berakar dari penunjukan yang lama tidak diperbarui. Saya menyarankan nasabah meninjau penerima manfaat setiap kali status keluarga berubah.
Dokumen Klaim Asuransi Jiwa dan Cara Mengajukannya
Berkas yang lengkap mempercepat proses. Kurang satu dokumen saja, pencairan bisa mundur berminggu-minggu.
Siapkan dokumen klaim asuransi jiwa berikut:
- Formulir klaim yang diisi lengkap oleh penerima manfaat.
- Polis asli atau salinannya.
- KTP tertanggung dan KTP penerima manfaat.
- Kartu Keluarga.
- Surat keterangan kematian dari rumah sakit atau kelurahan.
- Akta kematian dari Dinas Kependudukan dan Pencatatan Sipil.
- Surat keterangan dokter tentang penyebab kematian beserta resume medis.
- Laporan kepolisian bila kematian terjadi karena kecelakaan.
- Bukti pembayaran premi terakhir dan nomor rekening penerima manfaat.
Daftar ini bisa bertambah, tergantung kasusnya. Perusahaan kadang meminta surat keterangan ahli waris atau hasil otopsi.
Cara Mengajukan Klaim Asuransi Jiwa
Alurnya hampir seragam di banyak perusahaan. Urutannya begini:
- Hubungi agen atau pusat layanan nasabah sesegera mungkin.
- Ambil formulir klaim, lalu isi semua kolomnya.
- Kumpulkan dokumen pendukung sesuai daftar.
- Serahkan berkas lewat agen, kantor cabang, atau kanal digital.
- Tunggu verifikasi dan jawab setiap permintaan data tambahan.
Begitu verifikasi rampung, perusahaan menyampaikan keputusannya secara tertulis. Kalau disetujui, dana masuk ke rekening penerima manfaat.
Alasan Klaim Asuransi Jiwa Ditolak
Ditolak bukan berarti selesai. Tetap saja, kamu perlu tahu penyebabnya supaya bisa menyiapkan sanggahan yang tepat.
Alasan klaim asuransi jiwa ditolak yang paling sering ditemui:
- Premi menunggak hingga polis berstatus lapse.
- Nasabah menyembunyikan atau keliru melaporkan riwayat kesehatan saat membeli polis.
- Penyebab meninggal masuk pengecualian polis, seperti bunuh diri pada masa tertentu atau akibat tindak kejahatan.
- Kejadian berlangsung selama masa tunggu.
- Dokumen kurang lengkap atau pengajuan melewati batas waktu.
- Penerima manfaat tidak berhak menurut polis maupun hukum waris.
Pasal 251 KUHD relevan lagi pada alasan kedua. Perusahaan sendiri tetap wajib membuktikan adanya ketidakjujuran itu.
Satu hal lagi: banyak polis memuat masa kontestabilitas, yaitu periode saat perusahaan boleh menguji kebenaran data nasabah. Sesudah masa itu lewat, peluang penolakan biasanya menyempit.
Jasa Pendampingan dan Konsultan Hukum Profesional, Didampingi Advokat Resmi. KLIK DI SINI!
Langkah Hukum Jika Klaim Ditolak
Mulailah dengan meminta alasan penolakan secara tertulis. Surat itu menjadi fondasi semua langkah berikutnya.
Setelahnya, tempuh jalur ini satu per satu:
- Ajukan keberatan atau pengaduan resmi kepada perusahaan asuransi.
- Laporkan ke OJK lewat Kontak 157 atau portal pelindungan konsumen bila pengaduan tak kunjung selesai.
- Manfaatkan Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK) untuk mediasi atau arbitrase.
- Ajukan gugatan ke pengadilan negeri sebagai pilihan terakhir.
Simpan semua surat, bukti premi, dan salinan polis. Dokumen yang tertata rapi memperkuat posisimu di setiap tahap.
FAQ Seputar Klaim Asuransi Jiwa
Berapa lama proses klaim asuransi jiwa?
Tergantung kelengkapan dokumen dan rumitnya kasus. Klaim sederhana biasanya selesai lebih cepat daripada klaim yang butuh investigasi.
Tanyakan perkiraan waktunya kepada perusahaan saat menyerahkan berkas.
Apakah klaim bisa diajukan jika premi sempat menunggak?
Bisa, selama polis belum berstatus lapse atau masih berada dalam masa tenggang. Periksa ketentuan masa tenggang pada polismu.
Siapa yang berhak menerima uang pertanggungan?
Penerima manfaat yang tercantum dalam polis. Bila tidak ada penunjukan, ahli waris yang sah mengajukan klaim.
Kesimpulan
Klaim asuransi jiwa berjalan mulus bila polis aktif, data jujur, dan dokumen lengkap. Kelalaian kecil di awal sering berujung penolakan.
Langkah yang saya sarankan cukup sederhana. Baca polis, perbarui penerima manfaat, lalu simpan dokumen penting di tempat yang mudah dijangkau keluarga. Menurut saya, administrasi yang tertib adalah perlindungan termurah bagi orang yang kamu sayangi.
Kalau klaimmu tertunda atau ditolak, jangan menghadapinya sendirian. Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini, dan tim kami siap membantumu menemukan langkah terbaik.
Ringkasan
- Klaim asuransi jiwa adalah hak penerima manfaat atas uang pertanggungan saat tertanggung meninggal.
- Dasar hukumnya meliputi KUHD, KUHPerdata, UU Perasuransian, UU P2SK, dan POJK pelindungan konsumen.
- Syarat utama mencakup polis aktif, risiko yang dijamin, dan pengajuan dalam batas waktu.
- Dokumen inti meliputi formulir klaim, polis, KTP, KK, akta kematian, dan surat keterangan dokter.
- Klaim sering ditolak karena premi menunggak, ketidakjujuran data, pengecualian polis, atau berkas tidak lengkap.
- Pasal 251 KUHD memungkinkan pembatalan pertanggungan jika ada keterangan keliru atau fakta yang disembunyikan.
- Penolakan dapat dilawan lewat keberatan internal, OJK, LAPS SJK, atau pengadilan.
- Penunjukan penerima manfaat yang jelas mencegah sengketa keluarga.
Referensi
- Kitab Undang-Undang Hukum Dagang (KUHD), Pasal 246 dan Pasal 251.
- Kitab Undang-Undang Hukum Perdata, Pasal 1320 dan Pasal 1338.
- Undang-Undang Nomor 40 Tahun 2014 tentang Perasuransian.
- Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
- Peraturan OJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
- Otoritas Jasa Keuangan, ojk.go.id (edukasi dan pelindungan konsumen sektor asuransi).
- Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK), lapssjk.id.




