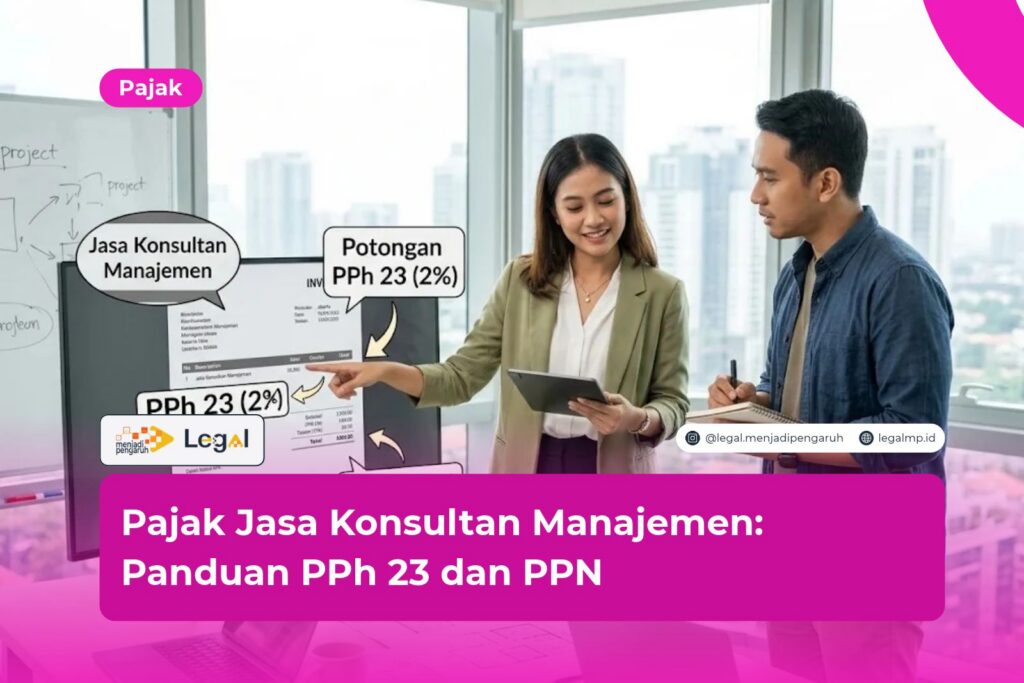
Pajak jasa konsultan manajemen kerap bikin pusing, baik bagi perusahaan yang menyewa konsultan maupun konsultannya sendiri. Siapa yang memotong? Siapa yang memungut? Berapa tarifnya?
Jawabannya cukup lugas. Perusahaan berbentuk badan yang memakai jasa wajib memotong PPh Pasal 23 sebesar 2% dari jumlah bruto. Konsultan yang sudah berstatus Pengusaha Kena Pajak (PKP) memungut PPN dari tagihannya.
Dari pengalaman saya di bidang hukum, sumber masalah ada pada dasar penghitungan dan kelengkapan dokumen. Soal tarif, aturannya sudah jelas. Menurut saya, kontrak jasa sebaiknya memuat klausul pajak yang tegas sejak hari pertama, supaya sengketa dengan mitra bisnis tidak muncul belakangan.
Apa Itu Pajak Jasa Konsultan Manajemen dan Dasar Hukumnya?
Jasa konsultan manajemen adalah layanan nasihat profesional untuk organisasi. Isinya macam-macam, mulai dari strategi bisnis, restrukturisasi, efisiensi operasional, sampai pengembangan sumber daya manusia.
Dalam kacamata perpajakan, imbalan jasa ini kena dua pajak sekaligus. Pertama, PPh Pasal 23 yang dipotong pengguna jasa. Kedua, PPN yang dipungut penyedia jasa.
Keduanya berjalan sendiri-sendiri. Satu pajak tidak menggantikan pajak lainnya. Karena itu, hitung masing-masing pada setiap transaksi.
Dasar hukum PPh 23 ada di Pasal 23 ayat (1) huruf c UU Pajak Penghasilan. Pasal itu menyebut jasa teknik, jasa manajemen, dan jasa konsultan sebagai objek pemotongan.
PMK 141/PMK.03/2015 melengkapinya dengan daftar jenis jasa lain dan pengertian jumlah bruto. PPN sendiri bersandar pada UU PPN yang diubah lewat UU Harmonisasi Peraturan Perpajakan (UU HPP).
Tarif PPh 23 Jasa Konsultan Manajemen
Tarif PPh 23 jasa konsultan manajemen ditetapkan sebesar 2% dari jumlah bruto. Pengguna jasa memotong angka itu saat membayar, lalu menyetorkannya ke kas negara.
Bagi konsultan, potongan ini berfungsi sebagai uang muka pajak. Ia bisa mengkreditkannya dalam SPT Tahunan.
Siapa yang Wajib Memotong?
Pemotong PPh 23 mencakup beberapa pihak berikut:
- badan pemerintah;
- subjek pajak badan dalam negeri;
- penyelenggara kegiatan;
- bentuk usaha tetap; dan
- orang pribadi tertentu yang ditunjuk Direktur Jenderal Pajak.
Ada satu pengecualian yang sering terlewat. Kalau penyedia jasanya orang pribadi yang bekerja bebas, ketentuan PPh Pasal 21 yang berlaku. Pasal 23 hanya menyasar jasa selain yang sudah dipotong PPh Pasal 21.
Dasar Pemotongan dan Risiko Tanpa NPWP
Dasar pemotongannya adalah jumlah bruto, yaitu seluruh imbalan tanpa PPN. Misalnya tagihan jasa Rp100.000.000 belum termasuk PPN. PPh 23 dihitung dari angka Rp100.000.000 itu.
Cek juga status NPWP penerima penghasilan. Tarif pemotongan naik 100% jika penerima tidak punya NPWP. Jadi, periksa identitas pajak mitra sebelum kamu membayar.
Baca Juga: Pajak Top Up Game: Cara Hitung PPN dan Biaya Tambahannya
PPN atas Jasa Konsultan Manajemen dan DPP Nilai Lain
Jasa konsultan manajemen termasuk Jasa Kena Pajak (JKP). PKP wajib memungut PPN dan menerbitkan faktur pajak untuk setiap penyerahan.
Pengusaha dengan omzet tahunan di atas Rp4,8 miliar wajib dikukuhkan sebagai PKP. Pengusaha di bawah batas itu boleh memilih menjadi PKP secara sukarela.
Tarif PPN nominal saat ini 12%. Namun, PMK 131/2024 mengatur Dasar Pengenaan Pajak (DPP) Nilai Lain sebesar 11/12 dari harga jual atau penggantian untuk barang dan jasa non-mewah. Hasilnya, beban PPN efektif tetap 11% dari nilai transaksi.
Faktur pajak untuk penyerahan semacam ini memakai kode transaksi 04. Rumus penghitungannya ada dua langkah:
- DPP Nilai Lain = 11/12 × harga jasa.
- PPN terutang = 12% × DPP Nilai Lain.
PMK 11/2025 kemudian memperbarui sejumlah ketentuan turunannya. Bagian keuangan perlu memastikan sistem faktur pajak sudah menyesuaikan kode dan DPP-nya.
Contoh Perhitungan PPh 23 dan PPN Jasa Konsultan
Angka biasanya lebih mudah dipahami lewat contoh. PT Maju Bersama menyewa PT Solusi Strategi, seorang konsultan manajemen berstatus PKP, dengan imbalan Rp100.000.000 sebelum pajak.
Perhitungannya sebagai berikut:
- DPP Nilai Lain: 11/12 × Rp100.000.000 = Rp91.666.667
- PPN (12% × DPP Nilai Lain): Rp11.000.000
- PPh 23 (2% × Rp100.000.000): Rp2.000.000
- Total tagihan dari konsultan: Rp111.000.000
- Jumlah yang dibayarkan ke konsultan: Rp111.000.000 − Rp2.000.000 = Rp109.000.000
PT Maju Bersama menyetorkan Rp2.000.000 ke kas negara atas nama PT Solusi Strategi. Setelah itu, ia menerbitkan bukti potong sebagai tanda pemotongan.
Di sisi lain, PT Solusi Strategi menyetor dan melaporkan PPN Rp11.000.000 lewat SPT Masa PPN. Dua kewajiban, dua pihak, dua laporan.
Kewajiban Bukti Potong PPh 23, Penyetoran, dan Pelaporan
Pemotong perlu menjalankan beberapa langkah secara berurutan. Ikuti tahapan ini:
- Pastikan objek pajaknya. Cek apakah jasa termasuk konsultan atau manajemen dan siapa penerima penghasilannya.
- Hitung dan potong 2% dari jumlah bruto. Lakukan pemotongan pada saat pembayaran, penyediaan untuk dibayarkan, atau jatuh tempo, mana yang terjadi lebih dulu.
- Terbitkan bukti potong PPh 23. Sejak Coretax berjalan, pemotong membuat bukti potong lewat sistem tersebut.
- Setor pajaknya. Batas waktunya paling lambat tanggal 10 bulan berikutnya.
- Lapor SPT Masa PPh 23. Sampaikan paling lambat tanggal 20 bulan berikutnya.
- Serahkan bukti potong ke penyedia jasa. Konsultan memakainya sebagai kredit pajak.
Ada satu catatan lagi. Penyedia jasa yang memegang Surat Keterangan sebagai pelaku usaha dengan tarif final PP 23 tidak dipotong PPh 23. Minta salinan suratnya, lalu simpan sebagai arsip.
Risiko dan Sanksi Jika Salah Menghitung Pajak
Salah potong punya konsekuensi nyata. Pemotong yang lalai menanggung sendiri pajak yang seharusnya dipotong.
UU KUP juga mengenakan sanksi administratif. Bentuknya berupa denda keterlambatan lapor dan bunga atas keterlambatan setor. Petugas pajak bahkan bisa menolak biaya jasa sebagai pengurang penghasilan bila dokumen pendukungnya tidak lengkap.
Beberapa langkah berikut membantu menekan risiko:
- Periksa NPWP dan status PKP mitra sebelum menandatangani kontrak.
- Cek keabsahan faktur pajak sebelum pembayaran.
- Cocokkan jumlah bruto pada kontrak, faktur, dan bukti potong.
- Simpan arsip dokumen sesuai ketentuan masa penyimpanan.
Menurut pengamatan saya, banyak sengketa bermula dari kontrak yang kabur soal pajak. Contohnya, kontrak tidak menyebut apakah harga sudah termasuk PPN. Tulis dengan jelas apakah harga bersifat exclusive atau inclusive pajak.
FAQ (Frequently Asked Questions)
Berapa tarif PPh 23 untuk jasa konsultan manajemen?
Tarifnya 2% dari jumlah bruto imbalan, di luar PPN. Jika penerima penghasilan tidak punya NPWP, tarifnya naik 100%.
Apakah PPh 23 dipotong dari harga yang sudah termasuk PPN?
Tidak. Pemotong menghitung PPh 23 dari jumlah bruto sebelum PPN. Bila faktur mencantumkan PPN terpisah, dasar pemotongannya hanya nilai jasa.
Siapa yang menyetor PPN dan PPh 23 atas jasa konsultan?
Penyedia jasa berstatus PKP memungut dan menyetor PPN. Pengguna jasa yang menjadi pemotong menyetor PPh 23.
Kesimpulan
Pajak jasa konsultan manajemen terdiri dari dua beban yang berjalan paralel. PPh 23 sebesar 2% dipotong pengguna jasa dari nilai bruto. PPN dipungut penyedia jasa dengan tarif 12% atas DPP Nilai Lain, sehingga beban efektifnya 11%.
Langkah yang saya sarankan cukup sederhana. Verifikasi status NPWP dan PKP mitra, susun kontrak yang jelas, lalu patuhi batas waktu setor dan lapor.
Menurut saya, merapikan kepatuhan sejak awal jauh lebih murah daripada memperbaiki kesalahan saat pemeriksaan pajak. Aturan seperti DPP Nilai Lain dan Coretax juga terus berubah, sehingga sistem internal perlu diperbarui secara berkala. Jangan menunggu surat dari kantor pajak untuk mulai berbenah.
Masih ragu soal perlakuan pajak atas kontrak konsultan manajemen di perusahaan kamu? Daripada menebak-nebak, klik poster yang tersedia di halaman ini atau tombol “KONSULTASI GRATIS” di pojok kanan website. Tim kami siap membantu memetakan kewajiban pajakmu dengan tenang.
Baca Juga: Pajak NFT: Panduan PPN dan PPh Jual Beli Aset Digital
Ringkasan
- Pajak jasa konsultan manajemen terdiri dari PPh 23 dan PPN yang dihitung terpisah.
- Tarif PPh 23 atas jasa konsultan dan manajemen adalah 2% dari jumlah bruto tanpa PPN.
- Tarif PPh 23 menjadi 100% lebih tinggi jika penerima penghasilan tidak punya NPWP.
- Konsultan orang pribadi yang bekerja bebas dikenai PPh 21, bukan PPh 23.
- PPN berlaku 12% atas DPP Nilai Lain 11/12, sehingga tarif efektifnya 11%.
- Pemotong wajib menerbitkan bukti potong, menyetor paling lambat tanggal 10, dan melapor paling lambat tanggal 20 bulan berikutnya.
- Kontrak yang jelas serta dokumen yang cocok antara faktur dan bukti potong menekan risiko sengketa.
- Konsultasi dengan ahli perpajakan membantu kamu menghindari sanksi dan koreksi biaya.
Referensi
- Undang-Undang Nomor 36 Tahun 2008 tentang Perubahan Keempat atas UU Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Pasal 23).
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan Menteri Keuangan Nomor 141/PMK.03/2015 tentang Jenis Jasa Lain dan Jumlah Bruto serta Tata Cara Pemotongan PPh Pasal 23.
- Peraturan Menteri Keuangan Nomor 131 Tahun 2024 tentang Perlakuan PPN atas Impor BKP, Penyerahan BKP, dan Penyerahan JKP.
- Peraturan Menteri Keuangan Nomor 11 Tahun 2025 tentang perubahan ketentuan DPP Nilai Lain dan PPN Besaran Tertentu.
- Direktorat Jenderal Pajak, “PPh Pasal 23”, pajak.go.id/id/pph-pasal-23.
- Direktorat Jenderal Pajak, “Pemotongan Pajak Penghasilan Pasal 23”, pajak.go.id/id/pemotongan-pajak-penghasilan-pasal-23.




