
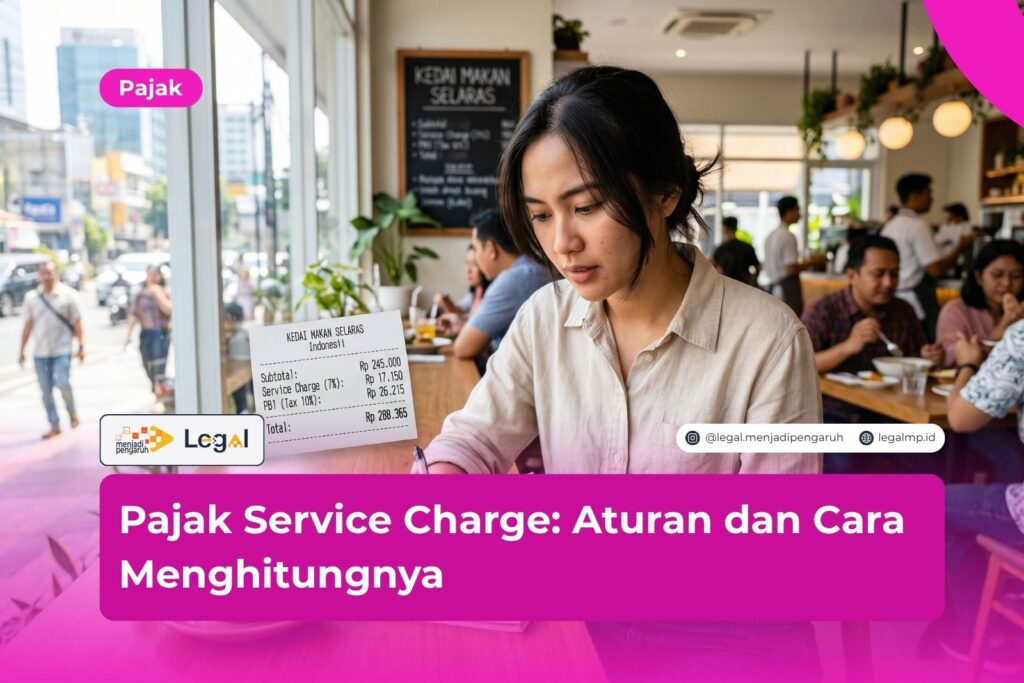


Coba perhatikan struk terakhir dari restoran atau hotel yang kamu kunjungi. Ada baris service charge, lalu ada baris pajak di bawahnya.
Angkanya sering bikin bingung, dan pertanyaan soal pajak service charge pun muncul, baik dari konsumen maupun pemilik usaha.
Jawaban singkatnya begini: service charge umumnya ikut masuk ke dasar pengenaan Pajak Barang dan Jasa Tertentu (PBJT).
Artinya, pajak dihitung dari total tagihan setelah biaya layanan ditambahkan. Sebagai pakar hukum, saya menilai praktik ini wajar dan sejalan dengan aturan.
Syaratnya satu: usaha harus terbuka soal angka-angkanya. Di bawah ini saya jelaskan dasar hukum, cara hitung, dan kewajiban pajak lain yang ikut menempel.
Apa Itu Service Charge dan Bagaimana Perlakuan Pajaknya?
Service charge adalah biaya layanan yang ditarik usaha jasa dari konsumen. Restoran, kafe, hotel, dan tempat hiburan biasa menerapkannya, dengan besaran sekitar 5% sampai 10%.
Tip punya sifat lain. Konsumen memberikannya secara sukarela, sedangkan service charge ditetapkan usaha dan tercatat di struk.
Setelah itu, pemerintah daerah memungut pajak atas transaksi tersebut. Konsekuensinya, pajak yang kamu bayar dihitung dari harga makanan sekaligus biaya layanannya.
Usaha berperan sebagai pemungut. Mereka mengumpulkan pajak dari konsumen lalu menyetorkannya ke kas daerah.
Karena posisi itu, pemahaman yang tepat menjadi perlindungan ganda: pemilik usaha terhindar dari sanksi, dan konsumen terhindar dari tagihan yang tidak jelas asal-usulnya.
Baca Juga: PPh 24: Pengertian, Tarif, dan Cara Menghitungnya
Dasar Hukum Aturan Service Charge di Indonesia
Sebelum masuk ke angka, kenali dulu pijakan hukumnya. Regulasi berikut yang paling berpengaruh:
- UU Nomor 1 Tahun 2022 tentang HKPD:
Mengatur PBJT atas makanan dan minuman, tenaga listrik, jasa perhotelan, jasa parkir, serta jasa kesenian dan hiburan. Pasal 58 ayat (1) menetapkan tarif PBJT paling tinggi 10%.
Tarif khusus berlaku untuk hiburan tertentu (diskotek, karaoke, kelab malam, bar, dan mandi uap/spa) sebesar 40% sampai 75%, serta untuk tenaga listrik tertentu. - PP Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah:
Pasal 19 menyebut dasar pengenaan PBJT sebagai jumlah yang dibayarkan konsumen, yaitu pembayaran yang diterima penyedia makanan dan/atau minuman. - Peraturan Daerah (Perda):
Menentukan tarif dan tata cara pemungutan di tiap daerah. Contohnya Perda DKI Jakarta Nomor 1 Tahun 2024, yang berlaku sejak 5 Januari 2024. Jadi, aturan di Jakarta bisa berbeda dengan kota lain. - UU PPN jo. UU HPP dan PMK Nomor 70 Tahun 2022:
Pasal 4A mengecualikan makanan dan minuman yang disajikan di restoran dan hotel dari PPN, selama termasuk objek pajak daerah. Kalau bukan objek pajak daerah, PPN tetap berlaku. - Permenaker Nomor 7 Tahun 2016 tentang Uang Servis:
Mengatur pembagian uang servis kepada pekerja, khusus untuk usaha hotel dan restoran di hotel. Aturan ini menempatkan uang servis sebagai pendapatan non-upah.
Perlu dicatat, praktik di lapangan tetap mengikuti Perda setempat. Karena itu, buka dulu Perda di wilayahmu sebelum menetapkan tarif atau menyusun sistem kasir.
Cara Menghitung Pajak Service Charge dengan Benar
Rumusnya sederhana, asal urutannya tepat. Mulai dari nilai penjualan sebelum biaya layanan.
Lalu hitung service charge dari nilai itu. Jumlahkan keduanya, dan hasilnya menjadi dasar pengenaan pajak.
Langkah terakhir, kalikan dengan tarif PBJT yang berlaku di daerahmu.
Contoh berikut memakai asumsi tarif PBJT restoran 10%:
- Total makanan dan minuman: Rp1.000.000
- Service charge 5%: Rp50.000
- Dasar pengenaan pajak: Rp1.050.000
- PBJT 10%: Rp105.000
- Total tagihan konsumen: Rp1.155.000
Lihat angka ketiga. Pajak dihitung dari Rp1.050.000, bukan Rp1.000.000. Selisih kecil inilah yang sering terlewat oleh pemilik usaha.
Kalau dibiarkan, setoran pajak jadi kurang, dan sanksi administratif menunggu di ujung prosesnya.
Bagaimana kalau ada diskon? Bapenda DKI Jakarta memberi simulasi: makanan Rp100.000 dengan diskon 20% menjadi Rp80.000.
Service charge 5% dari harga awal bernilai Rp5.000, sehingga dasar pengenaan pajak menjadi Rp85.000. PBJT 10% berarti Rp8.500, dan total tagihan Rp93.500.
Bapenda juga mencatat bahwa cara menghitung service charge bergantung kebijakan masing-masing restoran.
Solusi praktisnya: atur sistem kasir supaya service charge otomatis masuk ke dasar pengenaan pajak, dan cocokkan urutan hitungnya dengan ketentuan daerahmu.
Pajak atas Service Charge yang Diterima Karyawan
Cerita pajaknya belum selesai di struk. Service charge yang dibagikan kepada karyawan berubah menjadi penghasilan bagi penerimanya.
Maka pemberi kerja wajib memotong PPh Pasal 21 sesuai aturan. Sejak 1 Januari 2024, pemotongan mengikuti PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023 dengan skema tarif efektif rata-rata (TER).
Ada satu detail yang sering terlewat. TER dipakai untuk masa pajak Januari sampai November.
Pada masa pajak terakhir, biasanya Desember, penghitungan memakai tarif Pasal 17 UU PPh.
Bayangkan seorang pramusaji hotel yang menerima gaji pokok plus bagian uang servis tiap bulan.
Perusahaan menjumlahkan keduanya sebagai penghasilan bruto bulanan, kemudian menerapkan tarif TER sesuai kategori pajak si karyawan.
Pekerja yang mengalami PHK sebelum pembagian tetap berhak atas uang servis secara proporsional.
Untuk hotel dan restoran di hotel, Permenaker 7/2016 juga mengatur waktu pembagian, yaitu paling lambat satu bulan setelah uang servis terkumpul.
Saran saya sebagai pakar hukum: tuangkan skema pembagian ke dalam perjanjian kerja. Sengketa dengan pekerja pun bisa dicegah sejak awal.
Kesalahan Umum dalam Pengelolaan Pajak Service Charge
Banyak pelaku usaha tersandung hal yang sebenarnya mudah dihindari. Beberapa yang paling sering terjadi:
- Menghitung pajak dari harga makanan saja, tanpa service charge.
- Tidak memisahkan baris service charge dan pajak pada struk.
- Menyetor pajak setelah lewat jatuh tempo.
- Lupa memotong PPh 21 atas service charge yang dibagikan kepada karyawan.
- Menganggap Permenaker 7/2016 berlaku untuk semua restoran, padahal cakupannya hotel dan restoran di hotel.
Kabar baiknya, semua itu bisa dicegah. Catat transaksi dengan rapi, dan konsultasikan pembukuanmu secara berkala kepada ahli pajak.
FAQ (Frequently Asked Questions)
Apakah service charge dikenai pajak?
Ya. Umumnya service charge masuk ke dasar pengenaan PBJT, jadi pajak dihitung dari total tagihan termasuk biaya layanan.
Meski begitu, cek dulu Perda daerahmu karena detail penerapannya bisa berbeda.
Berapa tarif pajak restoran atas service charge?
Pasal 58 ayat (1) UU HKPD membatasi tarif PBJT paling tinggi 10%, dan Perda menetapkan angka pastinya.
Sebagian besar daerah memakai 10%, sementara beberapa daerah menetapkan tarif lebih rendah.
Batas 40% sampai 75% hanya berlaku untuk hiburan tertentu seperti diskotek, karaoke, kelab malam, bar, dan spa.
Apakah konsumen boleh menolak membayar service charge?
Usaha wajib menginformasikan service charge sejak awal, misalnya lewat daftar menu.
Kalau informasi itu tidak ada, konsumen berhak menanyakan dan mempertanyakan tagihannya.
Kesimpulan
Pajak service charge dihitung dari total tagihan, sehingga biaya layanan ikut menaikkan dasar pengenaan PBJT. Service charge yang sampai ke tangan karyawan juga menjadi objek PPh 21.
Langkah yang saya sarankan ada tiga: pelajari Perda setempat, atur sistem kasir dengan benar, dan dokumentasikan pembagian service charge.
Menurut pendapat saya, kepatuhan yang rapi jauh lebih murah dibanding sanksi dan denda. Transparansi kepada konsumen pun membangun kepercayaan yang bertahan lama.
Masih ragu dengan hitungan pajak usahamu? Tenang, tim kami siap membantu. Klik poster yang tersedia atau tekan tombol “KONSULTASI GRATIS” di pojok kanan website ini, lalu ceritakan kondisimu kepada tim ahli kami.
Baca Juga: PPh 26: Pengertian, Tarif, dan Cara Menghitungnya
Ringkasan
- Service charge adalah biaya layanan tetap yang ditarik usaha jasa, dan sifatnya berbeda dengan tip sukarela.
- Service charge umumnya masuk ke dasar pengenaan PBJT.
- Pasal 58 ayat (1) UU HKPD membatasi tarif PBJT paling tinggi 10%, dan Perda menentukan angka pastinya.
- Rumus dasarnya: (penjualan + service charge) × tarif PBJT, dengan diskon dikurangkan sesuai ketentuan daerah.
- Makanan dan minuman di restoran dikecualikan dari PPN selama menjadi objek pajak daerah.
- Service charge yang dibagikan kepada karyawan menjadi objek PPh 21 dengan skema TER untuk Januari sampai November.
- Permenaker 7/2016 mengatur uang servis untuk hotel dan restoran di hotel.
- Struk yang transparan dan pencatatan yang rapi mencegah sanksi.
Referensi
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah (HKPD). djpk.kemenkeu.go.id.
- Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan Menteri Keuangan Nomor 70 Tahun 2022 tentang Kriteria dan/atau Rincian Makanan dan Minuman, Jasa Kesenian dan Hiburan, Jasa Perhotelan, Jasa Penyediaan Tempat Parkir, serta Jasa Boga atau Katering yang Tidak Dikenai PPN.
- Peraturan Pemerintah Nomor 58 Tahun 2023 dan Peraturan Menteri Keuangan Nomor 168 Tahun 2023 tentang pemotongan PPh Pasal 21. pajak.go.id.
- Peraturan Menteri Ketenagakerjaan Nomor 7 Tahun 2016 tentang Uang Servis pada Usaha Hotel dan Usaha Restoran di Hotel.
- Peraturan Daerah Provinsi DKI Jakarta Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah. Bapenda DKI Jakarta, bapenda.jakarta.go.id.
- Direktorat Jenderal Pajak, Kementerian Keuangan RI. pajak.go.id.




