
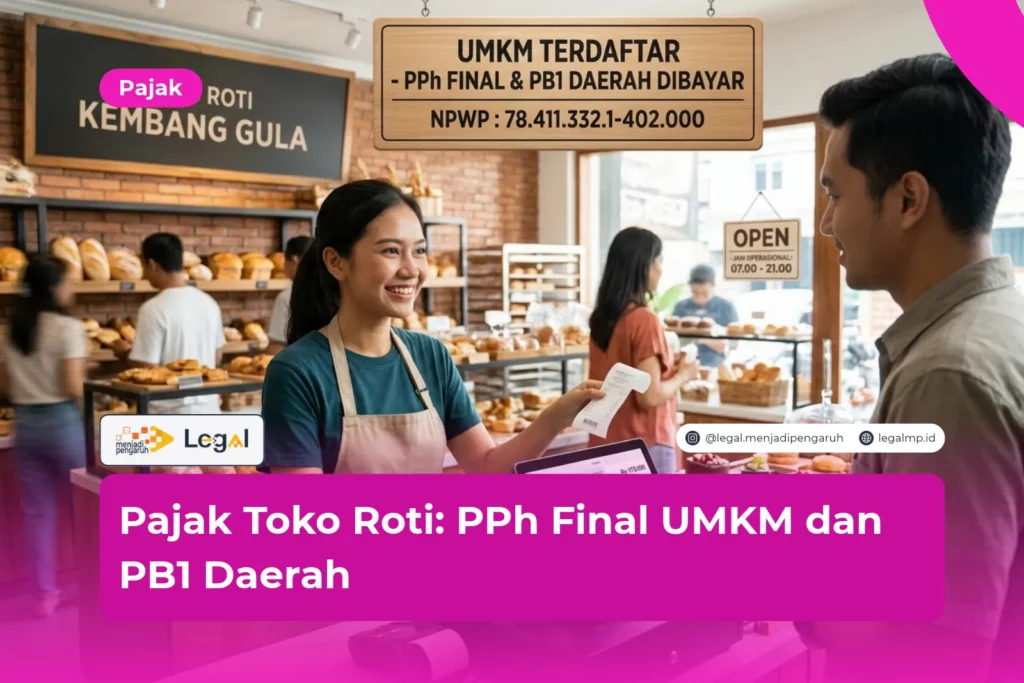
Pajak toko roti terdiri dari dua kewajiban utama, yaitu PPh final UMKM untuk negara dan PB1 untuk pemerintah daerah. Keduanya punya aturan, tarif, serta pihak penagih yang berbeda.
Jawaban singkatnya: pemilik membayar PPh final 0,5% dari omzet, sedangkan PB1 dipungut dari pembeli lalu disetor ke pemda.
Menurut saya sebagai penulis yang mendalami hukum pajak, banyak pemilik toko roti salah langkah karena mencampur kedua pajak ini. Padahal aturan terbaru cukup bersahabat bagi usaha kecil.
Dasar Hukum Pajak Toko Roti yang Perlu Kamu Tahu
Sebelum bicara angka, kenali dulu aturan yang menjadi pijakannya. Ada empat lapis regulasi yang saling berkaitan:
- UU Harmonisasi Peraturan Perpajakan (UU 7/2021): mengatur bahwa wajib pajak orang pribadi dengan omzet sampai Rp500 juta setahun tidak dikenai PPh.
- PP 55/2022 beserta perubahannya, PP 20/2026: menetapkan tarif PPh final 0,5% untuk omzet sampai Rp4,8 miliar setahun.
- UU 1/2022 tentang HKPD: mengatur Pajak Barang dan Jasa Tertentu (PBJT) atas makanan dan minuman, tarif tertingginya 10%.
- Peraturan Daerah (Perda) kabupaten atau kota: menentukan tarif dan batas omzet PB1 di wilayahmu.
Dengan peta ini, kamu tahu ke mana harus bertanya saat ragu. Soal pajak pusat, tanyakan ke KPP. Urusan pajak daerah, datangi badan pendapatan daerah setempat.
PPh Final UMKM untuk Toko Roti: Tarif dan Syaratnya
PPh final UMKM adalah pajak penghasilan yang dihitung dari omzet bruto, bukan dari laba. Artinya, toko roti yang untungnya tipis tetap membayar dengan dasar omzet.
Tarifnya 0,5%. Batas omzetnya Rp4,8 miliar dalam satu tahun pajak.
Siapa yang Boleh Memakai Tarif 0,5%
Pemerintah baru saja memperjelas siapa saja penerima fasilitas ini lewat PP 20/2026. Rinciannya sebagai berikut:
- Wajib pajak orang pribadi dan perseroan perorangan boleh memakai tarif 0,5% tanpa batas waktu.
- Koperasi boleh memakai fasilitas ini paling lama empat tahun sejak terdaftar.
- Wajib pajak orang pribadi dengan omzet sampai Rp500 juta setahun tidak membayar PPh sama sekali.
- Berdasarkan pemberitaan, CV dan PT umum tidak lagi masuk daftar penerima fasilitas. Cek statusmu ke KPP atau konsultan pajak, sebab ada masa transisi bagi yang sudah memakainya.
Satu hal lagi. Direktur Jenderal Pajak mengingatkan agar pelaku usaha tidak memecah-mecah unit usaha demi menekan omzet di bawah batas.
Cara Menghitung PPh Final Toko Roti
Contohnya begini. Omzet tahunan sebuah toko roti milik perorangan mencapai Rp900 juta.
Karena Rp500 juta pertama bebas pajak, bagian yang kena pajak hanya Rp400 juta. PPh finalnya 0,5% dikali Rp400 juta, yaitu Rp2 juta setahun.
Kewajiban setor baru muncul pada masa pajak ketika omzet kumulatif melewati Rp500 juta. Setoran bulanan dibayar paling lambat tanggal 15 bulan berikutnya lewat kode billing.
PB1 Daerah: Pajak yang Dipungut dari Pembeli Roti
PB1 adalah sebutan populer untuk PBJT makanan dan minuman, yang dulu bernama pajak restoran. Tarifnya ditetapkan Perda dan paling tinggi 10%.
Penanggung bebannya konsumen. Pemilik toko hanya bertugas memungut, melaporkan, lalu menyetorkannya ke kas daerah.
Kapan Toko Roti Wajib Memungut PB1
Pasal 51 UU HKPD memuat kriteria objek PB1. Beberapa poin penting untuk toko roti:
- Usaha yang menyediakan meja, kursi, atau peralatan makan, seperti toko roti dengan area makan di tempat, masuk kategori restoran.
- Penjualan dengan omzet di bawah batas yang ditetapkan Perda dikecualikan dari PB1. Kabupaten Blitar, misalnya, menetapkan batas Rp3 juta per bulan, sedangkan Kota Sukabumi memakai Rp5 juta per bulan.
- Toko swalayan dan sejenisnya yang tidak khusus menjual makanan punya aturan tersendiri.
- Perlakuan untuk toko roti yang hanya melayani bawa pulang bisa berbeda antardaerah.
Karena angkanya berbeda di tiap daerah, baca Perda di wilayahmu. Kalau perlu, tanyakan langsung ke petugas pajak daerah.
Contoh Hitung PB1 dan Bedanya dengan PPN
Ambil tarif PB1 sebesar 10%. Pembeli membeli roti dan kopi senilai Rp100.000, jadi PB1-nya Rp10.000 dan total tagihan Rp110.000.
Makanan dan minuman yang disajikan di restoran tidak dikenai PPN. Alasannya, pemerintah ingin menghindari pajak berganda atas objek yang sama.
Kesalahan Umum Pemilik Toko Roti soal Pajak
Dari pengamatan saya, kesalahan yang berulang itu sebenarnya mudah dicegah. Berikut yang paling sering muncul:
- Menganggap PB1 sebagai pajak penghasilan, padahal PB1 pajak konsumsi yang dipungut dari pembeli.
- Memasukkan PB1 ke dalam omzet tanpa memisahkannya.
- Lupa membayar PPh final karena merasa omzet masih kecil, padahal kewajiban muncul begitu omzet melewati Rp500 juta.
- Mencampur uang usaha dengan uang pribadi sehingga omzet sulit dibuktikan.
- Terlambat melapor sehingga kena sanksi administrasi.
Satu kebiasaan sederhana menyelesaikan sebagian besar masalah ini: catat setiap transaksi harian. Kasir digital membantu sekali, sebab laporan omzet dan PB1 keluar otomatis.
Langkah Praktis Mengurus Pajak Toko Roti
Berikut urutan yang bisa kamu ikuti, mulai dari awal usaha:
- Daftarkan NPWP dan pastikan statusmu, apakah orang pribadi, perseroan perorangan, atau badan lain.
- Urus NIB lewat OSS agar usahamu tercatat resmi.
- Cek Perda PBJT di kabupaten atau kotamu untuk mengetahui tarif dan batas omzetnya.
- Pisahkan pencatatan omzet, PB1 yang dipungut, dan biaya bahan baku.
- Setor PPh final dan PB1 sebelum jatuh tempo, lalu laporkan di SPT Tahunan.
Langkah ini tampak banyak. Tetapi begitu rutinitasnya terbentuk, urusan pajak tak makan waktu lebih dari satu jam sebulan.
FAQ: Pertanyaan Seputar Pajak Toko Roti
Apakah toko roti kecil wajib bayar pajak?
Kalau kamu pemilik perorangan dengan omzet sampai Rp500 juta setahun, kamu tidak membayar PPh. Kewajiban PB1 tetap mengikuti Perda, dan banyak daerah membebaskan usaha yang omzet bulanannya masih rendah.
Apakah PPh final 0,5% dan PB1 dibayar bersamaan?
Ya, keduanya bisa berlaku sekaligus karena objek dan penagihnya berbeda. PPh final dibayar ke negara dari omzet usaha, sedangkan PB1 dipungut dari pembeli dan disetor ke pemda.
Bagaimana kalau omzet toko roti melewati Rp4,8 miliar?
Fasilitas tarif 0,5% berhenti, dan penghasilanmu dikenai tarif umum sesuai ketentuan. Pada titik itu, pembukuan yang rapi menjadi sangat penting.
Kesimpulan
Pajak toko roti sebenarnya mudah dipahami kalau kamu memisahkan dua jalurnya. PPh final 0,5% menyangkut omzet usahamu, sementara PB1 menyangkut belanja pembeli.
Langkah yang saya sarankan: cek status wajib pajakmu, baca Perda PBJT daerahmu, lalu rapikan pencatatan harian. Menurut saya, pemilik toko roti yang tertib sejak awal akan jauh lebih tenang saat usahanya tumbuh.
Kalau kamu masih ragu soal status pajak atau perhitungan PB1, jangan ditunda. Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini, dan tim kami siap membantumu.
Ringkasan
- Pajak toko roti terdiri dari PPh final UMKM (pajak pusat) dan PB1 atau PBJT (pajak daerah).
- Tarif PPh final UMKM adalah 0,5% dari omzet bruto dengan batas Rp4,8 miliar setahun.
- Wajib pajak orang pribadi dengan omzet sampai Rp500 juta setahun tidak membayar PPh.
- Wajib pajak orang pribadi dan perseroan perorangan memakai tarif 0,5% tanpa batas waktu, sedangkan koperasi paling lama empat tahun.
- PB1 maksimal 10% dan dipungut dari pembeli, dengan tarif serta batas omzet yang ditentukan Perda.
- Toko roti dengan area makan di tempat umumnya masuk kategori restoran sebagai objek PB1.
- Makanan dan minuman di restoran tidak dikenai PPN.
- Pencatatan transaksi harian mencegah sebagian besar masalah pajak.
Referensi
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
- Peraturan Pemerintah Nomor 20 Tahun 2026 tentang perubahan ketentuan PPh final UMKM.
- Direktorat Jenderal Pajak, “Makan di Restoran Tidak Kena PPN”, pajak.go.id.
- Peraturan Daerah kabupaten atau kota setempat tentang Pajak Daerah dan Retribusi Daerah.




