
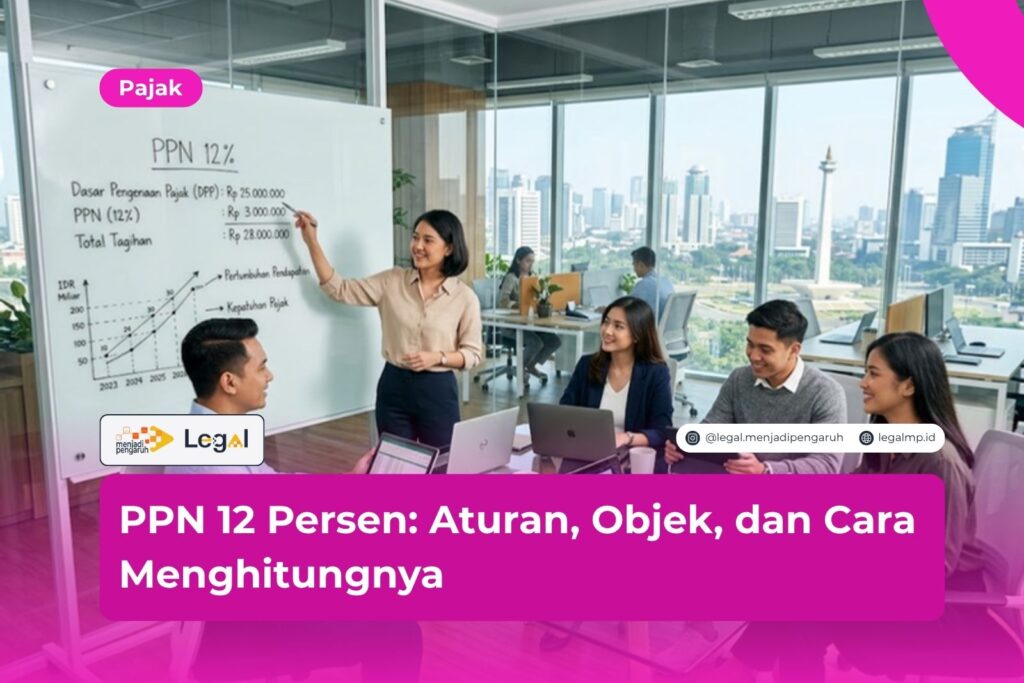


Sejak awal tahun 2025, isu PPN 12 persen menjadi salah satu topik yang paling ramai diperbincangkan masyarakat maupun pelaku usaha di Indonesia. Kebijakan ini sempat menimbulkan kebingungan karena pemerintah menerapkan mekanisme khusus yang membuat beban pajak bagi sebagian besar barang dan jasa sebenarnya tidak naik setinggi yang dikhawatirkan banyak orang.
Sebagai pakar hukum yang mengikuti perkembangan regulasi perpajakan, saya melihat kebijakan PPN 12 persen ini sebagai contoh menarik bagaimana pemerintah berusaha menyeimbangkan kepatuhan terhadap amanat undang-undang dengan kondisi daya beli masyarakat. Meski aturannya terlihat rumit di permukaan, jika kamu memahami logikanya, penerapan tarif ini sebenarnya cukup masuk akal.
Pengertian dan Latar Belakang PPN 12 Persen
PPN 12 persen adalah kenaikan tarif Pajak Pertambahan Nilai yang secara formal mulai berlaku sejak 1 Januari 2025, menggantikan tarif sebelumnya sebesar 11 persen yang telah berlaku sejak 1 April 2022. Kenaikan ini merupakan amanat dari Pasal 7 ayat (1) Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan yang mengubah Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah.
Namun, menjelang penerapannya, pemerintah memutuskan agar kenaikan tarif menjadi 12 persen hanya benar-benar berdampak penuh pada barang tergolong mewah, sementara barang dan jasa non-mewah tetap dikenakan beban pajak setara tarif efektif 11 persen melalui mekanisme dasar pengenaan pajak khusus.
Dasar Hukum PPN 12 Persen
Penerapan PPN 12 persen didasarkan pada beberapa regulasi yang saling melengkapi satu sama lain. Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan menjadi payung hukum utama yang mengamanatkan kenaikan tarif PPN secara bertahap dari 10 persen menjadi 11 persen, kemudian menjadi 12 persen paling lambat 1 Januari 2025.
Selanjutnya, teknis pelaksanaannya diatur melalui Peraturan Menteri Keuangan Nomor 131 Tahun 2024 tentang Perlakuan Pajak Pertambahan Nilai atas Impor Barang Kena Pajak, Penyerahan Barang Kena Pajak, Penyerahan Jasa Kena Pajak, dan Pemanfaatan Barang Kena Pajak Tidak Berwujud. Sebagai pelengkap, Peraturan Menteri Keuangan Nomor 11 Tahun 2025 turut mengatur jenis barang dan jasa kena pajak tertentu yang dikenakan dasar pengenaan pajak nilai lain atau besaran tertentu.
Objek yang Dikenakan PPN 12 Persen
Secara umum, objek PPN 12 persen dapat dibagi menjadi beberapa kategori berikut ini.
- Barang Kena Pajak tergolong mewah, seperti kendaraan mewah, perhiasan, dan kapal pesiar, yang dikenakan tarif 12 persen penuh dari harga jual.
- Barang Kena Pajak non-mewah, seperti makanan kemasan dan peralatan elektronik, yang tetap dikenakan tarif efektif setara 11 persen melalui skema dasar pengenaan pajak nilai lain.
- Jasa Kena Pajak, termasuk jasa konstruksi, konsultasi, transportasi, dan layanan profesional lainnya, yang juga menggunakan skema dasar pengenaan pajak nilai lain.
- Pemanfaatan Barang Kena Pajak Tidak Berwujud dari luar daerah pabean, seperti lisensi digital dan produk teknologi asing.
- Penyerahan ekspor Barang Kena Pajak maupun Jasa Kena Pajak, yang tetap dikenakan tarif 0 persen sesuai ketentuan yang berlaku.
Cara Menghitung PPN 12 Persen untuk Barang Non-Mewah
Untuk barang dan jasa non-mewah, dasar pengenaan pajaknya menggunakan nilai lain sebesar 11/12 dari harga jual, nilai penggantian, atau nilai impor. Berikut langkah-langkah penghitungannya.
- Tentukan harga jual atau nilai penggantian barang maupun jasa yang akan dikenakan pajak.
- Hitung dasar pengenaan pajak nilai lain dengan rumus 11/12 dikalikan harga jual.
- Kalikan hasil dasar pengenaan pajak tersebut dengan tarif 12 persen.
- Jumlahkan hasil PPN dengan harga jual untuk mendapatkan total tagihan akhir.
Sebagai contoh, sebuah produk elektronik non-mewah dijual seharga Rp8.000.000 sebelum pajak.
- Dasar Pengenaan Pajak Nilai Lain = 11/12 x Rp8.000.000 = Rp7.333.333
- PPN Terutang = 12% x Rp7.333.333 = Rp880.000
- Total tagihan = Rp8.000.000 + Rp880.000 = Rp8.880.000
Hasil akhir ini setara dengan perhitungan tarif efektif 11 persen langsung dari harga Rp8.000.000, yaitu 11% x Rp8.000.000 = Rp880.000, sehingga beban pajak bagi konsumen sebenarnya tidak berubah dibandingkan sebelum 2025.
Cara Menghitung PPN 12 Persen untuk Barang Mewah
Berbeda dengan barang non-mewah, barang tergolong mewah dikenakan tarif 12 persen penuh dari harga jual tanpa menggunakan skema dasar pengenaan pajak nilai lain, terhitung sejak 1 Februari 2025. Sebagai contoh, sebuah kendaraan mewah dijual dengan harga Rp450.000.000 sebelum pajak.
- PPN Terutang = 12% x Rp450.000.000 = Rp54.000.000
- Total tagihan = Rp450.000.000 + Rp54.000.000 = Rp504.000.000
Perhitungan ini menunjukkan bahwa beban pajak barang mewah memang mengalami kenaikan signifikan dibandingkan sebelum penerapan tarif 12 persen, berbeda dengan barang non-mewah yang beban efektifnya relatif tidak berubah.
Dampak PPN 12 Persen bagi Pelaku Usaha
Bagi pelaku usaha, penerapan PPN 12 persen menuntut penyesuaian sistem pencatatan dan penerbitan faktur pajak, terutama untuk membedakan mana barang yang tergolong mewah dan mana yang tidak. Kesalahan klasifikasi dapat berakibat pada kekurangan atau kelebihan pemungutan pajak, yang berpotensi menimbulkan sengketa dengan konsumen maupun koreksi dari otoritas pajak di kemudian hari.
Oleh karena itu, banyak pelaku usaha yang kini memperbarui sistem akuntansi dan aplikasi kasir mereka agar dapat menghitung dasar pengenaan pajak nilai lain secara otomatis, sehingga risiko kesalahan hitung dapat diminimalkan sejak awal transaksi berlangsung.
Tips Menjaga Kepatuhan Pajak di Tengah Perubahan Tarif
Menghadapi perubahan tarif yang cukup kompleks ini, pelaku usaha sebaiknya melakukan beberapa langkah antisipatif agar tetap patuh sekaligus terhindar dari kesalahan administratif. Pertama, lakukan audit internal terhadap katalog produk untuk memastikan klasifikasi barang mewah dan non-mewah sudah sesuai dengan ketentuan terbaru, mengingat kesalahan kategori dapat berdampak langsung pada besaran pajak yang dipungut dari konsumen.
Kedua, pastikan tim keuangan dan akuntansi perusahaan memahami perbedaan rumus perhitungan antara barang mewah dan non-mewah, termasuk kapan skema dasar pengenaan pajak nilai lain harus diterapkan. Ketiga, ikuti perkembangan regulasi secara berkala melalui kanal resmi Direktorat Jenderal Pajak, mengingat aturan teknis seperti Peraturan Menteri Keuangan berpotensi mengalami penyesuaian dari waktu ke waktu sesuai kondisi ekonomi dan kebijakan pemerintah.
Perbandingan Dampak PPN 12 Persen terhadap Berbagai Sektor Usaha
Dampak kebijakan ini tidak seragam di setiap sektor usaha. Sektor yang banyak menjual barang mewah, seperti otomotif premium dan properti kelas atas, merasakan kenaikan beban pajak yang cukup signifikan karena harus menerapkan tarif 12 persen penuh. Sebaliknya, sektor ritel kebutuhan sehari-hari, jasa profesional, dan sebagian besar usaha kecil menengah relatif tidak terdampak besar karena tetap menikmati tarif efektif setara 11 persen melalui skema dasar pengenaan pajak nilai lain yang telah dijelaskan sebelumnya.
FAQ Seputar PPN 12 Persen
Apakah semua barang sekarang dikenakan PPN 12 persen penuh? Tidak. Hanya barang tergolong mewah yang dikenakan tarif 12 persen penuh, sedangkan barang dan jasa non-mewah tetap setara tarif efektif 11 persen melalui skema dasar pengenaan pajak nilai lain.
Mengapa pemerintah menerapkan skema dasar pengenaan pajak nilai lain? Skema ini diterapkan agar kenaikan tarif PPN sesuai amanat undang-undang tetap dijalankan, tanpa menambah beban signifikan bagi masyarakat pada barang dan jasa kebutuhan sehari-hari yang tergolong non-mewah.
Apakah PPN 12 persen berlaku untuk transaksi ekspor? Tidak. Penyerahan ekspor barang maupun jasa kena pajak tetap dikenakan tarif 0 persen sesuai ketentuan yang berlaku dalam peraturan perpajakan Indonesia.
Kesimpulan
PPN 12 persen resmi berlaku sejak 1 Januari 2025 sebagai amanat Undang-Undang Harmonisasi Peraturan Perpajakan, namun penerapannya dibedakan antara barang mewah dan non-mewah melalui skema dasar pengenaan pajak nilai lain. Bagi barang non-mewah, beban pajak efektifnya tetap setara 11 persen, sementara barang mewah dikenakan tarif penuh 12 persen. Menurut saya, pemahaman yang tepat atas skema ini penting agar pelaku usaha maupun konsumen tidak salah menafsirkan kenaikan tarif yang sempat menimbulkan kekhawatiran berlebihan di masyarakat.
Jika kamu membutuhkan pendampingan lebih lanjut terkait kepatuhan perpajakan usaha atau permasalahan hukum perpajakan lainnya, jangan ragu untuk berkonsultasi. Klik tombol “KONSULTASI GRATIS” di pojok kanan website ini untuk mendapatkan bantuan yang sesuai dengan kebutuhan kamu.
Ringkasan
- PPN 12 persen resmi berlaku sejak 1 Januari 2025 berdasarkan UU HPP.
- Barang mewah dikenakan tarif 12 persen penuh dari harga jual.
- Barang dan jasa non-mewah tetap setara tarif efektif 11 persen lewat DPP Nilai Lain.
- Objek PPN meliputi barang, jasa, barang tidak berwujud, dan aktivitas ekspor.
- Ekspor barang dan jasa tetap dikenakan tarif 0 persen.
- Pelaku usaha perlu memastikan klasifikasi barang mewah dan non-mewah secara tepat.
- Kesalahan klasifikasi berisiko menimbulkan sengketa maupun koreksi pajak.
Referensi
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah.
- Peraturan Menteri Keuangan Nomor 131 Tahun 2024.
- Peraturan Menteri Keuangan Nomor 11 Tahun 2025.
- Direktorat Jenderal Pajak, Kementerian Keuangan Republik Indonesia.
- Kanal Pengetahuan Pajak, Kementerian Keuangan Republik Indonesia.




