
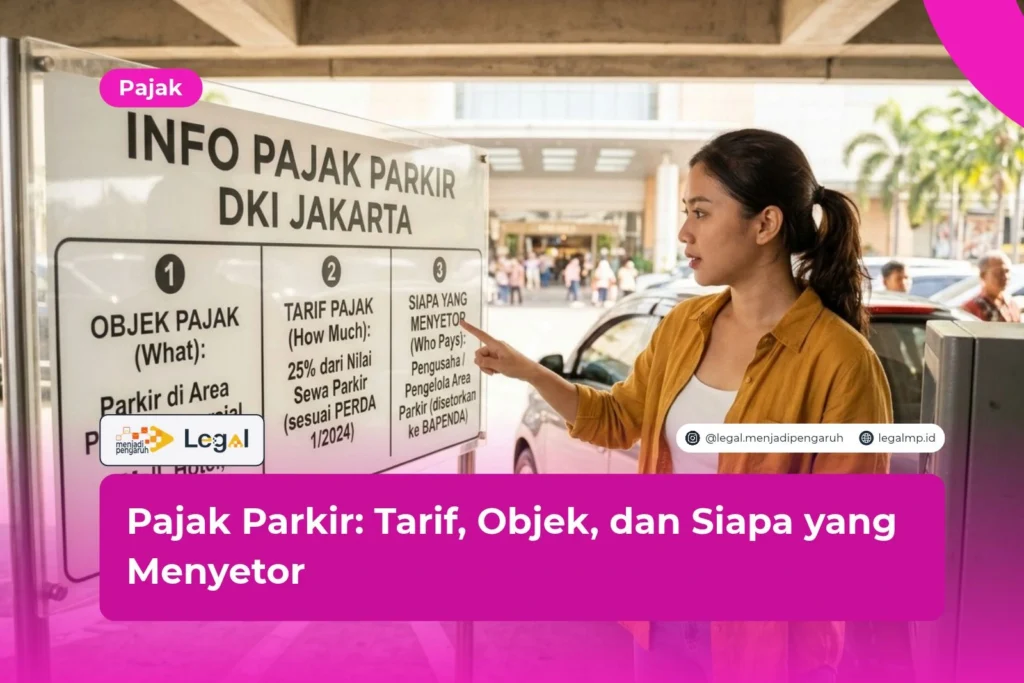


Coba perhatikan karcis parkir terakhirmu. Hampir pasti ada baris pajak di sana. Pajak parkir memang hampir selalu muncul di karcis atau struk, tetapi sedikit orang tahu siapa yang sebenarnya membayar dan menyetornya. Pengelola lahan sering ragu, apakah tempatnya kena pajak atau tidak.
Pengguna parkir pun bertanya-tanya soal tambahan biaya di tagihan. Sejak 2022, istilah resminya berubah menjadi Pajak Barang dan Jasa Tertentu (PBJT) atas jasa parkir, berdasarkan UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah, atau UU HKPD.
Intinya begini. Tarif pajak parkir paling tinggi 10%. Konsumen yang menanggung pajaknya. Penyelenggara parkir memungut, menyetor, lalu melaporkannya ke pemerintah daerah.
Sebagai pakar hukum, saya menilai penurunan tarif dari 30% menjadi maksimal 10% sebagai langkah yang sehat. Beban konsumen jadi lebih ringan, dan pengelola lebih mudah mematuhi aturan. Meski begitu, kepatuhan tetap bergantung pada seberapa paham pengelola terhadap aturannya. Karena itu, artikel ini mengulas semuanya secara runtut.
Dasar Hukum Pajak Parkir di Indonesia
Dasar hukum pajak parkir bertumpu pada UU HKPD. Undang-undang ini mencabut UU Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah. Dulu, pajak parkir berdiri sendiri dengan tarif maksimal 30%. Sekarang pajak tersebut bergabung dengan pajak makanan, listrik, hotel, dan hiburan dalam satu kelompok bernama PBJT.
Berikut pasal-pasal kunci dalam UU HKPD yang perlu kamu kenal:
Baca Juga: Pajak YouTuber: Penghasilan AdSense, Tarif, dan Cara Lapor
- Pasal 1 angka 48: mendefinisikan jasa parkir sebagai penyediaan tempat parkir di luar badan jalan dan/atau pelayanan memarkirkan kendaraan.
- Pasal 54: mengatur objek PBJT jasa parkir beserta pengecualiannya.
- Pasal 57: menentukan dasar pengenaan pajak.
- Pasal 58 ayat (1): menetapkan tarif paling tinggi 10%.
- Pasal 88: mengatur retribusi parkir sebagai pungutan terpisah.

Berikutnya ada Peraturan Pemerintah Nomor 35 Tahun 2023. Peraturan ini menjabarkan ketentuan umum pajak daerah dan retribusi daerah, termasuk soal pemungutannya. Di level paling bawah, setiap kabupaten atau kota menerbitkan peraturan daerah, yang biasa disebut perda. Perda inilah yang menetapkan tarif akhir.
Banyak daerah sudah menyesuaikan aturannya. Kabupaten Gresik menurunkan tarif dari 25% menjadi 10% lewat Perda Nomor 8 Tahun 2023. Kota Pasuruan memangkas tarif dari 30% menjadi 10% melalui Perda Nomor 4 Tahun 2023. Dua contoh itu menunjukkan arah yang seragam.
Objek Pajak Parkir dan Pengecualiannya
Pasal 54 ayat (1) UU HKPD menyebut dua objek pajak parkir. Pertama, penyediaan atau penyelenggaraan tempat parkir. Kedua, pelayanan memarkirkan kendaraan, alias parkir valet. Tempat parkirnya bisa berupa pelataran, gedung parkir, atau area parkir di mal, hotel, dan rumah sakit swasta.
Usaha parkir tak harus menjadi usaha pokok. Parkir yang menyertai kegiatan usaha lain tetap masuk objek, selama penyelenggara menyediakannya sebagai usaha dan memungut bayaran. Jadi, mal yang menarik tarif parkir otomatis menjadi penyelenggara objek pajak.
Pajak Parkir Valet: Objek Baru
Pajak parkir valet termasuk perluasan objek dalam UU HKPD. Aturan lama belum menyentuh layanan ini sama sekali. Kini, petugas yang memarkirkan kendaraanmu masuk dalam cakupan PBJT. Biaya yang kamu bayar untuk layanan valet menjadi dasar pengenaan pajak.
Di DKI Jakarta, Pasal 48 ayat (1) Perda Nomor 1 Tahun 2024 menegaskan valet sebagai objek. Tarifnya sama dengan parkir umum, yaitu 10%.
Parkir yang Dikecualikan
Tidak semua parkir kena pajak. Pasal 54 ayat (2) UU HKPD mengecualikan beberapa jenis tempat parkir:
- Tempat parkir yang pemerintah atau pemerintah daerah selenggarakan.
- Tempat parkir perkantoran yang hanya dipakai karyawannya sendiri.
- Tempat parkir kedutaan, konsulat, dan perwakilan negara asing dengan asas timbal balik.
- Jasa tempat parkir lainnya yang perda tentukan.
Perda DKI Jakarta menambahkan beberapa pengecualian. Contohnya penitipan kendaraan berkapasitas sampai 10 mobil atau 20 sepeda motor, serta tempat parkir untuk usaha jual-beli kendaraan. Aturan ini berlaku di Jakarta, sehingga daerah lain bisa berbeda. Cek perda setempat sebelum mengambil kesimpulan.
Satu catatan lagi. Adanya kendaraan yang parkir di suatu lahan tidak otomatis menjadikan lahan itu objek pajak. Pajak berlaku untuk parkir yang bersifat komersial, yaitu dikelola sebagai usaha dan memungut bayaran dari pengguna.
Tarif Pajak Parkir dan Cara Menghitungnya
Pasal 58 ayat (1) UU HKPD menetapkan tarif pajak parkir paling tinggi 10%. Angka pastinya ditentukan perda tiap daerah. Mayoritas daerah memilih 10%. Kota Surabaya, misalnya, memakai 10% lewat Perda Nomor 7 Tahun 2023. DKI Jakarta juga menetapkan 10% dalam Pasal 53 ayat (1) Perda Nomor 1 Tahun 2024.
Dasar pengenaannya mengikuti Pasal 57 UU HKPD. Yang dihitung adalah jumlah uang yang dibayarkan konsumen kepada penyelenggara parkir atau penyedia layanan valet. Kalau tidak ada pembayaran, perhitungan memakai harga jasa sejenis di daerah tersebut.
Rumus: PBJT Parkir = Dasar Pengenaan × Tarif
Contoh Perhitungan
Coba hitung dua kasus berikut:
- Parkir mobil di gedung parkir. Tarif jam pertama Rp5.000, ditambah Rp3.000 untuk dua jam berikutnya, sehingga totalnya Rp11.000. Pajaknya 10% × Rp11.000 = Rp1.100. Konsumen membayar Rp12.100.
- Parkir valet di hotel. Biaya layanan Rp50.000. Pajaknya 10% × Rp50.000 = Rp5.000. Konsumen membayar Rp55.000.
Pengelola sebaiknya mencatat pajak terpisah dari pendapatan usaha. Misalkan omzet parkir sebulan mencapai Rp100.000.000 dengan tarif 10%. Pajak titipan yang harus disetor berarti Rp10.000.000. Dengan pencatatan yang rapi, risiko salah lapor ikut mengecil.
Siapa yang Menyetor Pajak Parkir?
Banyak orang mengira pengelola parkir yang menanggung pajak ini. Anggapan itu keliru. UU HKPD membedakan dua pihak dengan jelas.
Subjek pajak adalah konsumen pengguna jasa parkir. Beban pajak jatuh ke tangan mereka. Wajib pajak adalah orang pribadi atau badan yang menyelenggarakan parkir. Peran mereka sebagai pemungut.
Kewajiban penyelenggara parkir mencakup empat langkah:
- Mendaftarkan tempat parkir sebagai objek pajak ke Bapenda atau dinas pendapatan daerah.
- Memungut pajak dari konsumen pada setiap transaksi.
- Menyetor pajak yang terkumpul ke kas daerah sesuai tenggat.
- Melaporkan pajak melalui Surat Pemberitahuan Pajak Daerah (SPTPD).
Kalau penyelenggara lalai menyetor, sanksi administratif jatuh ke pihaknya sendiri. Pajak yang sudah dipungut dari konsumen bukan milik pengelola. Menahannya berarti melanggar kewajiban hukum. Dari pengalaman saya, banyak masalah muncul karena pengelola mencampur uang pajak dengan kas operasional.
Sejumlah daerah mulai memakai sistem digital untuk memantau transaksi. Surabaya mencatat penerimaan PBJT parkir naik signifikan setelah digitalisasi, padahal tarifnya turun ke 10%. Pengawasan yang lebih ketat menutup banyak celah kebocoran.
Beda Pajak Parkir dan Retribusi Parkir
Pajak parkir sering tertukar dengan retribusi parkir. Dasar hukum dan sasaran keduanya berlainan. Pajak parkir menyasar tempat parkir yang swasta atau badan usaha kelola. Retribusi parkir menyasar layanan parkir yang pemerintah daerah sediakan.
Pasal 88 UU HKPD membagi retribusi parkir menjadi dua jenis:
- Retribusi jasa umum: pelayanan parkir di tepi jalan umum.
- Retribusi jasa usaha: tempat khusus parkir milik pemerintah daerah di luar badan jalan.
Akibatnya, parkir di tepi jalan umum tidak kena PBJT. Pemerintah daerah memungutnya sebagai retribusi. Hal yang sama berlaku untuk tempat parkir milik pemda yang dikecualikan dari PBJT.
Perbedaan lain muncul di soal pengecualian. Retribusi punya pengecualian yang lebih sedikit dibanding PBJT. Maka pastikan dulu jenis pungutan apa yang berlaku di lokasi parkirmu.

FAQ (Frequently Asked Questions)
Berapa tarif pajak parkir yang berlaku?
Tarif pajak parkir paling tinggi 10%, sesuai Pasal 58 ayat (1) UU HKPD. Perda tiap daerah menetapkan angka pastinya. Mayoritas daerah, termasuk Jakarta dan Surabaya, memakai 10%.
Apakah parkir valet kena pajak?
Ya. UU HKPD memasukkan pelayanan memarkirkan kendaraan atau parkir valet sebagai objek PBJT jasa parkir. Pajaknya dihitung dari biaya layanan valet yang dibayar konsumen.
Apakah parkir di kantor untuk karyawan kena pajak?
Tidak. Pasal 54 ayat (2) UU HKPD mengecualikan tempat parkir perkantoran yang hanya dipakai karyawannya sendiri. Lain ceritanya kalau kantor menyewakan area parkir ke pihak luar dan memungut bayaran. Ketentuannya bisa berubah, jadi cek perda daerahmu.
Baca Juga: Pajak Service Charge: Aturan dan Cara Menghitungnya
Kesimpulan
Pajak parkir sekarang berbentuk PBJT jasa parkir menurut UU HKPD. Tarifnya paling tinggi 10%. Objeknya mencakup penyediaan tempat parkir dan layanan valet. Konsumen menanggung pajak, sementara penyelenggara parkir memungut, menyetor, dan melaporkannya. Parkir milik pemerintah, parkir karyawan kantor, dan parkir kedutaan dikecualikan.
Ada tiga langkah yang saya sarankan. Pertama, daftarkan tempat parkir ke Bapenda setempat. Kedua, pisahkan pencatatan pajak titipan dari pendapatan usaha. Ketiga, setor dan laporkan tepat waktu. Menurut saya, sistem pencatatan digital adalah investasi paling murah untuk menghindari sanksi dan sengketa.
Masih ragu soal status lahan parkir, tarif di daerahmu, atau cara melapor SPTPD? Jangan menebak-nebak. Silakan klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini. Kami siap membantu kamu menjalankan kewajiban pajak parkir dengan tenang dan tepat.
Ringkasan
- Pajak parkir kini bernama PBJT jasa parkir, diatur dalam UU Nomor 1 Tahun 2022 (UU HKPD).
- Tarif pajak parkir paling tinggi 10%, turun dari batas 30% pada aturan lama.
- Objek pajak parkir mencakup penyediaan tempat parkir dan layanan parkir valet.
- Tempat parkir pemerintah, parkir karyawan perkantoran, dan parkir kedutaan dikecualikan.
- Dasar pengenaan pajak adalah jumlah yang dibayarkan konsumen kepada penyelenggara parkir.
- Konsumen menanggung pajak, sedangkan penyelenggara parkir wajib memungut, menyetor, dan melaporkannya.
- Parkir di tepi jalan umum dan tempat parkir milik pemda masuk retribusi parkir, bukan PBJT.
- Cek perda daerahmu, karena tarif dan pengecualian tambahan bisa berbeda.
Referensi
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah. Database Peraturan BPK. https://peraturan.bpk.go.id/Details/195325/uu-no-1-tahun-2022
- Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah.
- Peraturan Daerah Provinsi DKI Jakarta Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah.
- Peraturan Daerah Kota Surabaya Nomor 7 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah.
- Peraturan Daerah Kabupaten Gresik Nomor 8 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah.
- Peraturan Daerah Kota Pasuruan Nomor 4 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah.
- Direktorat Jenderal Perimbangan Keuangan, Kementerian Keuangan RI. Informasi Pajak Daerah dan Retribusi Daerah. https://djpk.kemenkeu.go.id
- Badan Pajak dan Retribusi Daerah Provinsi DKI Jakarta. Layanan Pajak Online. https://pajakonline.jakarta.go.id




