Bunga flat dan bunga efektif kerap membuat peminjam salah langkah. Lihat saja angka 1% per bulan yang dipajang di brosur. Sekilas terasa ringan.
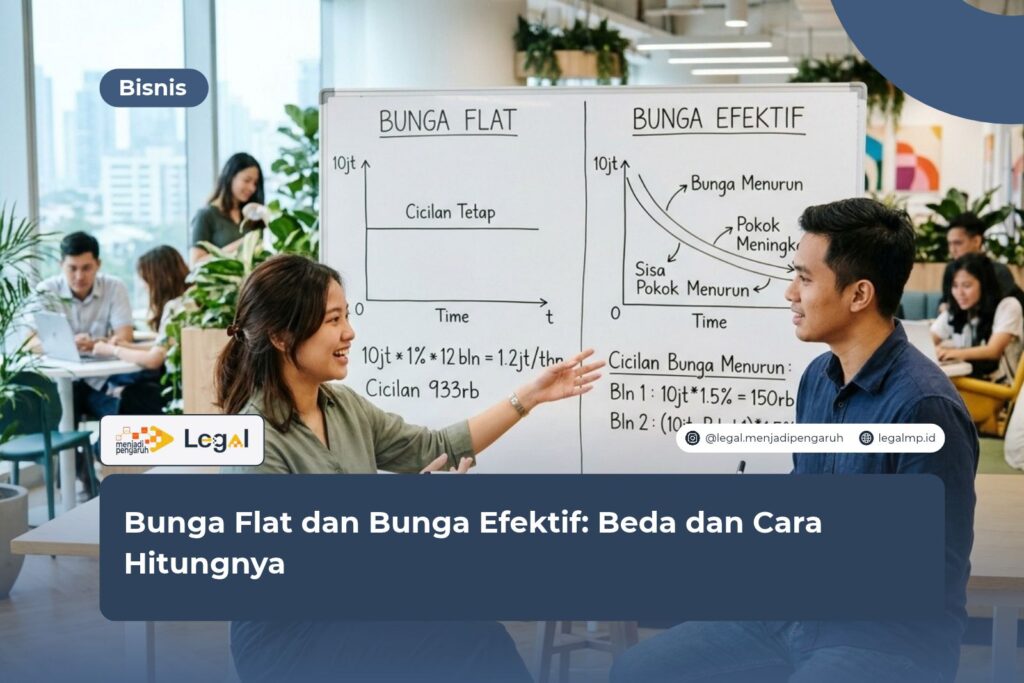
Nyatanya, dua metode hitung ini menghasilkan total bunga dengan selisih yang cukup jauh. Bunga flat mengambil patokan dari pokok awal, sementara bunga efektif menghitung dari sisa pokok yang belum kamu bayar.
Ringkasnya, bunga efektif biasanya lebih murah untuk angka nominal yang sama. Bunga flat terlihat enteng di brosur, padahal beban aslinya jauh lebih tinggi.
Contoh dalam artikel ini akan menunjukkan bahwa bunga flat 12% per tahun setara dengan sekitar 21,5% bunga efektif.
Saya menulis ini sebagai praktisi hukum, dan pendapat saya begini. Sumber masalahnya ada pada pemahaman peminjam.
Metode hitungnya sendiri sah menurut hukum, selama bunga disepakati secara tertulis. Menurut saya, lembaga keuangan wajib menjelaskan biaya dengan terang, dan kamu pun berhak bertanya sampai benar-benar paham. Di bawah ini ada penjelasan perbedaan, rumus, contoh hitung, serta dasar hukumnya.
Apa Itu Bunga Flat dan Bunga Efektif?
Bunga flat dan bunga efektif adalah dua cara untuk menghitung bunga pinjaman. Menurut OJK, bunga flat mengacu pada jumlah pokok pinjaman awal di setiap periode cicilan.
Baca Juga: Perbedaan Kemitraan dan Hubungan Kerja: Ciri, Hak, dan Risiko Hukumnya
Jadi, bunga per bulan selalu sama sampai pinjamanmu lunas. Cicilan pokok memang terus memangkas utang. Bunganya, sayangnya, tetap di angka yang sama.
Bunga efektif berjalan dengan logika lain. Metode ini menghitung bunga dari sisa pokok pada tiap bulan.
Ketika utang menyusut, porsi bunga dalam cicilan ikut mengecil. Karena itulah banyak pihak menilai bunga efektif lebih adil bagi peminjam.
Dalam praktiknya, lembaga keuangan umumnya memakai bunga flat untuk kredit konsumtif jangka pendek, misalnya kendaraan bermotor. Bunga efektif lebih sering kamu temui pada KPR dan kredit usaha dengan tenor menengah hingga panjang.
Perbedaan Bunga Flat dan Bunga Efektif
Sebelum mengambil kredit, kenali dulu enam perbedaan utama bunga flat dan bunga efektif berikut ini.
- Dasar perhitungan: bunga flat memakai pokok awal, sedangkan bunga efektif memakai sisa pokok.
- Bunga per bulan: bunga flat selalu tetap, sementara bunga efektif turun setiap bulan.
- Total bunga: pada angka nominal yang sama, bunga flat membuat total bunga lebih besar.
- Kemudahan menghitung: bunga flat gampang dihitung. Bunga efektif memerlukan tabel angsuran atau kalkulator.
- Besar cicilan: cicilan flat tidak berubah. Cicilan efektif bisa menurun atau tetap (anuitas), sesuai skema yang dipilih.
- Gambaran beban nyata: bunga efektif mencerminkan beban sebenarnya, sedangkan bunga flat sering terlihat lebih kecil.
Maka, jangan langsung membandingkan 1% flat dengan 1% efektif. Angkanya sama. Beban yang kamu tanggung berbeda jauh.
Cara Menghitung Bunga Flat dan Bunga Efektif
Mari kita pakai satu contoh. Pinjaman Rp12.000.000, tenor 12 bulan, bunga nominal 12% per tahun atau 1% per bulan. Dengan angka yang sama persis, selisih kedua metode jadi mudah terlihat.
Rumus dan Contoh Bunga Flat
Rumus bunga flat terbilang sederhana.
- Bunga per bulan = pokok awal × bunga per tahun ÷ 12
- Cicilan per bulan = (pokok + total bunga) ÷ jumlah bulan
Sekarang masukkan angkanya. Bunga per bulan = Rp12.000.000 × 12% ÷ 12 = Rp120.000. Selama setahun, total bunganya Rp1.440.000. Cicilan per bulan = (Rp12.000.000 + Rp1.440.000) ÷ 12 = Rp1.120.000. Angka ini sama persis dari bulan pertama sampai bulan ke-12. Tidak ada keringanan sedikit pun.
Rumus dan Contoh Bunga Efektif
Pada bunga efektif, besar bunga bulanan mengikuti sisa pokok.
- Bunga bulan ke-n = sisa pokok × bunga per tahun ÷ 12
- Cicilan = cicilan pokok + bunga bulan tersebut
Cicilan pokoknya tetap Rp1.000.000 per bulan. Di bulan pertama, bunganya Rp12.000.000 × 1% = Rp120.000, sehingga cicilan menjadi Rp1.120.000.
Memasuki bulan kedua, sisa pokok tinggal Rp11.000.000. Bunganya Rp110.000 dan cicilannya Rp1.110.000. Pola itu berlanjut terus. Pada bulan ke-12, sisa pokok Rp1.000.000, bunga hanya Rp10.000, dan cicilan Rp1.010.000. Jika dijumlahkan, total bunga setahun Rp780.000.
Selain itu, sebagian lembaga memakai skema anuitas. Cicilan bulanannya tetap, yaitu sekitar Rp1.066.000. Total bunganya sekitar Rp794.000, masih jauh di bawah bunga flat.
Perbandingan Hasil dan Cara Konversi
Selisihnya terlihat jelas. Dengan bunga flat, kamu membayar bunga Rp1.440.000. Dengan bunga efektif, kamu cukup membayar Rp780.000. Ada selisih Rp660.000 untuk pinjaman yang cuma Rp12 juta.
Lalu, berapa bunga efektif dari bunga flat 12% tadi? Cicilan flat Rp1.120.000 setara dengan bunga efektif sekitar 21,5% per tahun.
Kamu bisa menghitungnya di Excel lewat fungsi RATE, dengan rumus =RATE(12; -1120000; 12000000) * 12. Hasilnya menjelaskan satu hal. Bunga flat tampak murah, tetapi hanya di atas kertas.
Aturan Hukum Bunga Flat dan Bunga Efektif di Indonesia
Hukum Indonesia tidak melarang bunga flat maupun bunga efektif. Aturannya berpusat pada dua hal. Pertama, besar bunga harus disepakati secara tertulis. Kedua, pemberi pinjaman wajib bersikap transparan.
Dasar dalam KUHPerdata
KUHPerdata mengatur bunga pinjaman lewat beberapa pasal.
- Pasal 1765: para pihak boleh memperjanjikan bunga atas pinjaman uang.
- Pasal 1767: bunga yang diperjanjikan boleh melampaui bunga menurut undang-undang, asalkan tidak dilarang undang-undang. Besarnya bunga harus ditetapkan secara tertulis.
- Pasal 1768: bila bunga diperjanjikan tanpa menyebut besarnya, peminjam membayar bunga menurut undang-undang.
Di samping itu, Pasal 1320 dan Pasal 1338 KUHPerdata menegaskan bahwa perjanjian yang sah mengikat para pihak layaknya undang-undang.
Artinya, metode bunga yang tercantum di perjanjian kredit akan berlaku untuk kamu. Baca klausulnya dengan teliti sebelum membubuhkan tanda tangan.
Aturan Transparansi dari OJK
Di sektor jasa keuangan, pelindungan konsumen diatur dalam POJK Nomor 22 Tahun 2023. Aturan ini berlaku sejak 22 Desember 2023 dan mencabut POJK Nomor 6/POJK.07/2022.
Salah satu prinsipnya adalah keterbukaan dan transparansi informasi produk dan layanan. Pelaku usaha jasa keuangan wajib memberi informasi yang jelas kepada konsumen.
Berikutnya ada POJK Nomor 13 Tahun 2024 tentang transparansi Suku Bunga Dasar Kredit (SBDK) bagi bank umum konvensional.
OJK menyebut SBDK sebagai indikasi suku bunga efektif terendah. OJK juga mendorong bank menyampaikan perubahan suku bunga dan konversi flat ke efektif dalam surat penawaran.
Satu lagi, Pasal 4 huruf c UU Perlindungan Konsumen menjamin hakmu atas informasi yang benar, jelas, dan jujur.
Tips Mengecek Bunga Pinjaman sebelum Tanda Tangan
Supaya tidak terkecoh angka yang tampak murah, jalankan enam langkah berikut.
- Minta tabel angsuran lengkap dari awal sampai lunas.
- Tanyakan suku bunga efektif per tahun, selain bunga flat per bulan.
- Periksa biaya lain, seperti provisi, administrasi, dan asuransi.
- Hitung ulang total pembayaran memakai kalkulator atau Excel.
- Baca klausul perubahan suku bunga dan denda keterlambatan.
- Simpan salinan perjanjian beserta semua dokumen penawaran.
FAQ (Frequently Asked Questions)
Lebih baik bunga flat atau bunga efektif?
Untuk angka nominal yang sama, bunga efektif lebih menguntungkan karena bunganya turun mengikuti sisa pokok.
Meski begitu, samakan dulu satuan perbandingannya, yaitu bunga efektif per tahun. Dengan cara itu, kamu menilai setiap tawaran secara adil.
Apakah bunga flat melanggar hukum?
Tidak. KUHPerdata membolehkan bunga yang diperjanjikan, selama besarnya tertulis. Pemberi pinjaman tetap wajib menyampaikan informasi secara transparan sesuai aturan OJK.
Bagaimana cara mengubah bunga flat menjadi bunga efektif?
Pakai fungsi RATE di Excel dengan memasukkan jumlah cicilan, besar cicilan, dan pokok pinjaman. Kalikan hasilnya dengan 12 untuk mendapat bunga efektif per tahun. Kamu juga bisa meminta lembaga keuangan menuliskan angka itu secara resmi.
Baca Juga: Kredit Usaha Rakyat (KUR): Syarat dan Cara Mengajukannya
Kesimpulan
Perbedaan bunga flat dan bunga efektif terletak pada dasar hitungnya. Bunga flat memakai pokok awal, sedangkan bunga efektif memakai sisa pokok.
Hasilnya, bunga flat 12% per tahun setara sekitar 21,5% bunga efektif untuk tenor 12 bulan. Hukum membolehkan keduanya, dengan syarat tertulis dan disampaikan secara transparan.
Langkah yang saya sarankan mudah dijalankan. Minta tabel angsuran, ubah tawaran ke bunga efektif, lalu bandingkan total pembayarannya.
Menurut saya, peminjam yang rajin bertanya jauh lebih terlindungi daripada peminjam yang hanya menatap cicilan bulanan. Angka kecil di brosur sering menutupi beban yang besar.
Masih ragu dengan isi perjanjian kredit yang kamu terima? Tahan dulu tanda tanganmu. Klik poster yang tersedia di halaman ini atau tombol “KONSULTASI GRATIS” di pojok kanan website.
Kami siap membantu kamu memeriksa klausul bunga dan menghitung beban kreditnya dengan tepat.
Ringkasan
- Bunga flat dihitung dari pokok awal, sedangkan bunga efektif dihitung dari sisa pokok.
- Pada angka nominal yang sama, bunga flat membuat total bunga lebih besar.
- Contoh pinjaman Rp12 juta selama 12 bulan: bunga flat Rp1.440.000 dan bunga efektif Rp780.000.
- Bunga flat 12% per tahun setara sekitar 21,5% bunga efektif per tahun.
- KUHPerdata membolehkan bunga yang diperjanjikan, dengan syarat besarnya ditetapkan tertulis.
- POJK 22/2023 mewajibkan keterbukaan dan transparansi informasi produk keuangan.
- Bank didorong menyampaikan konversi bunga flat ke efektif dalam surat penawaran.
- Selalu minta tabel angsuran dan bandingkan tawaran dalam bunga efektif per tahun.
Referensi
- Kitab Undang-Undang Hukum Perdata (Burgerlijk Wetboek), Pasal 1320, 1338, 1765, 1767, dan 1768.
- Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
- Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen.
- Otoritas Jasa Keuangan, POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan: https://ojk.go.id/id/regulasi/Pages/Pelindungan-Konsumen-dan-Masyarakat-di-Sektor-Jasa-Keuangan.aspx
- Otoritas Jasa Keuangan, Siaran Pers: OJK Perkuat Peraturan Pelindungan Konsumen dan Masyarakat (8 Januari 2024): https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Perkuat-Peraturan-Pelindungan-Konsumen-dan-Masyarakat.aspx
- Otoritas Jasa Keuangan, Siaran Pers SP 129/GKPB/OJK/VIII/2024: OJK Terbitkan Peraturan Transparansi dan Publikasi SBDK bagi Bank Umum Konvensional (POJK Nomor 13 Tahun 2024): https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Documents/Pages/Dorong-Pembiayaan-Ekonomi-OJK-Terbitkan-Peraturan-Transparansi-Dan-Publikasi-SBDK-Bagi-Bank-Umum-Konvensional/SP%20Dorong%20Pembiayaan%20Ekonomi,%20OJK%20Terbitkan%20Peraturan%20Transparansi%20dan%20Publikasi%20SBDK%20Bagi%20Bank%20Umum%20Konvensional.pdf
- Otoritas Jasa Keuangan, Sikapi Uangmu: Jenis-jenis Suku Bunga: https://sikapiuangmu.ojk.go.id