
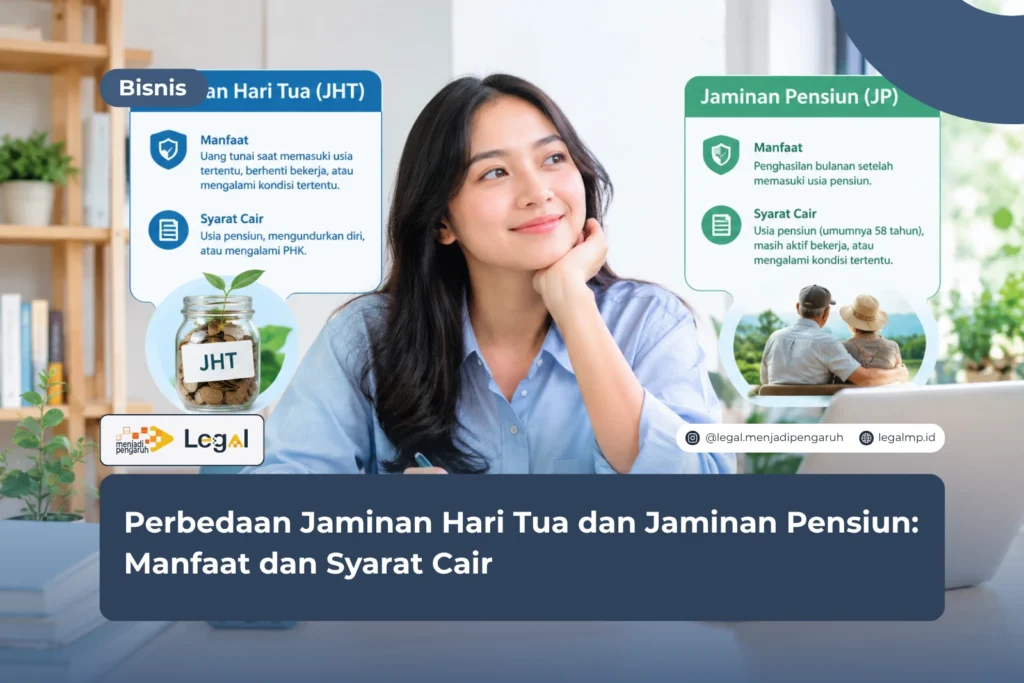
Perbedaan jaminan hari tua dan jaminan pensiun kerap bikin pekerja bingung. Wajar saja. Keduanya sama-sama program BPJS Ketenagakerjaan, dan iurannya sama-sama dipotong dari gaji setiap bulan.
Soal cara kerja dan waktu pencairannya, ceritanya lain. Jaminan Hari Tua (JHT) dibayarkan dalam satu kali pencairan, sementara Jaminan Pensiun (JP) mengalir tiap bulan kalau syaratnya terpenuhi.
Banyak orang baru menyadari bedanya saat butuh uang. Mereka datang ke kantor cabang atau membuka aplikasi, lalu mendapati dana yang diharapkan belum bisa diambil. Kecewa? Pasti.
Sebagai penulis yang berlatar hukum, saya melihat JHT dan JP sebagai dua pelengkap yang jalan beriringan. Kalau kamu hanya mengandalkan JHT, uangnya bisa habis lebih cepat dari perkiraan di usia tua.
Kalau JHT kamu abaikan, kamu kehilangan tabungan yang sewaktu-waktu bisa jadi penyelamat. Artikel ini mengurai manfaat, iuran, dan syarat cair keduanya dengan bahasa yang mudah dicerna.
Baca juga: Peluang Bisnis Agen KAI Logistik, Ini Syarat dan Modalnya
Perbedaan Jaminan Hari Tua dan Jaminan Pensiun secara Umum
Landasan hukumnya sudah berbeda sejak awal. Pemerintah mengatur JHT lewat Peraturan Pemerintah (PP) Nomor 46 Tahun 2015, sedangkan JP punya aturan sendiri di PP Nomor 45 Tahun 2015. Mari kita kenali satu per satu.
Pengertian Jaminan Hari Tua (JHT)
Anggap JHT sebagai tabungan wajib. Uang yang kamu terima berasal dari kumpulan iuran selama bekerja, ditambah hasil pengembangannya.
BPJS Ketenagakerjaan mencairkannya sekaligus. Besarnya sangat bergantung pada nilai iuran dan lama kamu menjadi peserta.
Pengertian Jaminan Pensiun (JP)
JP bekerja dengan cara berbeda. Programnya berbentuk asuransi sosial dengan manfaat pasti. Peserta yang memenuhi syarat menerima uang tunai tiap bulan, terus berjalan hingga peserta meninggal dunia. Sesudah itu, manfaatnya dapat beralih ke ahli waris tertentu.
Ringkasan Perbedaan Utama
- Bentuk manfaat: JHT cair sekali jalan, JP cair bulanan.
- Sifat dana: JHT berupa tabungan, JP berupa asuransi sosial.
- Peserta: JHT terbuka untuk pekerja penerima upah dan bukan penerima upah. JP hanya untuk pekerja penerima upah.
- Masa iur: klaim JHT saat usia pensiun tidak menuntut masa iur minimal. Untuk pensiun bulanan, JP meminta minimal 15 tahun atau 180 bulan.
Manfaat Jaminan Hari Tua dan Jaminan Pensiun
Perlindungan yang diberikan tiap program ikut berbeda. Karena itu, kenali dulu manfaatnya sebelum kamu menyusun rencana keuangan.
Manfaat JHT
Dana JHT berbentuk uang tunai dalam satu kali bayar. BPJS Ketenagakerjaan membayarkannya pada beberapa kondisi utama:
- peserta mencapai usia 56 tahun;
- peserta mengalami cacat total tetap;
- peserta meninggal dunia, dan janda/duda, anak, atau ahli waris yang sah menerima dananya;
- peserta berhenti bekerja, misalnya karena mengundurkan diri atau terkena PHK, sesuai ketentuan yang dibahas di bawah.
Soal pertumbuhan dana, hasil pengembangan JHT paling sedikit sebesar rata-rata bunga deposito counter rate bank pemerintah. Saldo kamu pun terus bertambah selama kepesertaan aktif.
Manfaat Jaminan Pensiun
Manfaat JP lebih bervariasi. BPJS Ketenagakerjaan membaginya ke dalam beberapa jenis:
- Pensiun hari tua: untuk peserta yang sudah mencapai usia pensiun dan memiliki masa iur minimal 15 tahun.
- Pensiun cacat: untuk peserta yang mengalami cacat total tetap.
- Pensiun janda/duda: untuk pasangan sah ketika peserta meninggal dunia.
- Pensiun anak dan orang tua: untuk anak atau orang tua ahli waris sesuai ketentuan.
Besar pensiun hari tua dihitung memakai rumus di PP 45/2015, yang memperhitungkan masa iur dan rata-rata upah tahunan tertimbang.
Setelah tahun pertama, manfaat pensiun naik setiap tahun lewat faktor indeksasi. Batas minimum dan maksimum manfaat pensiun juga disesuaikan dengan tingkat inflasi tahun sebelumnya.
Iuran BPJS Ketenagakerjaan untuk JHT dan JP
Besar iuran ikut menentukan berapa yang kamu terima kelak. Jadi, kenali pembagiannya dengan teliti.
Untuk JHT, total iurannya 5,7% dari upah sebulan. Pemberi kerja menanggung 3,7%, sedangkan pekerja menanggung 2%. Adapun iuran JP totalnya 3% dari upah sebulan, dengan rincian 2% dari pemberi kerja dan 1% dari pekerja.
Ada satu catatan. Perhitungan iuran JP memakai batas upah maksimum yang disesuaikan setiap tahun berdasarkan pertumbuhan Produk Domestik Bruto (PDB). Upah di atas batas itu tidak menambah manfaat pensiun bulanan.
Tiga hal berikut layak kamu perhatikan:
- Perusahaan wajib melaporkan upah yang sebenarnya.
- Upah yang dilaporkan menjadi dasar hitungan iuran dan manfaat.
- Kamu berhak memeriksa saldo JHT lewat aplikasi resmi BPJS Ketenagakerjaan.
Kalau upah dilaporkan lebih rendah dari yang sebenarnya, kamu sendiri yang rugi. Saya menyarankan kamu mencocokkan slip gaji dengan data kepesertaan secara berkala.
Syarat Cair Jaminan Hari Tua (JHT)
Aturan pencairan JHT lebih beragam daripada JP, dan di sinilah salah paham sering muncul. Berikut kriteria klaim JHT yang berlaku.
Klaim Penuh Saat Usia 56 Tahun
Begitu mencapai usia pensiun 56 tahun, kamu bisa mengajukan klaim penuh. BPJS Ketenagakerjaan juga mengenal klaim berdasarkan usia pensiun dalam Perjanjian Kerja Bersama (PKB) perusahaan. Masih aktif bekerja setelah 56 tahun? Kamu boleh menunda pencairan sampai berhenti bekerja.
Klaim Sebagian Sebelum Pensiun
Peserta dengan kepesertaan minimal 10 tahun boleh mengambil sebagian saldo. Ketentuannya begini:
- maksimal 10% dari saldo untuk persiapan usia pensiun;
- maksimal 30% dari saldo untuk keperluan perumahan.
Pengambilan sebagian ini punya konsekuensi pajak, yang saya bahas di subbagian terakhir. Timbang kebutuhanmu dengan matang sebelum mengajukan.
Klaim karena Berhenti Bekerja
Peserta yang berhenti bekerja juga bisa mengajukan klaim. Bagi yang mengundurkan diri atau terkena pemutusan hubungan kerja (PHK), BPJS Ketenagakerjaan membayarkan JHT secara tunai dan sekaligus setelah masa tunggu satu bulan.
Pekerja kontrak (PKWT) bisa mengklaim saat kontraknya berakhir. Peserta bukan penerima upah bisa mengklaim saat berhenti bekerja.
Dasarnya adalah Peraturan Menteri Ketenagakerjaan Nomor 4 Tahun 2022. Aturan ini mencabut Permenaker Nomor 19 Tahun 2015 dan Permenaker Nomor 2 Tahun 2022.
Pembayaran dilakukan paling lama lima hari kerja setelah dokumen diterima lengkap dan benar. Ada pula klaim khusus untuk Pekerja Migran Indonesia dan peserta yang meninggalkan Indonesia untuk selama-lamanya.
Saldo di atas Rp50 juta mengharuskan kamu menyiapkan NPWP. Dokumen lain yang perlu dibawa adalah kartu peserta BPJS Ketenagakerjaan dan KTP. Pengajuan bisa lewat kantor cabang atau layanan online resmi.
Pajak atas Pencairan JHT
Pajak ikut menentukan jumlah bersih yang kamu terima. Aturannya ada di PP Nomor 68 Tahun 2009 dan Peraturan Menteri Keuangan Nomor 16/PMK.03/2010.
Menurut Direktorat Jenderal Pajak, pencairan sebagian saat kamu masih bekerja dipotong PPh Pasal 21 dengan tarif Pasal 17 UU PPh, dan sifatnya tidak final.
Setelah pensiun, pencairan sekaligus dalam dua tahun kalender dikenai PPh final 0% sampai Rp50 juta dan 5% untuk bagian di atasnya. Kalau sisa saldo baru dicairkan pada tahun ketiga dan seterusnya, tarif progresif Pasal 17 berlaku.
Syarat Cair Jaminan Pensiun (JP)
Mencairkan JP tidak semudah JHT. Aturannya lebih ketat, dan syarat utamanya ada pada usia serta masa iur.
Usia Pensiun yang Terus Naik
PP 45/2015 menetapkan usia pensiun JP naik 1 tahun setiap 3 tahun, mulai dari 56 tahun sampai 65 tahun. Sejak 1 Januari 2025, usianya 59 tahun. Mengikuti pola yang sama, angkanya menjadi 60 tahun pada 2028.
Contohnya begini. Seorang pekerja pensiun di usia 56 tahun menurut PKB perusahaannya. Manfaat bulanan JP baru bisa dia terima setelah usia pensiun JP tercapai. JHT-nya, di sisi lain, sudah bisa cair lebih dulu.
Masa Iur Minimal 15 Tahun
Pensiun bulanan mensyaratkan masa iur minimal 15 tahun atau 180 bulan. Masa iur kamu belum cukup? Ada dua kemungkinan:
- Menurut BPJS Ketenagakerjaan, peserta yang sudah berhenti bekerja dapat melanjutkan iuran supaya masa iur mencapai 15 tahun. Tanyakan mekanismenya ke kantor cabang sebelum kamu memutuskan.
- Kalau masa iur tetap kurang saat usia pensiun tercapai, peserta berhak atas seluruh akumulasi iuran beserta hasil pengembangannya. Pembayaran dilakukan sekaligus pada tanggal 1 bulan berikutnya setelah dokumen diterima lengkap.
Batas Waktu Pengajuan
JP tidak bisa dicairkan sebelum usia pensiun. Pengecualiannya hanya dua: cacat total tetap atau meninggal dunia.
Peserta yang masih bekerja setelah usia pensiun boleh memilih klaim saat usia pensiun atau saat berhenti bekerja. Menurut penjelasan BPJS Ketenagakerjaan, pencairannya paling lambat tiga tahun setelah usia pensiun.
Mana yang Perlu Kamu Prioritaskan?
Kamu sebenarnya tidak perlu memilih salah satu. Pemberi kerja yang patuh akan mendaftarkan pekerjanya ke kedua program sekaligus. Meski begitu, kamu tetap perlu tahu fungsi masing-masing supaya rencana keuanganmu rapi.
- Jadikan JHT tabungan jangka panjang dan pegangan saat berhenti bekerja.
- Andalkan JP sebagai sumber penghasilan bulanan di masa pensiun.
- Jaga kepesertaan tetap aktif agar masa iur JP tidak terputus.
Satu saran dari saya: tahan dulu keinginan mencairkan JHT kalau belum benar-benar perlu. Saldo yang dibiarkan tumbuh akan memberi hasil lebih besar.
FAQ (Pertanyaan yang Sering Diajukan)
Apakah JHT dan JP bisa dicairkan bersamaan?
Bisa, hanya saja syaratnya berlainan. JHT cair saat peserta mencapai usia 56 tahun atau berhenti bekerja sesuai ketentuan.
JP baru cair ketika peserta mencapai usia pensiun JP, yaitu 59 tahun saat ini, dengan masa iur minimal 15 tahun.
Apakah JHT bisa cair setelah resign atau terkena PHK?
Bisa. Peserta yang mengundurkan diri atau terkena PHK dapat mengajukan klaim JHT lewat kantor cabang atau layanan online BPJS Ketenagakerjaan setelah masa tunggu satu bulan. Aturan ini mengacu pada Permenaker Nomor 4 Tahun 2022.
Bagaimana kalau masa iur JP kurang dari 15 tahun?
Pensiun bulanan tidak akan kamu terima. BPJS Ketenagakerjaan menggantinya dengan pembayaran sekaligus berupa seluruh akumulasi iuran dan hasil pengembangannya.
Kesimpulan
Perbedaan jaminan hari tua dan jaminan pensiun terletak pada bentuk manfaat, syarat cair, dan fungsinya. JHT memberi uang sekaligus dan relatif luwes dicairkan.
JP memberi uang bulanan, dengan syarat usia pensiun dan masa iur 15 tahun. Iuran keduanya dipotong dari upah yang dilaporkan, jadi data upah harus akurat.
Langkah yang saya sarankan cukup sederhana. Cek status kepesertaanmu, catat masa iur, lalu cocokkan upah di slip gaji dengan data BPJS Ketenagakerjaan.
Dari pengamatan saya, banyak sengketa klaim muncul karena pekerja baru memeriksa datanya ketika sudah butuh uang. Pemeriksaan sejak dini bisa mencegah itu.
Bagaimana kalau dokumen klaimmu berbahasa asing, misalnya dokumen kepesertaan atau akta dari luar negeri? Dokumen semacam itu biasanya memerlukan terjemahan resmi supaya klaim berjalan mulus.
Ragu soal dokumen atau prosedurnya? Silakan berdiskusi dengan tim kami. Klik poster yang tersedia atau tekan tombol “KONSULTASI GRATIS” di pojok kanan website ini. Kami siap membantu.
Baca juga: Jasa Import Door to Door: Peluang Bisnis dan Cara Memulai
Ringkasan
- JHT berupa tabungan yang dibayar sekaligus, sedangkan JP berupa manfaat pensiun bulanan.
- Total iuran JHT sebesar 5,7% dari upah (3,7% pemberi kerja dan 2% pekerja), sementara iuran JP sebesar 3% (2% pemberi kerja dan 1% pekerja).
- JHT dapat cair saat usia 56 tahun, cacat total tetap, meninggal dunia, atau berhenti bekerja dengan masa tunggu satu bulan untuk resign dan PHK.
- Klaim sebagian JHT tersedia setelah 10 tahun kepesertaan, yakni maksimal 10% untuk persiapan pensiun atau 30% untuk perumahan.
- Pencairan JHT dikenai pajak sesuai PP 68/2009, dengan PPh final 0% sampai Rp50 juta dan 5% di atasnya untuk pencairan sekaligus dalam dua tahun kalender setelah pensiun.
- Usia pensiun JP naik bertahap, yaitu 59 tahun sejak 2025 dan menuju 60 tahun pada 2028.
- Pensiun bulanan JP mensyaratkan masa iur minimal 15 tahun; kalau kurang, akumulasi iuran dan hasil pengembangannya dibayar sekaligus.
- Batas upah iuran JP naik mengikuti pertumbuhan PDB, sedangkan manfaat pensiun disesuaikan dengan inflasi.
Referensi
- Undang-Undang Nomor 40 Tahun 2004 tentang Sistem Jaminan Sosial Nasional.
- Undang-Undang Nomor 24 Tahun 2011 tentang Badan Penyelenggara Jaminan Sosial.
- Peraturan Pemerintah Nomor 46 Tahun 2015 tentang Penyelenggaraan Program Jaminan Hari Tua.
- Peraturan Pemerintah Nomor 45 Tahun 2015 tentang Penyelenggaraan Program Jaminan Pensiun.
- Peraturan Pemerintah Nomor 68 Tahun 2009 tentang Tarif Pajak Penghasilan atas Penghasilan Berupa Uang Pesangon, Uang Manfaat Pensiun, Tunjangan Hari Tua, dan Jaminan Hari Tua yang Dibayarkan Sekaligus.
- Peraturan Menteri Keuangan Nomor 16/PMK.03/2010.
- Peraturan Menteri Ketenagakerjaan Nomor 4 Tahun 2022 tentang Tata Cara dan Persyaratan Pembayaran Manfaat Jaminan Hari Tua.
- Sekretariat Kabinet RI. “Menaker Terbitkan Aturan Baru Tata Cara dan Persyaratan Pembayaran JHT.” setkab.go.id.
- Sekretariat Kabinet RI. “Inilah Peraturan Pemerintah No. 45/2015 Tentang Penyelenggaraan Program Jaminan Pensiun.” setkab.go.id.
- BPJS Ketenagakerjaan. “Kriteria Pengajuan Klaim JHT (Jaminan Hari Tua) dan Dokumen Pendukung.” bpjsketenagakerjaan.go.id (2 Februari 2026).
- BPJS Ketenagakerjaan. “Cara Klaim Dana JHT Sebagian BPJS Ketenagakerjaan dan Persyaratannya.” bpjsketenagakerjaan.go.id (6 Januari 2026).
- Direktorat Jenderal Pajak, Kementerian Keuangan. Penjelasan perlakuan pajak pencairan JHT (3 Juli 2026), dikutip detik.com.




