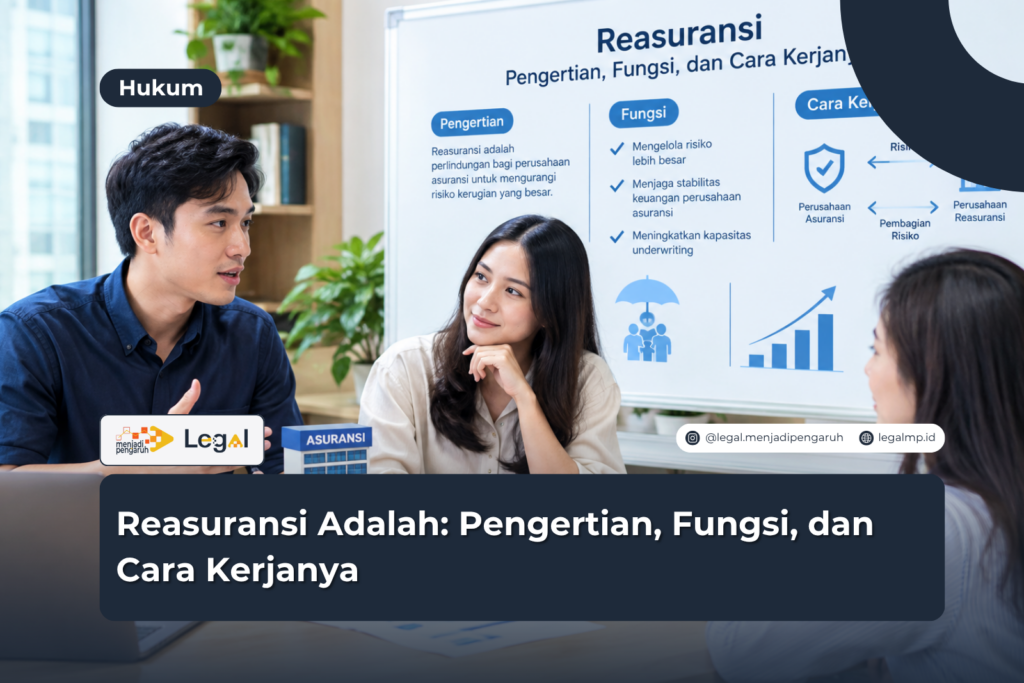
Reasuransi adalah pertanggungan ulang yang dipakai perusahaan asuransi untuk membagi risiko yang terlalu besar jika ditanggung sendiri.
Selama ini kita lebih akrab dengan polis yang kita beli untuk diri sendiri, entah itu asuransi kesehatan, kendaraan, atau rumah. Perusahaan asuransi ternyata juga butuh pelindung.
Tanpa itu, satu bencana besar bisa menghabiskan dana klaim mereka dalam waktu singkat. Di titik inilah reasuransi mengambil peran.
Jawabannya singkat saja. Perusahaan asuransi menyerahkan sebagian risiko kepada perusahaan reasuransi, lalu membayar premi sebagai imbalan. Hasilnya, satu klaim jumbo tidak langsung mengguncang keuangan perusahaan.
Sebagai praktisi hukum, saya menilai reasuransi adalah fondasi kepercayaan di industri asuransi. Nasabah tidak membelinya secara langsung.
Kepastian klaim mereka tetap ditentukan oleh program reasuransi yang bekerja di belakang layar. Karena itu, menurut saya, nasabah perlu ikut memahami konsep ini.
Baca juga: Asas Pacta Sunt Servanda: Pengertian, Dasar Hukum, dan Contohnya
Pengertian Reasuransi dan Dasar Hukumnya
Pengertian reasuransi merujuk pada usaha jasa pertanggungan ulang atas risiko yang dihadapi perusahaan asuransi, perusahaan penjaminan, atau perusahaan reasuransi lainnya.
Pihak yang menyerahkan risiko dinamai ceding company atau perusahaan penyerah. Pihak yang menerimanya disebut reasuradur.
Di Indonesia, kegiatan ini diatur dalam Undang-Undang Nomor 40 Tahun 2014 tentang Perasuransian.
Undang-undang itu memisahkan usaha asuransi dan usaha reasuransi sebagai dua jenis usaha yang berbeda.
Kemudian hadir Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (P2SK) yang mengubah UU Perasuransian tersebut.
Salah satu perubahan pentingnya adalah penugasan program penjaminan polis kepada Lembaga Penjamin Simpanan (LPS). Otoritas Jasa Keuangan (OJK) memegang tugas mengawasi seluruh kegiatan perasuransian.
Satu hal perlu kamu catat. Hubungan hukum reasuransi hanya terjadi antara perusahaan asuransi dan perusahaan reasuransi. Pemegang polis tidak punya kontrak langsung dengan reasuradur.
Hak atas klaim tetap menjadi tanggung jawab perusahaan asuransi tempat kamu membeli polis, apa pun skema reasuransi yang mereka pakai.
Jasa Pendampingan dan Konsultan Hukum Profesional, Didampingi Advokat Resmi. KLIK DI SINI!
Fungsi Reasuransi bagi Industri Asuransi
Fungsi reasuransi menyentuh dua level sekaligus. Di level perusahaan, reasuransi melindungi neraca keuangan. Di level yang lebih luas, ia ikut menopang stabilitas sektor keuangan. Berikut fungsi utamanya:
- Menyebarkan risiko. Perusahaan asuransi membagi risiko besar kepada beberapa reasuradur, sehingga beban tidak menumpuk di satu pihak.
- Menambah kapasitas penjaminan. Dengan dukungan reasuradur, perusahaan bisa menerima pertanggungan bernilai besar, seperti gedung, pabrik, atau kapal, tanpa melampaui kemampuan modalnya.
- Menjaga stabilitas keuangan. Reasuransi meredam lonjakan klaim akibat bencana alam atau kecelakaan besar.
- Melindungi solvabilitas. Perusahaan lebih mudah memenuhi ketentuan kesehatan keuangan dari OJK, yang terus diperbarui, misalnya lewat POJK 33 Tahun 2025 yang berlaku sejak 1 Januari 2026.
- Mentransfer keahlian. Reasuradur yang berpengalaman sering membantu perusahaan asuransi menghitung tarif dan menilai risiko.
Dengan kelima fungsi itu, perusahaan asuransi bisa menjalankan bisnis dengan lebih tenang. Nasabah ikut menikmati hasilnya, karena klaim yang diajukan punya jaminan pembayaran yang lebih kuat.
Cara Kerja Reasuransi dari Awal hingga Klaim
Cara kerja reasuransi sebenarnya mudah dipahami kalau kita mengikuti alurnya satu per satu. Detail teknisnya memang bergantung pada perjanjian antara kedua perusahaan. Namun kerangka besarnya hampir selalu sama.
Alur Dasar Reasuransi
Tahapan umumnya seperti berikut:
- Nasabah membeli polis dari perusahaan asuransi dan membayar premi.
- Perusahaan asuransi menilai apakah risiko itu melampaui batas retensi, yaitu bagian risiko yang ditanggung sendiri.
- Jika melampaui batas, perusahaan menyerahkan sebagian risiko kepada perusahaan reasuransi.
- Perusahaan membayarkan sebagian premi kepada reasuradur.
- Saat klaim terjadi, perusahaan asuransi membayar nasabah lebih dulu.
- Setelah itu, perusahaan menagih bagian klaim yang menjadi tanggungan reasuradur.
Contoh Sederhana
Bayangkan sebuah perusahaan asuransi menjamin pabrik senilai Rp100 miliar. Batas retensi perusahaan untuk risiko itu hanya Rp20 miliar. Sisanya, yakni Rp80 miliar, diserahkan kepada reasuradur.
Kalau pabrik itu terbakar, reasuradur ikut membayar sesuai porsinya. Perusahaan asuransi pun tidak perlu menanggung seluruh kerugian sendirian.
Angka ini hanya ilustrasi, karena batas retensi sebenarnya mengikuti ketentuan OJK dan profil risiko tiap perusahaan.
Reasuradur sendiri masih bisa membagi risikonya ke reasuradur lain. Praktik ini bernama retrosesi. Hasilnya, risiko menyebar melewati beberapa lapis perusahaan dan tidak berhenti di satu tempat.
Jenis Reasuransi yang Perlu Diketahui
Jenis reasuransi dibedakan menurut cara pengikatan dan cara pembagian risikonya. Dengan memahami pembagian ini, kamu bisa melihat bagaimana perusahaan asuransi mengelola risiko di balik layar.
Berdasarkan Cara Pengikatan
- Reasuransi fakultatif. Perusahaan asuransi menawarkan risiko satu per satu, dan reasuradur bebas menerima atau menolak. Jenis ini cocok untuk risiko khusus bernilai tinggi.
- Reasuransi treaty (obligatoir). Kedua pihak menyepakati perjanjian umum untuk satu portofolio. Reasuradur otomatis menerima risiko yang masuk cakupan perjanjian. Cara ini jauh lebih efisien untuk polis dalam jumlah besar.
Berdasarkan Cara Pembagian Risiko
- Proporsional. Premi dan klaim dibagi menurut persentase tertentu. Quota share dan surplus termasuk jenis ini.
- Non-proporsional. Reasuradur baru membayar ketika klaim melewati batas tertentu. Contohnya excess of loss dan stop loss.
Di Indonesia, perusahaan reasuransi syariah juga beroperasi. Mereka memakai prinsip berbagi risiko atau tabarru’, dan prinsip itu mengikuti ketentuan syariah serta fatwa yang berlaku.
Perbedaan Reasuransi dan Asuransi Biasa
Banyak orang menganggap kedua istilah ini sama. Ternyata keduanya punya perbedaan mendasar.
- Pembeli: Pembeli asuransi adalah individu atau perusahaan. Pembeli reasuransi adalah perusahaan asuransi, perusahaan penjaminan, atau perusahaan reasuransi lain.
- Tujuan: Asuransi melindungi tertanggung. Reasuransi melindungi pihak yang menyerahkan risikonya.
- Hubungan hukum: Asuransi mengikat nasabah dengan perusahaan asuransi. Reasuransi mengikat perusahaan asuransi dengan reasuradur.
- Skala risiko: Reasuransi umumnya mencakup risiko berskala besar.
Jadi, reasuransi bekerja di belakang layar. Meski begitu, dampaknya langsung terasa ketika nasabah mengajukan klaim besar.
Jasa Pendampingan dan Konsultan Hukum Profesional, Didampingi Advokat Resmi. KLIK DI SINI!
FAQ (Frequently Asked Questions)
Apakah nasabah bisa menagih klaim langsung ke perusahaan reasuransi?
Tidak bisa. Hubungan hukum reasuransi hanya melibatkan perusahaan asuransi dan reasuradur. Nasabah tetap menagih klaim ke perusahaan asuransi tempat polis dibeli. Urusan penagihan kepada reasuradur menjadi pekerjaan perusahaan asuransi itu.
Apakah semua perusahaan asuransi wajib memakai reasuransi?
Aturan OJK mewajibkan perusahaan asuransi memiliki dan menerapkan batas retensi sendiri. Risiko di atas batas itu umumnya dialihkan lewat reasuransi.
OJK juga mewajibkan dukungan reasuransi dalam negeri. Untuk risiko sederhana, seperti asuransi kendaraan bermotor, kesehatan, dan kecelakaan diri, dukungan itu harus 100% dari reasuradur dalam negeri, dengan pengecualian tertentu.
Ketentuannya ada di POJK Nomor 14/POJK.05/2015 sebagaimana telah diubah dengan POJK Nomor 39/POJK.05/2020. Jadi, perusahaan tidak wajib mereasuransikan semua risiko, tetapi wajib mengatur retensi dan menempatkan dukungan sesuai aturan.
Siapa yang mengawasi perusahaan reasuransi di Indonesia?
OJK mengawasi perusahaan reasuransi. Pengawasan itu mencakup perizinan, kesehatan keuangan, dan tata kelola perusahaan.
Kesimpulan
Reasuransi adalah mekanisme yang memungkinkan perusahaan asuransi membagi risiko, menambah kapasitas, dan menjaga kemampuan membayar klaim.
Pengertian, fungsi, dan cara kerja reasuransi menunjukkan satu hal: industri asuransi berjalan lewat kerja sama banyak pihak.
UU Perasuransian yang telah diubah dengan UU P2SK pun memberi kerangka hukum yang jelas, termasuk rencana program penjaminan polis oleh LPS.
Langkah yang saya sarankan sederhana. Sebelum membeli polis, cek izin usaha perusahaan asuransi di OJK dan baca kondisi keuangannya. Setelah itu, pelajari syarat klaim dalam polis dengan teliti.
Menurut saya, nasabah yang paham konsep reasuransi akan lebih cermat memilih perusahaan asuransi. Pilihan yang cermat sering menentukan apakah klaim cair dengan lancar atau berujung sengketa.
Sedang menunggu klaim asuransi yang tak kunjung cair, atau bingung membaca isi polis? Kamu tidak perlu menghadapinya sendirian.
Klik poster yang tersedia atau tekan tombol KONSULTASI GRATIS di pojok kanan website ini. Tim kami siap membantu kamu memahami hak dan langkah hukum yang tepat.
Baca juga: Putusan Verstek Adalah: Pengertian, Syarat, dan Akibat Hukumnya
Ringkasan
- Reasuransi adalah pertanggungan ulang atas risiko yang dihadapi perusahaan asuransi, perusahaan penjaminan, atau perusahaan reasuransi lain.
- Pihak yang menyerahkan risiko disebut ceding company, sedangkan penerimanya disebut reasuradur.
- Fungsi reasuransi mencakup penyebaran risiko, penambahan kapasitas, dan penjagaan solvabilitas.
- Cara kerjanya dimulai dari penilaian retensi, penyerahan risiko, pembayaran premi, hingga penagihan klaim.
- Jenis reasuransi terdiri dari fakultatif dan treaty, serta proporsional dan non-proporsional.
- Nasabah tidak punya hubungan hukum langsung dengan perusahaan reasuransi.
- Perusahaan asuransi wajib memiliki batas retensi sendiri dan dukungan reasuransi dalam negeri sesuai aturan OJK.
- UU No. 40 Tahun 2014 yang diubah dengan UU No. 4 Tahun 2023 menjadi dasar hukum utama, dengan OJK sebagai pengawas.
Referensi
- Republik Indonesia. Undang-Undang Nomor 40 Tahun 2014 tentang Perasuransian.
- Republik Indonesia. Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 14/POJK.05/2015 tentang Retensi Sendiri dan Dukungan Reasuransi Dalam Negeri, sebagaimana diubah dengan Peraturan OJK Nomor 39/POJK.05/2020. ojk.go.id.
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 26 Tahun 2025 tentang Pengelolaan Aset dan Liabilitas Perusahaan Asuransi dan Perusahaan Reasuransi. ojk.go.id.
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 33 Tahun 2025 tentang Penilaian Tingkat Kesehatan Perusahaan Perasuransian, Lembaga Penjamin, dan Dana Pensiun. ojk.go.id.