
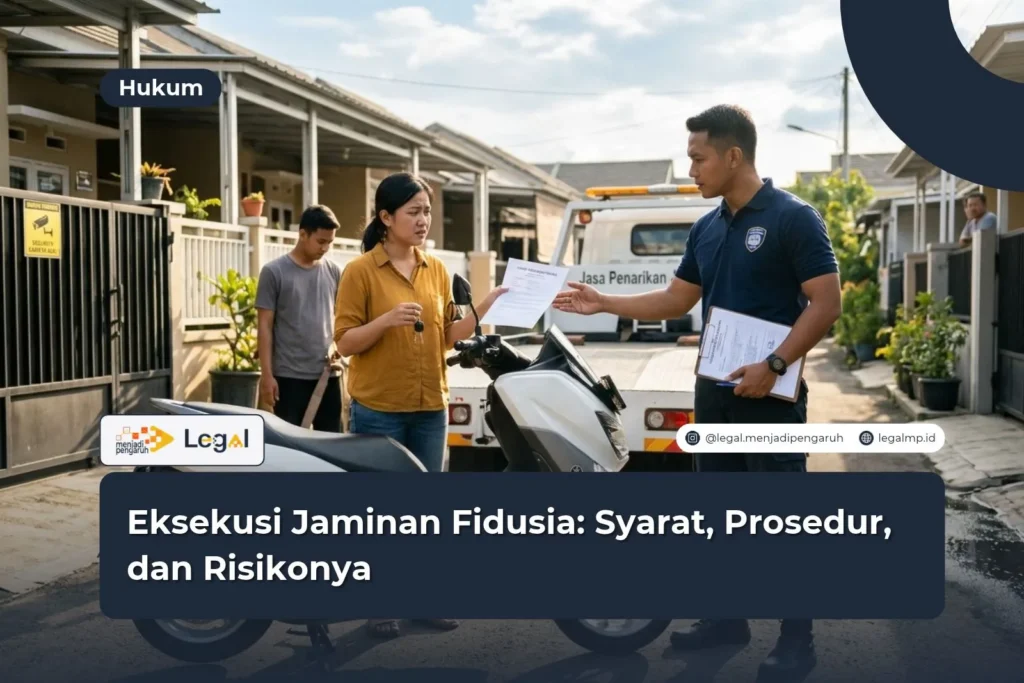





Eksekusi Jaminan Fidusia kerap menjadi persoalan ketika seseorang tidak sanggup membayar cicilan sesuai kesepakatan dengan perusahaan pembiayaan.
Ketika pembayaran macet, kreditur memang mempunyai hak untuk mengeksekusi barang yang dijaminkan. Namun, pelaksanaannya harus mengikuti aturan hukum.
Dalam pandangan saya sebagai penulis yang mengkaji persoalan hukum, pelaksanaan eksekusi fidusia harus memberikan kepastian bagi kreditur sekaligus melindungi debitur.
Persoalan ini semakin menarik setelah Mahkamah Konstitusi mengeluarkan sejumlah putusan terkait pelaksanaan eksekusi fidusia.
Apa Itu Jaminan Fidusia dan Dasar Hukumnya?
Untuk memahami proses eksekusi, kita perlu mengenal terlebih dahulu pengertian jaminan fidusia. Istilah ini merujuk pada pengalihan hak kepemilikan suatu benda berdasarkan kepercayaan sebagai jaminan pelunasan utang.
Aturan utamanya tercantum dalam Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia. Undang-undang ini mengatur pembentukan jaminan, pendaftaran, hubungan hukum para pihak, serta tata cara pelaksanaan eksekusi.
Contohnya bisa kita lihat pada pembelian mobil melalui perusahaan pembiayaan. Dalam transaksi tersebut, kendaraan menjadi objek jaminan fidusia.
Ciri-ciri jaminan fidusia
Ada beberapa karakteristik yang membedakan jaminan fidusia dari bentuk jaminan lainnya. Berikut penjelasannya:
- Barang tetap dikuasai debitur. Pemberi fidusia masih dapat menggunakan benda yang dijaminkan sesuai kesepakatan.
- Bersifat aksesoir. Jaminan fidusia mengikuti perjanjian pokok yang menjadi dasar munculnya utang.
- Harus didaftarkan. Pendaftaran diperlukan agar jaminan fidusia lahir dan memberikan kepastian hukum.
- Memiliki hak preferen. Penerima fidusia memperoleh hak untuk didahulukan dalam menerima pelunasan dari hasil penjualan objek jaminan sesuai ketentuan.
- Mempunyai kekuatan eksekutorial. Sertifikat Jaminan Fidusia memuat irah-irah yang memberikan kekuatan eksekutorial berdasarkan undang-undang.
Peraturan yang menjadi dasar hukum
Selain UU Nomor 42 Tahun 1999, terdapat beberapa regulasi lain yang berkaitan dengan pelaksanaan eksekusi jaminan fidusia.
- Peraturan Pemerintah Nomor 21 Tahun 2015. Aturan ini membahas tata cara pendaftaran jaminan fidusia dan biaya pembuatan akta jaminan fidusia.
- Putusan MK Nomor 18/PUU-XVII/2019. Putusan ini memberikan penafsiran penting mengenai kekuatan eksekutorial sertifikat fidusia dan syarat pelaksanaannya.
- Putusan MK Nomor 2/PUU-XIX/2021. Putusan ini memperjelas penerapan mekanisme eksekusi berdasarkan kondisi wanprestasi dan penyerahan objek jaminan.
- Peraturan OJK Nomor 22 Tahun 2023. Regulasi ini mengatur pelindungan konsumen dan masyarakat di sektor jasa keuangan.
Syarat Eksekusi Jaminan Fidusia yang Harus Dipenuhi
Perusahaan pembiayaan tidak bisa langsung mengambil kendaraan hanya karena debitur terlambat membayar cicilan. Ada sejumlah persyaratan yang harus diperiksa terlebih dahulu.
Pemeriksaan ini penting. Sebab, pelaksanaan eksekusi tanpa dasar hukum yang tepat dapat memicu perselisihan dan menimbulkan konsekuensi hukum.
1. Terdapat perjanjian pembiayaan yang sah
Hubungan antara kreditur dan debitur harus memiliki dasar perjanjian yang sah. Dokumen tersebut biasanya menjelaskan jumlah pinjaman, jangka waktu pembayaran, kewajiban para pihak, serta ketentuan mengenai barang yang dijadikan jaminan.
Identitas objek jaminan juga harus jelas. Untuk kendaraan, misalnya, perjanjian perlu mencantumkan informasi seperti nomor rangka, nomor mesin, dan identitas kendaraan lainnya.
2. Ada akta jaminan fidusia
Pemberian jaminan fidusia harus dituangkan dalam akta notaris berbahasa Indonesia. Akta tersebut memuat informasi mengenai pemberi dan penerima fidusia, perjanjian pokok, uraian benda yang dijaminkan, nilai penjaminan, serta nilai objek jaminan.
Dokumen ini menjadi dasar bagi penerima fidusia untuk melakukan pendaftaran. Karena itu, setiap informasi di dalamnya harus sesuai dengan kesepakatan dan kondisi sebenarnya.
3. Jaminan fidusia sudah terdaftar
Setelah akta dibuat, penerima fidusia perlu mendaftarkan jaminan melalui sistem pendaftaran fidusia sesuai ketentuan. Jika prosesnya selesai, sistem akan menerbitkan Sertifikat Jaminan Fidusia.
Pendaftaran memiliki fungsi hukum yang penting. Berdasarkan UU Nomor 42 Tahun 1999, jaminan fidusia lahir pada tanggal pencatatan dalam Buku Daftar Fidusia.
4. Terjadi wanprestasi atau cidera janji
Syarat berikutnya berkaitan dengan wanprestasi. Kondisi ini muncul ketika debitur tidak memenuhi kewajiban sebagaimana tercantum dalam perjanjian.
Misalnya, debitur tidak membayar cicilan sesuai jadwal yang telah disepakati. Namun, penentuan cidera janji harus memperhatikan isi perjanjian dan penafsiran hukum dalam Putusan MK Nomor 18/PUU-XVII/2019.
5. Ada penyerahan objek jaminan sesuai ketentuan
Kesediaan debitur untuk menyerahkan barang menjadi hal penting dalam proses eksekusi. Jika debitur mengakui wanprestasi dan bersedia menyerahkan objek secara sukarela, penyerahan dapat dilakukan berdasarkan kesepakatan.
Sebaliknya, situasinya berbeda ketika debitur membantah adanya cidera janji atau menolak menyerahkan barang. Dalam keadaan tersebut, kreditur harus menggunakan mekanisme pengadilan negeri sesuai penafsiran Mahkamah Konstitusi.
Prosedur Eksekusi Jaminan Fidusia Sesuai Hukum
Setelah seluruh persyaratan diperiksa, proses eksekusi dapat dilanjutkan sesuai keadaan yang dihadapi. Prosedurnya perlu memperhatikan hubungan antara kreditur dan debitur, terutama ketika muncul perbedaan pendapat mengenai kewajiban pembayaran.
Berikut tahapan yang perlu diketahui.
1. Memeriksa utang dan dokumen jaminan
Langkah awal biasanya dilakukan dengan memeriksa catatan pembayaran debitur. Kreditur perlu memastikan jumlah cicilan yang belum dibayar, tanggal jatuh tempo, denda, dan kewajiban lain berdasarkan perjanjian.
Setelah itu, periksa kembali akta serta Sertifikat Jaminan Fidusia. Pastikan objek yang akan dieksekusi memang tercatat sebagai barang jaminan.
2. Memberikan pemberitahuan dan melakukan penagihan
Kreditur dapat menghubungi debitur untuk menyampaikan kewajiban yang belum dipenuhi. Dalam pemberitahuan tersebut, sebaiknya tercantum jumlah tunggakan dan dasar perhitungannya.
Kreditur juga dapat membuka pembicaraan mengenai penyelesaian pembayaran. Apabila kebijakan perusahaan memungkinkan, debitur bisa mengajukan restrukturisasi atau bentuk penyelesaian lainnya.
3. Memastikan kesediaan debitur menyerahkan barang
Sebelum mengambil objek jaminan, kreditur perlu memastikan apakah debitur bersedia menyerahkannya secara sukarela.
Jika debitur mengakui wanprestasi dan setuju menyerahkan barang, kedua pihak dapat membuat berita acara penyerahan. Isinya mencakup identitas para pihak, kondisi objek, waktu penyerahan, serta keterangan lain yang diperlukan.
4. Mengajukan permohonan eksekusi ke pengadilan
Bagaimana jika debitur menolak menyerahkan kendaraan atau membantah adanya wanprestasi?
Dalam kondisi tersebut, kreditur perlu mengajukan permohonan pelaksanaan eksekusi kepada pengadilan negeri yang berwenang. Pengadilan kemudian memproses permohonan berdasarkan hukum acara dan ketentuan yang berlaku.
5. Melaksanakan eksekusi dan menjual objek jaminan
Setelah persyaratan eksekusi terpenuhi, objek jaminan dapat dijual melalui mekanisme yang diatur undang-undang.
Pasal 29 UU Jaminan Fidusia mengatur beberapa cara pelaksanaan eksekusi, yaitu:
- Pelaksanaan titel eksekutorial. Penerima fidusia dapat menjalankan eksekusi berdasarkan kekuatan eksekutorial sertifikat sesuai ketentuan hukum.
- Penjualan melalui pelelangan umum. Objek jaminan dijual melalui lelang untuk memperoleh pelunasan piutang.
- Penjualan di bawah tangan. Para pihak dapat menyepakati penjualan di bawah tangan selama memenuhi persyaratan undang-undang dan menghasilkan harga terbaik yang menguntungkan pihak terkait.
Lantas, bagaimana pembagian hasil penjualannya?
Uang hasil penjualan digunakan untuk membayar piutang dan biaya eksekusi. Apabila masih terdapat kelebihan, penerima fidusia wajib mengembalikannya kepada pemberi fidusia.
Putusan MK tentang Eksekusi Fidusia dan Hak Debitur
Pembahasan mengenai eksekusi fidusia tidak bisa dilepaskan dari putusan Mahkamah Konstitusi. Kedua putusan yang sering menjadi rujukan adalah Putusan MK Nomor 18/PUU-XVII/2019 dan Nomor 2/PUU-XIX/2021.
Keduanya memberikan penjelasan mengenai batas kewenangan kreditur ketika hendak mengambil objek jaminan.
Putusan MK Nomor 18/PUU-XVII/2019
Putusan ini memberikan penafsiran terhadap Pasal 15 ayat (2) dan ayat (3) UU Jaminan Fidusia. Salah satu poin pentingnya berkaitan dengan penentuan cidera janji dan pelaksanaan eksekusi.
Mahkamah menegaskan bahwa kreditur tidak boleh sepenuhnya mengandalkan penilaian sepihak untuk menyatakan debitur wanprestasi.
Putusan MK Nomor 2/PUU-XIX/2021
Putusan berikutnya memperjelas penerapan putusan sebelumnya. Mahkamah menjelaskan bahwa setiap eksekusi fidusia tidak harus selalu melalui pengadilan.
Apabila debitur mengakui wanprestasi dan bersedia menyerahkan objek secara sukarela, kreditur dapat menjalankan eksekusi sesuai ketentuan undang-undang.
Hak debitur ketika menghadapi penarikan kendaraan
Ketika menghadapi proses penarikan kendaraan, debitur tetap mempunyai hak yang perlu dihormati. Beberapa di antaranya meliputi:
- Meminta petugas menunjukkan identitas dan dokumen kewenangannya.
- Memeriksa perjanjian pembiayaan serta Sertifikat Jaminan Fidusia.
- Meminta rincian tunggakan dan perhitungan kewajiban pembayaran.
- Menolak tindakan yang mengandung ancaman, intimidasi, atau kekerasan.
- Menyampaikan keberatan apabila terdapat perselisihan mengenai wanprestasi.
- Mengajukan pengaduan kepada perusahaan pembiayaan atau OJK sesuai kewenangannya.
- Meminta penyelesaian melalui pengadilan apabila terjadi sengketa mengenai pelaksanaan eksekusi.
Hak-hak tersebut perlu diketahui sejak awal. Dengan begitu, debitur dapat bersikap lebih tenang ketika menghadapi petugas penagihan.
Risiko Hukum dalam Eksekusi Jaminan Fidusia
Kesalahan dalam menjalankan eksekusi dapat memunculkan persoalan hukum bagi berbagai pihak. Kreditur, perusahaan pembiayaan, petugas penagihan, dan debitur sama-sama perlu memahami konsekuensinya.
Risiko bagi kreditur dan perusahaan pembiayaan
Kreditur dapat menghadapi gugatan apabila melakukan penarikan barang dengan cara yang melanggar hukum. Contohnya, mengambil kendaraan tanpa memenuhi persyaratan atau menggunakan kekerasan ketika berhadapan dengan debitur.
Perusahaan pembiayaan juga dapat menerima pengaduan konsumen. Bahkan, regulator dapat melakukan pemeriksaan apabila perusahaan melanggar ketentuan pelindungan konsumen.
Risiko bagi debitur
Debitur tetap mempunyai kewajiban membayar utang meskipun objek jaminan sudah dieksekusi. Apabila hasil penjualan kendaraan atau barang lainnya tidak mencukupi untuk melunasi piutang, kekurangannya masih dapat menjadi tanggungan debitur.
Selain kewajiban pembayaran, debitur perlu memperhatikan ketentuan pidana dalam UU Jaminan Fidusia.
Pasal 36 UU Nomor 42 Tahun 1999 mengatur ancaman pidana bagi pemberi fidusia yang mengalihkan, menggadaikan, atau menyewakan objek jaminan tanpa persetujuan tertulis terlebih dahulu dari penerima fidusia, sepanjang unsur tindak pidananya terpenuhi.
Risiko penggunaan debt collector yang melanggar aturan
Perusahaan pembiayaan dapat menggunakan jasa pihak ketiga untuk melakukan penagihan sesuai ketentuan regulator. Meski begitu, perusahaan tetap harus memastikan proses penagihan berjalan secara patut.
Debt collector tidak mempunyai kewenangan untuk merampas barang secara sewenang-wenang. Ancaman dan kekerasan pun tidak dapat dibenarkan sebagai cara menagih utang.
FAQ Seputar Eksekusi Jaminan Fidusia
1. Apakah debt collector boleh menarik kendaraan secara paksa?
Debt collector tidak boleh mengambil kendaraan secara sewenang-wenang. Penarikan harus mengikuti UU Jaminan Fidusia dan putusan Mahkamah Konstitusi.
Jika debitur mengakui wanprestasi serta bersedia menyerahkan kendaraan secara sukarela, penyerahan dapat dilakukan sesuai ketentuan. Namun, apabila debitur membantah cidera janji atau menolak menyerahkan kendaraan, kreditur perlu menempuh mekanisme pengadilan.
2. Apakah kreditur harus memiliki Sertifikat Jaminan Fidusia?
Pendaftaran diperlukan agar jaminan fidusia lahir dan memberikan hak jaminan sesuai UU Nomor 42 Tahun 1999. Setelah pendaftaran selesai, penerima fidusia memperoleh Sertifikat Jaminan Fidusia.
Dokumen ini menjadi salah satu dasar penting dalam pelaksanaan hak kreditur. Karena itu, debitur dapat meminta informasi mengenai status pendaftaran jaminan atas barang yang dibiayai.
3. Apakah utang langsung lunas setelah kendaraan ditarik?
Belum tentu. Hasil penjualan kendaraan digunakan untuk membayar piutang dan biaya eksekusi.
Jika uang hasil penjualan melebihi jumlah kewajiban, kreditur harus mengembalikan kelebihannya kepada debitur. Sebaliknya, apabila hasil penjualan lebih kecil daripada jumlah utang, debitur masih dapat memiliki kewajiban untuk membayar kekurangannya.
Kesimpulan
Eksekusi Jaminan Fidusia merupakan mekanisme hukum yang memungkinkan kreditur memperoleh pelunasan piutang melalui barang yang dijadikan jaminan.
Kreditur juga harus memperhatikan Putusan MK Nomor 18/PUU-XVII/2019 dan Putusan MK Nomor 2/PUU-XIX/2021. Kedua putusan tersebut memberikan pedoman mengenai batas pelaksanaan eksekusi, terutama ketika debitur membantah cidera janji atau tidak bersedia menyerahkan objek jaminan.
Menurut saya, pemeriksaan dokumen dan komunikasi antara kedua pihak sebaiknya menjadi langkah awal ketika muncul masalah pembayaran. Kreditur perlu menjalankan haknya sesuai prosedur.
Klik poster layanan yang tersedia atau tekan tombol KONSULTASI GRATIS di pojok kanan website untuk mendapatkan arahan lebih lanjut.
Ringkasan
- Jaminan fidusia memiliki dasar hukum dalam UU Nomor 42 Tahun 1999 tentang Jaminan Fidusia.
- Pembentukan jaminan memerlukan akta notaris dan pendaftaran agar hak jaminan fidusia lahir.
- Eksekusi harus memiliki dasar wanprestasi sesuai perjanjian dan ketentuan hukum.
- Kreditur dapat menerima penyerahan objek secara sukarela jika debitur mengakui cidera janji.
- Jika debitur membantah wanprestasi atau menolak menyerahkan barang, kreditur perlu menempuh mekanisme pengadilan.
- Putusan MK Nomor 18/PUU-XVII/2019 dan Nomor 2/PUU-XIX/2021 menjadi pedoman penting dalam pelaksanaan eksekusi.
- Debitur masih dapat memiliki kewajiban membayar kekurangan apabila hasil penjualan objek jaminan tidak mencukupi.
Referensi
- Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia.
- Peraturan Pemerintah Nomor 21 Tahun 2015 tentang Tata Cara Pendaftaran Jaminan Fidusia dan Biaya Pembuatan Akta Jaminan Fidusia.
- Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019.
- Putusan Mahkamah Konstitusi Nomor 2/PUU-XIX/2021.
- Peraturan Otoritas Jasa Keuangan Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
- Direktorat Jenderal Administrasi Hukum Umum, Kementerian Hukum Republik Indonesia.
- Mahkamah Konstitusi Republik Indonesia.




