
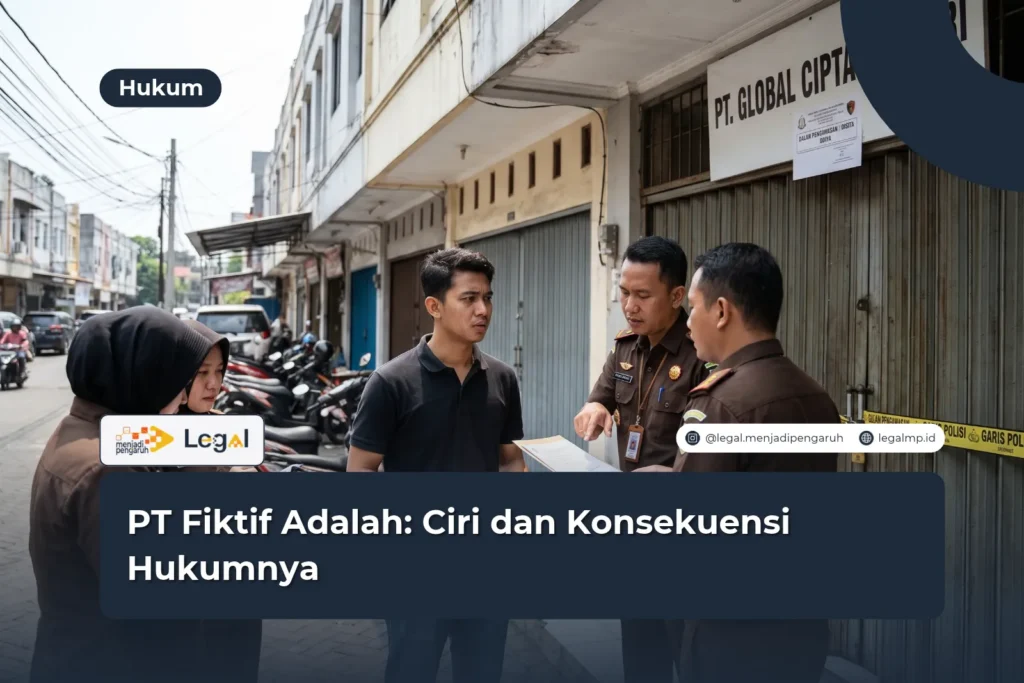
PT fiktif adalah perusahaan yang terdaftar secara resmi, tetapi tidak menjalankan kegiatan usaha yang nyata. Perusahaan semacam ini biasanya hanya ada di atas kertas.
Pelaku memakainya untuk menerbitkan faktur palsu, mencuci uang, atau menipu mitra bisnis.
Oleh karena itu, pengusaha, investor, dan masyarakat umum perlu memahami ciri serta konsekuensi hukumnya.
Secara singkat, pendiri dan pengurus PT fiktif dapat menghadapi pidana penjara, denda pajak, hingga pembubaran perusahaan.
Menurut pendapat saya sebagai praktisi hukum, banyak orang terjerat kasus ini tanpa niat jahat. Mereka sering hanya meminjamkan nama atau KTP tanpa memahami risikonya.
Namun, hukum tetap menjerat orang yang namanya tercantum dalam akta. Karena itu, kehati-hatian sejak awal jauh lebih murah daripada membela diri di pengadilan.
Apa Itu PT Fiktif dan Apa Dasar Hukumnya?
Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas tidak menyebut istilah “PT fiktif” secara langsung.
Namun, praktik hukum dan penegak hukum memakai istilah ini untuk perseroan yang tidak memiliki kegiatan usaha sebenarnya.
Perseroan tersebut tetap berbadan hukum karena memiliki akta pendirian dan pengesahan dari Menteri Hukum.
Sayangnya, badan hukum itu hanya menjadi kedok.
Selain itu, perusahaan fiktif sering muncul dalam kasus perpajakan. Pelaku menerbitkan faktur pajak tanpa ada transaksi barang atau jasa.
Pembeli kemudian memakai faktur itu untuk mengurangi pajak yang harus mereka bayar. Akibatnya, negara kehilangan penerimaan pajak dalam jumlah besar.
Perlu dicatat, tidak semua perusahaan yang belum beroperasi bersifat fiktif. Startup yang baru berdiri, misalnya, mungkin belum memiliki omzet.
Unsur penentunya adalah niat dan tujuan. Perseroan baru disebut fiktif jika pendirinya sengaja membentuknya untuk melakukan perbuatan melawan hukum.
Baca Juga: Pasal 380 KUHP: Bunyi, Unsur, dan Padanan KUHP Baru
Ciri PT Fiktif yang Perlu Anda Waspadai
Mengenali ciri PT fiktif membantu Anda menghindari kerja sama berisiko. Berikut tanda-tanda yang paling sering ditemukan dalam praktik:
- Alamat tidak jelas. Kantor hanya berupa virtual office, rumah kosong, atau alamat yang tidak ditemukan.
- Tidak ada karyawan dan aktivitas usaha. Perusahaan tidak mendaftarkan pekerja ke BPJS dan tidak memiliki kegiatan operasional.
- Pengurus hanya meminjamkan nama. Direktur atau komisaris tidak mengetahui kegiatan perusahaan.
- Transaksi tidak wajar. Perusahaan menerbitkan faktur dalam jumlah besar, tetapi tidak memiliki stok, aset, atau bukti pengiriman.
- Arus kas mencurigakan. Dana masuk lalu keluar dengan cepat ke banyak rekening.
- Laporan pajak tidak konsisten. Perusahaan melaporkan SPT dengan angka yang tidak sesuai kegiatan usahanya.
Dengan demikian, satu ciri saja belum tentu membuktikan adanya pelanggaran. Namun, jika beberapa ciri muncul bersamaan, risikonya sangat tinggi.
Sebaiknya Anda segera melakukan verifikasi tambahan sebelum menandatangani kontrak.
Konsekuensi Hukum PT Fiktif bagi Pendiri dan Pengurus
Konsekuensi hukum PT fiktif datang dari banyak arah. Penegak hukum dapat memakai aturan pidana umum, pidana pajak, hingga pencucian uang.
Selanjutnya, pembahasan ini kami bagi menjadi tiga kelompok sanksi.
Sanksi Pidana Perpajakan
Pasal 39A Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) mengatur pidana bagi pihak yang menerbitkan atau menggunakan faktur pajak tidak berdasarkan transaksi sebenarnya.
Ancamannya berupa penjara paling singkat 2 tahun dan paling lama 6 tahun. Selain itu, pelaku dikenai denda sebesar 2 sampai 6 kali jumlah pajak dalam faktur.
Ancaman ini berlaku bagi penerbit maupun pengguna faktur.
Sanksi Pidana Umum dan Pencucian Uang
Penegak hukum dapat menjerat pelaku dengan pasal pemalsuan surat. Aturan ini tercantum dalam Pasal 263 KUHP lama dan Pasal 391 UU Nomor 1 Tahun 2023 (KUHP baru).
Jika ada korban yang tertipu, penegak hukum memakai pasal penipuan, yaitu Pasal 378 KUHP lama atau Pasal 492 KUHP baru.
Selain itu, Undang-Undang Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang berlaku bagi pelaku yang menyamarkan hasil kejahatan melalui rekening perusahaan.
Sanksi Perdata dan Administratif
Selain pidana, perseroan fiktif menghadapi risiko pembubaran. Pasal 146 UU Perseroan Terbatas memungkinkan pengadilan membubarkan perseroan yang melanggar kepentingan umum atau peraturan perundang-undangan.
Kejaksaan dapat mengajukan permohonan tersebut. Di sisi lain, pemegang saham dan pengurus dapat menanggung tanggung jawab pribadi jika mereka terbukti beritikad buruk atau lalai.
Prinsip pemisahan harta perusahaan pun tidak lagi melindungi mereka dalam kondisi tersebut.
Perlu diingat, Mahkamah Agung melalui Perma Nomor 13 Tahun 2016 mengakui korporasi sebagai subjek pidana.
Artinya, penegak hukum dapat menindak perusahaan dan pengurusnya sekaligus.
Cara Menghindari Jebakan PT Fiktif
Pencegahan bergantung pada kehati-hatian Anda. Pertama, periksa legalitas calon mitra melalui akta pendirian, SK pengesahan, NIB, dan NPWP.
Kedua, kunjungi langsung lokasi usahanya. Ketiga, minta bukti kegiatan nyata, seperti kontrak, dokumen pengiriman, dan laporan keuangan.
Selanjutnya, jangan pernah meminjamkan KTP atau namamu untuk menjadi direktur atau pemegang saham.
Pihak yang menawarkan imbalan kecil sering menyembunyikan risiko pidana yang besar.
Selain itu, pastikan perusahaan Anda sendiri menyampaikan SPT, laporan pemilik manfaat sesuai Perpres Nomor 13 Tahun 2018, dan dokumen lain secara tertib.
Terakhir, konsultasikan setiap transaksi bernilai besar kepada konsultan hukum atau pajak. Langkah sederhana ini dapat menyelamatkan reputasi dan harta Anda.
FAQ
Apakah PT yang belum beroperasi otomatis disebut PT fiktif?
Tidak. PT yang belum beroperasi belum tentu fiktif. Unsur utamanya adalah tujuan melawan hukum, seperti menerbitkan faktur palsu.
Meski demikian, perseroan tetap wajib memenuhi kewajiban administrasi dan perpajakan.
Apakah orang yang hanya meminjamkan nama bisa dipidana?
Bisa. Penegak hukum dapat menetapkan pemilik nama sebagai tersangka karena namanya tercantum sebagai pengurus atau pemegang saham.
Namun, hakim tetap menilai peran, niat, dan keuntungan yang ia terima.
Apa yang harus saya lakukan jika menemukan PT fiktif?
Hentikan transaksi dan kumpulkan bukti yang ada. Selanjutnya, laporkan temuan tersebut ke Direktorat Jenderal Pajak, kepolisian, atau PPATK.
Anda juga sebaiknya meminta pendampingan hukum.
Kesimpulan
PT fiktif adalah perusahaan yang hanya ada secara administratif dan menjadi alat kejahatan.
Cirinya mencakup alamat tidak jelas, tanpa karyawan, transaksi janggal, dan pengurus yang hanya meminjamkan nama.
Konsekuensinya berat, mulai dari pidana pajak 2 sampai 6 tahun, pidana penipuan atau pencucian uang, hingga pembubaran perseroan.
Langkah yang saya sarankan adalah memverifikasi mitra, menolak peminjaman identitas, dan menjaga kepatuhan administrasi perusahaan Anda.
Menurut saya, pengusaha jujur justru paling dirugikan oleh praktik ini karena reputasi mereka ikut tercoreng.
Karena itu, jangan ragu mencari nasihat profesional sebelum mengambil keputusan.
Jika Anda ragu terhadap legalitas perusahaan atau khawatir terseret kasus PT fiktif, jangan menunda.
Silakan klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini.
Tim kami siap membantu Anda dengan sepenuh hati.
Baca Juga: Pasal 383 KUHP: Isi Pasal, Unsur, dan Ancaman Hukuman
Ringkasan
- PT fiktif adalah perusahaan berbadan hukum yang tidak menjalankan kegiatan usaha nyata.
- Perusahaan ini sering dipakai untuk faktur pajak fiktif, pencucian uang, dan penipuan.
- Ciri utamanya meliputi alamat tidak jelas, tanpa karyawan, transaksi janggal, dan pengurus pinjaman nama.
- Pasal 39A UU KUP mengancam penerbit dan pengguna faktur fiktif dengan penjara 2 sampai 6 tahun.
- Pelaku juga dapat dijerat pasal pemalsuan, penipuan, dan UU TPPU.
- Pengadilan dapat membubarkan perseroan berdasarkan Pasal 146 UU Perseroan Terbatas.
- Orang yang meminjamkan nama tetap berisiko dipidana.
- Verifikasi mitra dan konsultasi hukum menjadi langkah pencegahan paling efektif.
Referensi
- Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, sebagaimana diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023.
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan, sebagaimana diubah dengan Undang-Undang Nomor 7 Tahun 2021 (Pasal 39A).
- Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana.
- Undang-Undang Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang.
- Peraturan Mahkamah Agung Nomor 13 Tahun 2016 tentang Tata Cara Penanganan Perkara Tindak Pidana oleh Korporasi.
- Peraturan Presiden Nomor 13 Tahun 2018 tentang Penerapan Prinsip Mengenali Pemilik Manfaat dari Korporasi.
- Direktorat Jenderal Pajak, pajak.go.id.




