
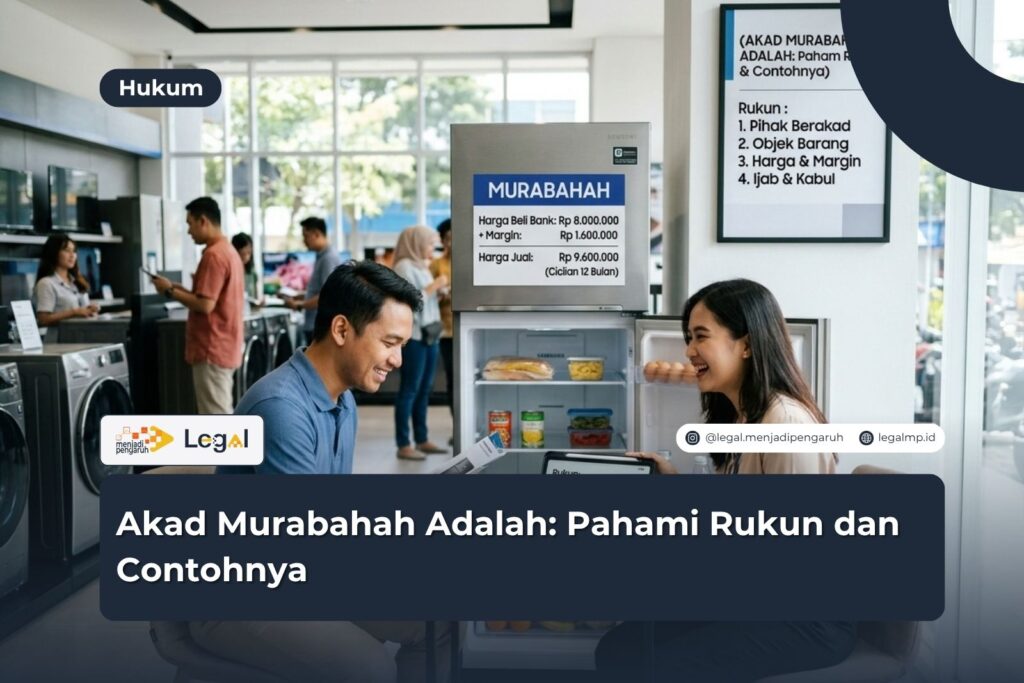




Akad murabahah adalah salah satu bentuk jual beli yang banyak dijumpai dalam kegiatan ekonomi syariah. Melalui skema ini, pembeli dapat mengetahui harga barang yang menjadi dasar transaksi sekaligus margin keuntungan yang ditetapkan penjual.
Gambaran sederhananya begini. Lembaga keuangan syariah membeli barang yang dibutuhkan nasabah sesuai mekanisme transaksi yang berlaku.
Dari sudut pandang hukum, saya menilai pemahaman mengenai akad ini perlu mendapat perhatian sejak awal. Istilah syariah saja belum cukup untuk membuat seseorang memahami seluruh konsekuensi perjanjian.
Memahami Pengertian Akad Murabahah
Lalu, sebenarnya apa pengertian akad murabahah? Murabahah merupakan akad jual beli ketika penjual memberitahukan harga perolehan suatu barang kepada pembeli. Setelah itu, penjual menetapkan keuntungan atau margin yang disepakati dengan pembeli.
Dalam praktik lembaga keuangan syariah, mekanisme murabahah memiliki karakter tersendiri. Lembaga melakukan transaksi jual beli atas barang yang menjadi objek pembiayaan sesuai ketentuan akad.
Bagaimana Mekanisme Murabahah Berjalan?
Alurnya sebenarnya cukup mudah dipahami. Secara umum, proses tersebut dapat berlangsung melalui beberapa tahap berikut:
- Nasabah menentukan barang yang ingin diperoleh.
- Nasabah mengajukan pembiayaan kepada lembaga keuangan syariah.
- Lembaga melakukan transaksi untuk memperoleh atau memiliki barang sesuai mekanisme yang berlaku.
- Lembaga menjual barang kepada nasabah.
- Harga jual dan margin keuntungan disepakati oleh kedua pihak.
- Nasabah melakukan pembayaran sesuai jadwal dalam akad.
Rukun dan Syarat Murabahah yang Perlu Dipahami
Membahas rukun dan syarat murabahah berarti membahas unsur yang membuat akad dapat berjalan sesuai prinsip syariah. Rukun berkaitan dengan unsur pembentuk transaksi. Sementara itu, syarat berkaitan dengan ketentuan yang harus terpenuhi dalam pelaksanaannya.
Bagi calon nasabah, bagian ini layak diperhatikan. Mengapa? Sebab pemahaman mengenai rukun dan syarat dapat membantu seseorang melihat apakah dokumen transaksi sudah memuat unsur yang diperlukan.
Rukun dalam Akad Murabahah
Dalam fikih muamalah, jual beli melibatkan beberapa unsur utama. Ada pihak yang melakukan transaksi, barang yang diperjualbelikan, harga, serta kesepakatan antara pihak yang terlibat.
Secara umum, unsur tersebut mencakup:
- Penjual, yaitu pihak yang menjual barang kepada pembeli.
- Pembeli, yaitu pihak yang menerima dan membeli barang.
- Objek jual beli, yaitu barang yang menjadi pokok transaksi.
- Harga, yaitu nilai yang harus dibayarkan pembeli.
- Ijab kabul, yaitu pernyataan kesepakatan antara para pihak.
Syarat yang Harus Diperhatikan
Barang yang menjadi objek transaksi perlu memiliki nilai dan dapat diperjualbelikan menurut ketentuan syariah. Kondisi serta spesifikasi barang juga perlu dijelaskan dengan benar kepada pembeli.
Kemudian, harga pokok dan margin keuntungan perlu diketahui oleh pembeli. Harga jual akhirnya harus mendapatkan persetujuan dari kedua pihak.
Prinsip Akad Murabahah dalam Pembiayaan Syariah
Prinsip akad murabahah berkaitan dengan kejelasan transaksi jual beli. Ada barang yang menjadi objek akad. Ada harga perolehan. Ada pula margin keuntungan yang diketahui dan disepakati.
DSN-MUI melalui Fatwa Nomor 04/DSN-MUI/IV/2000 tentang Murabahah telah memberikan ketentuan mengenai transaksi tersebut.
Harga dan Margin Harus Jelas
Keterbukaan menjadi bagian penting dalam murabahah. Pembeli perlu mengetahui harga perolehan barang dan keuntungan yang ditentukan penjual.
Sebagai contoh, sebuah lembaga membeli kendaraan dengan harga Rp200 juta. Kendaraan tersebut kemudian dijual kepada nasabah dengan harga Rp230 juta. Dalam ilustrasi ini, terdapat margin sebesar Rp30 juta.
Barang yang Menjadi Objek Akad Harus Jelas
Spesifikasi barang perlu diketahui dengan baik. Identitas, kondisi, dan keberadaan barang menjadi hal yang patut diperhatikan sebelum transaksi dilakukan.
Karena itu, dokumen akad sebaiknya memberikan informasi yang memadai mengenai objek jual beli. Semakin jelas isi dokumen, semakin kecil ruang untuk salah memahami kesepakatan.
Murabahah Bukan Sekadar Mengganti Istilah
Ada anggapan bahwa produk murabahah hanya mengganti istilah bunga dengan margin. Pandangan seperti ini perlu diperiksa kembali dengan melihat struktur transaksinya secara utuh.
Murabahah menggunakan akad jual beli. Karena itu, keberadaan dan kepemilikan barang menjadi bagian penting dalam mekanisme tersebut.
Menurut saya, masyarakat sebaiknya melihat struktur akad secara menyeluruh. Jangan berhenti pada istilah yang digunakan dalam brosur atau penjelasan pemasaran.
Contoh Akad Murabahah dalam Kehidupan Sehari-hari
Contoh akad murabahah cukup mudah ditemukan dalam produk pembiayaan syariah. Kendaraan menjadi salah satu contoh yang paling sederhana untuk menjelaskan mekanismenya.
Misalnya, seseorang ingin membeli mobil. Ia kemudian mengajukan pembiayaan murabahah kepada bank syariah. Setelah memenuhi ketentuan yang ditetapkan, transaksi dilanjutkan sesuai struktur akad.
Bank kemudian menjual mobil tersebut kepada nasabah dengan harga jual yang sudah disepakati. Harga itu mencakup harga perolehan dan margin keuntungan.
Ilustrasi Perhitungan Murabahah
Untuk memahami konsepnya, perhatikan ilustrasi berikut:
- Harga perolehan barang: Rp150 juta.
- Margin yang disepakati: Rp20 juta.
- Harga jual: Rp170 juta.
- Pembayaran: mengikuti jangka waktu yang tercantum dalam akad.
Angka di atas hanya merupakan ilustrasi. Dalam transaksi sebenarnya, nasabah perlu memeriksa dokumen pembiayaan yang berlaku.
Hukum Akad Murabahah di Indonesia
Pembahasan mengenai hukum akad murabahah di Indonesia berkaitan dengan prinsip syariah dan ketentuan hukum nasional. Salah satu dasar pentingnya ialah Undang-Undang Nomor 21 Tahun 2008 tentang Perbankan Syariah.
Undang-undang tersebut mengatur kegiatan perbankan berdasarkan prinsip syariah. Di dalamnya terdapat ketentuan mengenai pembiayaan berdasarkan akad jual beli, termasuk murabahah.
Selain regulasi pemerintah, terdapat pula pedoman yang dikeluarkan Dewan Syariah Nasional Majelis Ulama Indonesia atau DSN-MUI. Salah satunya ialah Fatwa DSN-MUI Nomor 04/DSN-MUI/IV/2000 tentang Murabahah.
Apa yang Perlu Diperiksa Sebelum Menandatangani Akad?
Sebelum tanda tangan, luangkan waktu untuk memeriksa isi dokumen. Beberapa bagian berikut layak mendapat perhatian:
- Identitas dan kewenangan para pihak.
- Jenis serta spesifikasi barang.
- Harga perolehan barang.
- Besaran margin keuntungan.
- Harga jual secara keseluruhan.
- Jadwal dan cara pembayaran.
- Ketentuan pelunasan lebih awal.
- Ketentuan jika pembayaran terlambat.
- Jaminan atau agunan apabila ada.
- Mekanisme penyelesaian sengketa.
Murabahah dan Kredit Konvensional, Apa Bedanya?
Murabahah sering dibandingkan dengan kredit konvensional karena keduanya dapat digunakan untuk membantu masyarakat memperoleh barang. Meski begitu, struktur dan dasar transaksi keduanya memiliki perbedaan.
Murabahah menggunakan akad jual beli dengan harga jual yang telah mencakup margin keuntungan. Sementara itu, kredit konvensional menggunakan hubungan pembiayaan berdasarkan ketentuan kredit dan bunga sesuai perjanjian.
Mengapa Isi Akad Harus Dibaca?
Isi akad menjelaskan bagaimana transaksi berlangsung. Dokumen tersebut dapat mengatur harga, pembayaran, jaminan, hak, kewajiban, sampai mekanisme penyelesaian perselisihan.
Maka, setiap istilah yang belum dipahami sebaiknya ditanyakan. Tidak perlu malu meminta penjelasan.
Menandatangani dokumen tanpa memahami isinya dapat menimbulkan persoalan ketika terjadi perbedaan pemahaman. Membaca sejak awal tentu lebih aman.
FAQ Akad Murabahah
1. Apa yang dimaksud dengan akad murabahah?
Akad murabahah merupakan akad jual beli ketika penjual menjelaskan harga perolehan barang kepada pembeli. Penjual kemudian menetapkan margin keuntungan yang disepakati bersama.
2. Apakah murabahah sama dengan bunga?
Tidak. Murabahah menggunakan struktur jual beli. Sementara itu, bunga berkaitan dengan imbalan dalam transaksi kredit atau pinjaman konvensional. Karena dasar transaksinya berbeda, mekanisme keduanya juga perlu dilihat berdasarkan akad yang digunakan.
3. Apa contoh penggunaan murabahah?
Murabahah dapat digunakan dalam pembiayaan barang tertentu, seperti kendaraan, rumah, atau kebutuhan usaha, selama transaksi mengikuti prinsip syariah dan ketentuan hukum yang berlaku.
Kesimpulan
Akad murabahah adalah akad jual beli yang memiliki karakter berupa keterbukaan harga pokok, margin keuntungan, objek transaksi, serta kesepakatan para pihak.
Pemahaman mengenai rukun dan syarat murabahah tetap diperlukan. Begitu pula dengan harga jual, margin, objek transaksi, jadwal pembayaran, dan ketentuan lain yang tercantum dalam dokumen.
Menurut saya, membaca akad dengan teliti merupakan langkah paling masuk akal sebelum seseorang mengambil pembiayaan.
Jika kamu sedang memeriksa perjanjian atau membutuhkan informasi lebih lanjut mengenai aspek legal suatu transaksi, kamu bisa mengklik poster yang tersedia. Pilihan lainnya, klik tombol “KONSULTASI GRATIS” di pojok kanan website untuk memperoleh informasi yang sesuai dengan kebutuhanmu.
Ringkasan
- Akad murabahah adalah akad jual beli dengan harga pokok dan margin yang disepakati para pihak.
- Murabahah memiliki rukun dan syarat yang perlu diperhatikan dalam pelaksanaannya.
- Harga pokok dan margin keuntungan perlu dijelaskan kepada pembeli.
- Objek transaksi harus memiliki identitas, spesifikasi, dan status yang jelas.
- Contoh akad murabahah dapat ditemukan pada pembiayaan kendaraan, rumah, dan kebutuhan usaha.
- Hukum murabahah di Indonesia berkaitan dengan regulasi perbankan syariah dan pedoman DSN-MUI.
- Isi akad perlu diperiksa sebelum dokumen ditandatangani.
- Klausul yang belum dipahami sebaiknya ditanyakan terlebih dahulu kepada pihak terkait.
Referensi
- Undang-Undang Republik Indonesia Nomor 21 Tahun 2008 tentang Perbankan Syariah
- Undang-Undang Republik Indonesia Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan
- Fatwa DSN-MUI Nomor 04/DSN-MUI/IV/2000 tentang Murabahah
- Otoritas Jasa Keuangan, Perbankan Syariah
- Otoritas Jasa Keuangan, Regulasi dan Informasi Sektor Jasa Keuangan Syariah
- Bank Indonesia, Ekonomi dan Keuangan Syariah




