
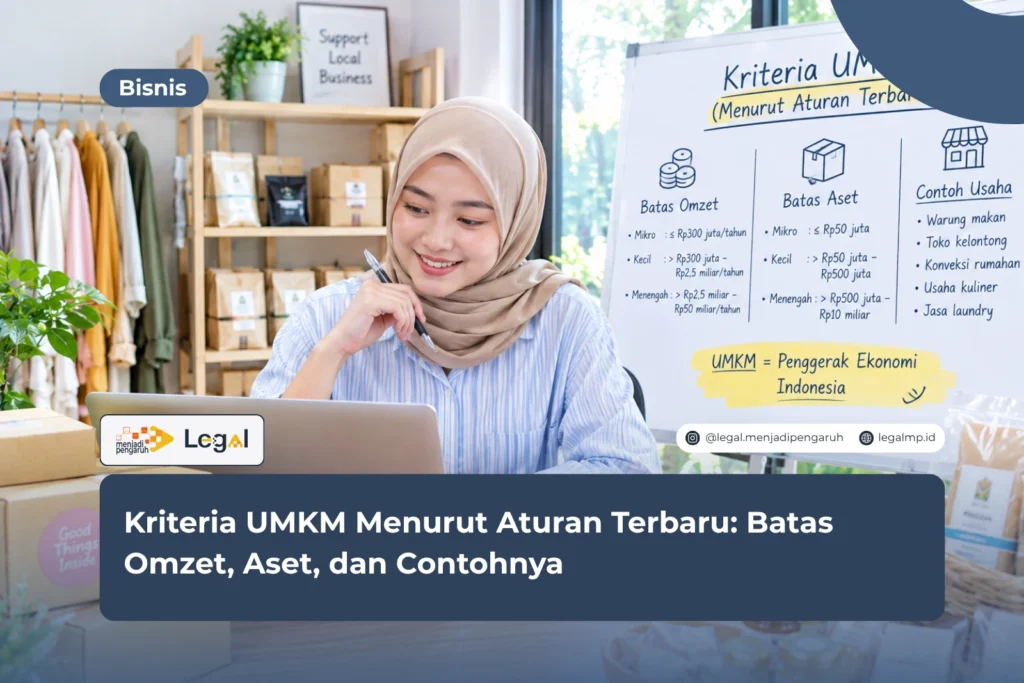
Kriteria UMKM menentukan apakah usahamu boleh menikmati kemudahan perizinan, akses pembiayaan, dan insentif pajak.
Sayangnya, banyak pelaku usaha masih memegang angka lama dari UU Nomor 20 Tahun 2008 yang berbasis kekayaan bersih. Angka itu sudah lama diganti.
Sejak PP Nomor 7 Tahun 2021 berlaku, ukuran yang dipakai adalah modal usaha dan hasil penjualan tahunan.
Jawaban singkatnya begini. Usaha mikro beromzet maksimal Rp2 miliar per tahun. Usaha kecil berada di atas Rp2 miliar sampai Rp15 miliar, sedangkan usaha menengah di atas Rp15 miliar sampai Rp50 miliar.
Tahun 2026 membawa dua aturan baru yang perlu kamu kenal, yaitu Permen UMKM Nomor 2 Tahun 2026 dan PP Nomor 20 Tahun 2026.
Kepastian soal kriteria ini sangat menentukan. Salah menaruh skala usaha saja sudah cukup untuk membuat fasilitas hilang dan hitungan pajak meleset.
Baca juga: Jasa Import Door to Door: Peluang Bisnis dan Cara Memulai
Dasar Hukum Kriteria UMKM di Indonesia
Aturan tentang kriteria UMKM tersusun berlapis, dari undang-undang sampai peraturan menteri. Karena itu, kamu perlu tahu urutannya supaya tidak salah merujuk.
Payung utamanya adalah UU Nomor 20 Tahun 2008 tentang UMKM. Undang-undang ini kemudian diubah lewat UU Cipta Kerja, yaitu UU Nomor 6 Tahun 2023.
Angka-angka kriteria yang berlaku sekarang ada di PP Nomor 7 Tahun 2021, tepatnya pada Pasal 35. Permen UMKM Nomor 2 Tahun 2026 tentang Pedoman Klasifikasi dan Tingkat Perkembangan UMKM ditetapkan pada 27 April 2026 dan diundangkan pada 4 Mei 2026.
Aturan ini mencabut ketentuan klasifikasi dalam Permenkop UKM Nomor 3 Tahun 2021. Soal batas modal dan omzet, angkanya sama persis dengan PP 7/2021. Yang baru adalah kriteria tambahan dan cara penetapannya.
Ada satu perbedaan besar dengan aturan lama yang sering terlewat:
- UU 20/2008 memakai kekayaan bersih dan hasil penjualan sebagai ukuran.
- PP 7/2021 memakai modal usaha atau hasil penjualan tahunan.
- Nilai modal usaha dihitung di luar tanah dan bangunan tempat usaha.
Singkatnya, kalau kamu masih menghitung kekayaan bersih Rp50 juta sampai Rp10 miliar, kamu sedang memakai tabel yang sudah tidak berlaku.
Klasifikasi UMKM Berdasarkan Modal Usaha dan Omzet
Klasifikasi UMKM berjalan lewat dua jalur dengan fungsi masing-masing. Modal usaha dipakai saat pendirian atau pendaftaran kegiatan usaha.
Hasil penjualan tahunan dipakai untuk menetapkan skala usaha dan menilai kapasitas ekonomi, termasuk saat pemerintah memberi kemudahan, pelindungan, dan pemberdayaan kepada pelaku UMKM.
Batas Modal Usaha UMKM
Pasal 35 PP 7/2021 mengatur batas modal usaha seperti ini, dengan catatan tanah dan bangunan tempat usaha tidak ikut dihitung:
- Usaha mikro: modal paling banyak Rp1 miliar.
- Usaha kecil: modal di atas Rp1 miliar sampai Rp5 miliar.
- Usaha menengah: modal di atas Rp5 miliar sampai Rp10 miliar.
Buat pengusaha baru, jalur ini praktis. Kamu cukup menghitung modal awal saat mendaftar, tanpa perlu menunggu laporan penjualan setahun penuh.
Batas Omzet UMKM per Tahun
Jalur omzet mengukur kemampuan ekonomi usaha yang sudah berjalan. Ukurannya adalah penjualan selama satu tahun:
- Usaha mikro: omzet paling banyak Rp2 miliar per tahun.
- Usaha kecil: omzet di atas Rp2 miliar sampai Rp15 miliar.
- Usaha menengah: omzet di atas Rp15 miliar sampai Rp50 miliar.
Banyak orang kemudian mencampur angka ini dengan batas pajak. Dua hal itu berbeda fungsi, dan pembahasannya ada di bagian pajak di bawah.
Kriteria Tambahan dan Tingkat Perkembangan UMKM
Lewat Permen UMKM Nomor 2 Tahun 2026, pemerintah memperkenalkan lima kriteria tambahan dan sistem penilaian tingkat perkembangan usaha.
Kriteria tambahan itu mencakup jumlah tenaga kerja, nilai investasi, kandungan lokal, insentif dan disinsentif, serta penerapan teknologi ramah lingkungan.
Kriteria ini tidak menentukan apakah usahamu tergolong mikro, kecil, atau menengah. Fungsinya memetakan karakter usaha supaya program pemerintah lebih mengena.
Penilaian tingkat perkembangan memakai skor dari dokumen usaha. Lima aspek yang dinilai adalah:
- legalitas dan formalitas,
- manajemen dan tata kelola,
- pemasaran dan digitalisasi,
- keuangan dan akses pembiayaan,
- kemitraan dan jejaring usaha.
Dari skor itu, usahamu akan masuk ke salah satu dari empat tahap: permulaan, pertumbuhan, berkembang, atau siap naik kelas. Prosesnya berjalan secara elektronik lewat SAPA UMKM.
Menurut saya, arah kebijakan ini patut disambut. Pemerintah mulai melihat kesiapan usaha, bukan angka semata.
Meski begitu, kamu sebaiknya tidak berharap semuanya langsung mulus. Integrasi data antarinstansi masih berjalan bertahap, dengan tenggat enam bulan sejak aturan diundangkan, dan sebagian sistem penilaiannya belum sepenuhnya jalan.
Contoh Usaha Mikro, Kecil, dan Menengah
Contoh nyata biasanya lebih cepat membantu kamu menakar posisi bisnis sendiri. Perlu dicatat, contoh di bawah ini sekadar ilustrasi. Penetapan resminya tetap mengacu pada angka modal dan omzet.
Contoh usaha mikro:
- Warung makan rumahan dengan omzet sekitar Rp300 juta per tahun.
- Penjual pakaian daring beromzet Rp1,2 miliar per tahun.
- Jasa fotokopi bermodal Rp200 juta.
Contoh usaha kecil:
- Toko bahan bangunan beromzet Rp6 miliar per tahun.
- Konveksi dengan puluhan karyawan dan omzet Rp9 miliar.
- Bengkel kendaraan bermodal Rp3 miliar.
Contoh usaha menengah:
- Pabrik makanan olahan dengan omzet Rp30 miliar per tahun.
- Distributor regional bermodal Rp8 miliar.
- Perusahaan jasa logistik beromzet Rp40 miliar.
Satu hal lagi. Skala usaha bisa berubah cepat kalau penjualanmu melonjak, jadi cek omzet setiap tahun.
Kriteria UMKM dan Kewajiban Pajak: Jangan Sampai Keliru
Ada anggapan yang sering beredar, yaitu usaha beromzet di bawah Rp4,8 miliar otomatis termasuk mikro. Itu keliru.
Rp4,8 miliar adalah batas peredaran bruto untuk fasilitas PPh final 0,5%. Menurut PP 7/2021, omzet di atas Rp2 miliar sudah masuk kategori usaha kecil.
PP Nomor 20 Tahun 2026, yang diundangkan pada 22 April 2026, mengubah PP Nomor 55 Tahun 2022. Tarif PPh final tetap 0,5% dan batas omzetnya tetap Rp4,8 miliar.
Beberapa ketentuan yang berubah:
- Fasilitas ini kini hanya untuk orang pribadi, perseroan perorangan yang didirikan satu orang, dan koperasi.
- CV, firma, PT non-perorangan, dan BUMDes tidak lagi termasuk penerima. Yang sudah memakainya boleh melanjutkan sampai masa berlakunya habis.
- Orang pribadi dan perseroan perorangan bisa memakainya tanpa batas waktu.
- Koperasi boleh memakainya maksimal empat tahun sejak terdaftar.
- Omzet suami dan istri yang berpisah harta digabung, termasuk omzet perseroan perorangan yang mereka dirikan.
- Penghasilan dari jasa pekerjaan bebas, penghasilan lain yang dikenai pajak final maupun nonfinal, dan penghasilan dari luar negeri ikut masuk hitungan batas Rp4,8 miliar.
Jadi, memecah usaha ke beberapa entitas demi mempertahankan tarif 0,5% sekarang berisiko. Di sisi lain, omzet sampai Rp500 juta per tahun tetap bebas PPh bagi orang pribadi, sesuai Pasal 7 ayat (2a) UU PPh dan Pasal 60 ayat (2) PP 55/2022.
Pada 3 September 2026, Menteri Keuangan membuka peluang mengubah batas ini, tetapi angka barunya belum ditetapkan. Pantau terus pengumuman resmi dari DJP.
FAQ: Pertanyaan Seputar Kriteria UMKM
Apakah aset masih menjadi kriteria UMKM?
Tidak. Aturan terbaru memakai modal usaha atau hasil penjualan tahunan. Kriteria kekayaan bersih berasal dari aturan lama dan sudah ditinggalkan.
Apakah omzet Rp4 miliar masih tergolong usaha mikro?
Tidak. Menurut PP 7/2021, usaha mikro beromzet maksimal Rp2 miliar, sehingga omzet Rp4 miliar masuk usaha kecil. Meski begitu, angka tersebut masih di bawah batas Rp4,8 miliar untuk PPh final 0,5%.
Bagaimana cara mengetahui skala usaha saya?
Mulailah dengan menghitung omzet tahunan atau modal usaha di luar tanah dan bangunan. Setelah itu, cocokkan angkanya dengan tabel kriteria. Terakhir, periksa data NIB di OSS dan data usahamu di SAPA UMKM.
Kesimpulan
Kriteria UMKM sekarang bertumpu pada modal usaha dan hasil penjualan tahunan. Kekayaan bersih tidak lagi dipakai.
Permen UMKM Nomor 2 Tahun 2026 menambahkan dimensi tingkat perkembangan usaha, sementara PP 20/2026 memperketat penerima dan cara menghitung omzet untuk PPh final.
Langkah yang saya sarankan cukup sederhana. Hitung omzet dan modal usahamu, rapikan pembukuan, lalu pastikan NIB sesuai dengan skala usaha. Hindari juga memecah usaha hanya demi pajak.
Pendapat saya, aturan ini menguntungkan pelaku usaha yang tertib. Mereka yang mau membenahi legalitas dan pembukuan akan lebih mudah naik kelas, dan lebih mudah pula mendapat pembiayaan.
Masih bingung soal skala usaha atau kewajiban pajakmu? Klik poster yang tersedia di halaman ini, atau tekan tombol “KONSULTASI GRATIS” di pojok kanan website. Tim kami siap membantu kamu memahami posisi usahamu dengan tepat.
Baca juga: Peluang Bisnis Agen KAI Logistik, Ini Syarat dan Modalnya
Ringkasan
- Kriteria UMKM kini memakai modal usaha atau hasil penjualan tahunan, sedangkan kekayaan bersih sudah tidak dipakai.
- Usaha mikro: modal maksimal Rp1 miliar dan omzet maksimal Rp2 miliar per tahun.
- Usaha kecil: modal di atas Rp1 miliar sampai Rp5 miliar, omzet di atas Rp2 miliar sampai Rp15 miliar.
- Usaha menengah: modal di atas Rp5 miliar sampai Rp10 miliar, omzet di atas Rp15 miliar sampai Rp50 miliar.
- Modal usaha dihitung di luar tanah dan bangunan tempat usaha.
- Permen UMKM Nomor 2 Tahun 2026 (berlaku sejak 4 Mei 2026) mempertahankan angka PP 7/2021, lalu menambah lima kriteria tambahan dan empat tingkat perkembangan usaha berdasarkan lima aspek.
- Batas Rp4,8 miliar adalah batas PPh final 0,5%, dan angka itu berbeda dari batas usaha mikro.
- PP 20/2026 membatasi penerima fasilitas dan menghitung omzet secara terintegrasi, sehingga memecah usaha demi pajak tidak lagi aman.
Referensi
- Undang-Undang Nomor 20 Tahun 2008 tentang Usaha Mikro, Kecil, dan Menengah, sebagaimana diubah dengan UU Nomor 6 Tahun 2023 tentang Cipta Kerja.
- Peraturan Pemerintah Nomor 7 Tahun 2021 tentang Kemudahan, Pelindungan, dan Pemberdayaan Koperasi dan UMKM (Pasal 35).
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, sebagaimana diubah dengan PP Nomor 20 Tahun 2026.
- Peraturan Menteri UMKM Nomor 2 Tahun 2026 tentang Pedoman Klasifikasi dan Tingkat Perkembangan UMKM (LN 2026 No. 285), peraturan.go.id dan jdih.umkm.go.id.
- Kementerian Keuangan dan Bakom RI, Siaran Pers Bersama Juni 2026 tentang PP 20/2026, pajak.go.id.




